Combien de temps pour créer une micro-entreprise ? 2 à 3 semaines, mais plusieurs échéances
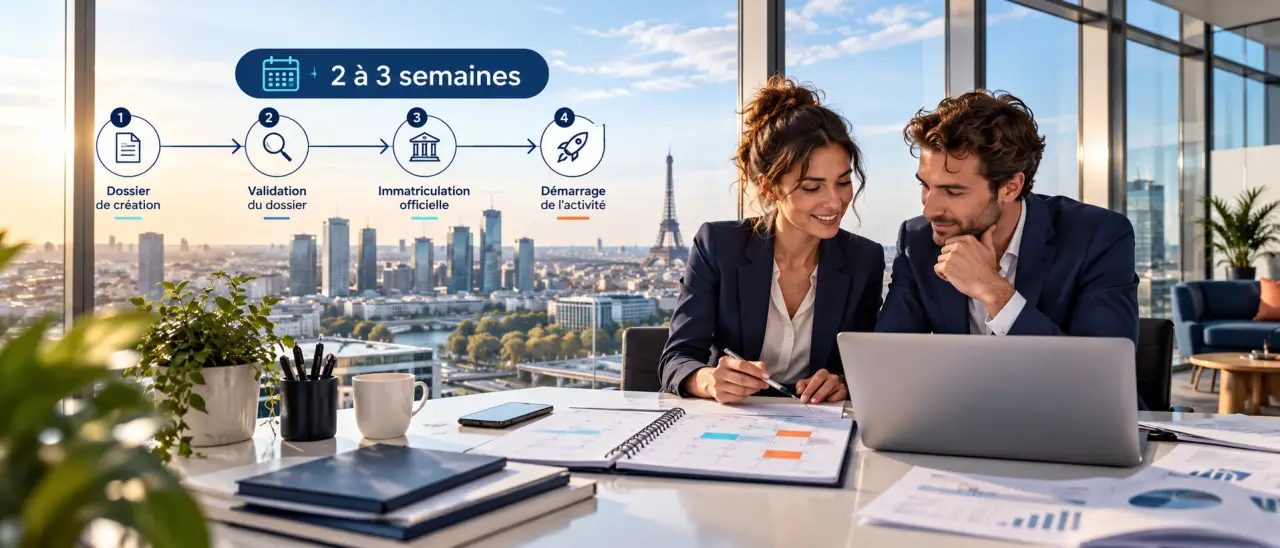
Comptez généralement 2 à 3 semaines pour créer une micro-entreprise et disposer de votre numéro SIRET, à condition de déposer un dossier complet. Le dépôt en ligne est rapide, mais sa validation et votre affiliation sociale suivent des calendriers différents. Pour fixer votre première prestation sans mauvaise surprise, distinguez la date de début d’activité, l’attribution du SIRET et les obligations qui arrivent ensuite.
Les délais à prévoir : du dépôt du dossier à l’affiliation sociale
Depuis le 1er janvier 2023, la création se déclare sur le Guichet unique de l’INPI. Cette plateforme transmet les informations aux organismes compétents. Remplir la formalité ne signifie donc pas que tous ces organismes ont immédiatement terminé leur traitement.
Calculer les dates de dépôt de sa micro-entreprise
Indiquez votre date de début d’activité pour obtenir les principales échéances de dépôt.
Votre calendrier indicatif
À retenir : cette estimation ne garantit pas l’obtention du SIRET. Les délais de traitement peuvent varier selon la situation et l’organisme compétent.
Règle de référence : la demande peut être déposée au plus tôt 1 mois avant et au plus tard 15 jours après le début d’activité. Le repère recommandé ci-dessus est uniquement une recommandation d’organisation, et non une règle légale.
| Étape | Délai indicatif | Ce que cela signifie |
|---|---|---|
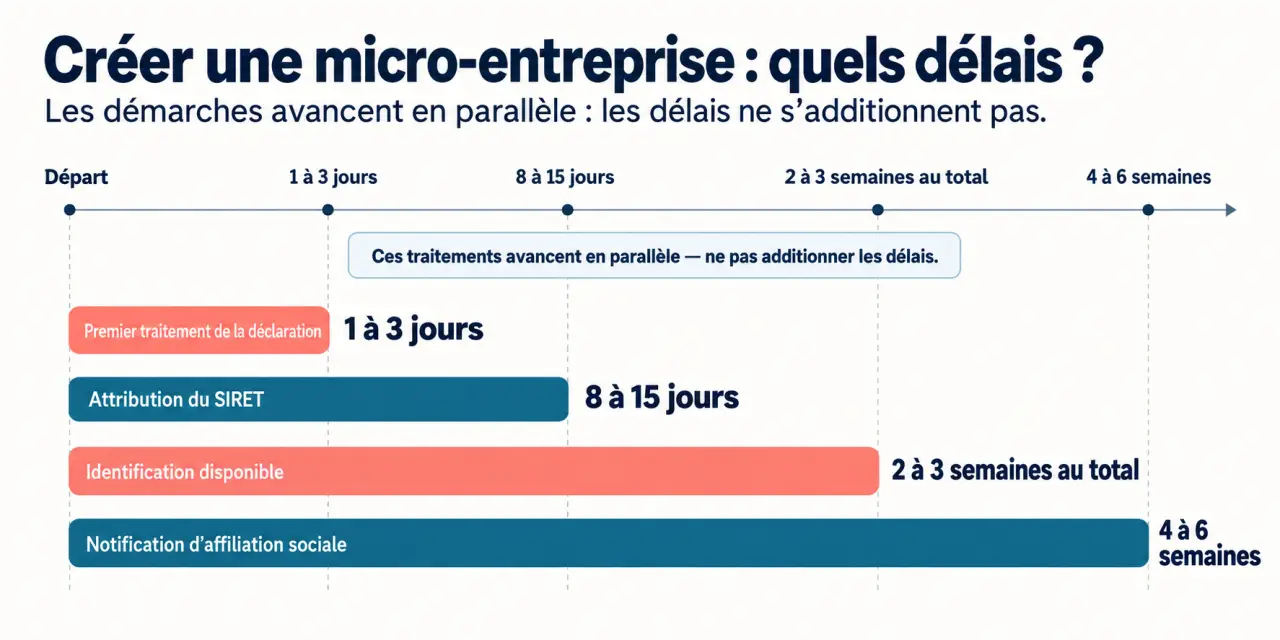
| Premier traitement de la déclaration | 1 à 3 jours | Le dossier entre dans le circuit de vérification ; des compléments peuvent être demandés. |
| Attribution du numéro SIRET | 8 à 15 jours après la déclaration | L’établissement dispose de son identifiant administratif. |
| Création avec identification disponible | 2 à 3 semaines au total | Une marge pratique pour organiser le lancement, sans garantie de délai. |
| Notification d’affiliation sociale | 4 à 6 semaines | Le rattachement social est confirmé, selon le traitement de votre dossier. |
Ces délais ne s’additionnent pas. Plusieurs traitements avancent en parallèle. Il ne faut donc pas cumuler 3 jours, 15 jours et 6 semaines pour déterminer quand commencer. Il ne s’agit pas non plus de délais légaux maximaux : une anomalie ou une vérification supplémentaire peut les allonger.
Le SIRET, attribué par l’Insee, comporte 14 chiffres. Il associe le SIREN, qui identifie l’entreprise, au code NIC, qui identifie l’établissement. La notification sociale, souvent appelée « affiliation à la SSI », relève du circuit de protection sociale : son arrivée plus tardive ne signifie pas automatiquement que votre création est bloquée.
Fixer sa date de lancement avant de déposer la demande
Selon Service-Public, la demande d’immatriculation peut être déposée au plus tôt 1 mois avant le début d’activité et au plus tard 15 jours après. Cette fenêtre légale ne doit pas être confondue avec un conseil d’organisation : attendre les derniers jours vous expose à devoir gérer vos premiers clients pendant le traitement administratif.
Un calendrier concret pour démarrer le 1er septembre
Pour un début d’activité prévu le 1er septembre, vous pouvez déposer votre demande dès le 1er août. Préparer les justificatifs en juillet, puis déposer au début du mois d’août, laisse une marge pour répondre à une éventuelle demande de correction. Un dépôt environ 2 semaines avant le lancement constitue un repère pratique, mais reste moins confortable si le dossier nécessite une régularisation.
La date de début d’activité déclarée et la date de réception du SIRET remplissent deux fonctions différentes. La première situe votre démarrage ; la seconde correspond à l’obtention de votre identifiant. Vérifiez donc la date saisie avant de transmettre la formalité, plutôt que de supposer qu’elle sera automatiquement celle du courrier reçu.
Pensez au lancement comme à un engrenage : l’immatriculation n’est qu’une roue parmi d’autres. Si votre client exige un SIRET pour créer votre fiche fournisseur, puis un bon de commande avant toute intervention, l’attente administrative peut décaler aussi le paiement. Demandez-lui ses pièces obligatoires en amont : votre véritable date de disponibilité dépend parfois davantage de son circuit d’achat que du seul dépôt sur l’INPI.
Travailler et facturer pendant l’attente du SIRET
L’absence de SIRET n’équivaut pas toujours à une interdiction de démarrer, mais elle impose de vérifier votre situation. Vous devez avoir effectué la formalité nécessaire, respecter la date de début déclarée et remplir les conditions propres à votre métier. Une demande déposée ne remplace ni une qualification obligatoire, ni une autorisation, ni une assurance imposée pour certaines activités.
Lorsqu’une immatriculation a effectivement été demandée et que le numéro n’est pas encore attribué, la mention « SIRET en cours d’attribution » peut être utilisée sur les documents concernés pendant cette période transitoire. Elle ne permet pas de facturer une activité jamais déclarée. Conservez le justificatif de dépôt et communiquez votre numéro au client dès son attribution afin de compléter les documents nécessaires.
Pour une première facture importante, le plus simple reste d’attendre le SIRET lorsque votre calendrier le permet. Certains clients ou outils de facturation exigent cet identifiant avant tout traitement. En cas de doute sur votre immatriculation ou les mentions à porter, faites confirmer votre situation avant d’émettre la facture.
Pendant cette attente, vous pouvez préparer vos modèles de devis, vos conditions de paiement et votre suivi des recettes. Vérifiez également les assurances applicables : le délai administratif ne doit pas masquer les autres conditions d’exercice.
Dossier bloqué : les vérifications qui évitent de perdre une semaine
Un dossier incomplet, une pièce illisible, une adresse incohérente ou une description imprécise de l’activité peuvent retarder la validation. Les activités réglementées demandent une attention particulière : les justificatifs de qualification ou les autorisations nécessaires doivent être anticipés.
- Identité : vérifiez la lisibilité et la cohérence des pièces demandées.
- Adresse : joignez le justificatif adapté à votre domiciliation.
- Activité : décrivez précisément ce que vous allez vendre ou réaliser.
- Suivi : consultez les notifications du Guichet unique et vos courriels, y compris les indésirables.
Sans SIRET après 30 jours, soit environ 1 mois, vérifiez l’avancement du dossier. Regardez d’abord si une régularisation vous attend dans votre espace INPI. Contactez ensuite l’assistance du Guichet unique ou l’organisme chargé de la validation indiqué dans le suivi, avec votre référence de formalité.
Les anciens centres de formalités des entreprises ne constituent plus le point de dépôt des créations. Évitez aussi de déposer une seconde demande identique pour accélérer la première : mieux vaut identifier le blocage. Un accompagnement peut sécuriser les pièces, mais ne garantit pas un traitement administratif prioritaire.
Après la création : déclaration de recettes et éventuelle reprise d’activité
La première déclaration de chiffre d’affaires n’est pas immédiate
Un délai d’au moins 90 jours sépare le début d’activité de la première déclaration de chiffre d’affaires. L’échéance exacte dépend de votre périodicité, mensuelle ou trimestrielle, et du calendrier applicable. Consultez la date affichée dans votre espace auto-entrepreneur de l’Urssaf plutôt que de calculer simplement trois mois à partir de la réception du SIRET.
Cette attente n’efface pas les recettes encaissées entre-temps : elles devront être déclarées sur la période concernée. Tenez votre suivi dès le premier encaissement et mettez de côté les sommes destinées aux cotisations. Même sans chiffre d’affaires, une déclaration reste nécessaire à l’échéance prévue.
Recréer après une cessation ne remet pas tous les compteurs à zéro
Depuis 2016, il n’existe plus de délai de carence légal général pour recréer une micro-entreprise après une cessation. Vous pouvez donc engager une nouvelle formalité sans attendre une période imposée, sous réserve de remplir les conditions du régime.
Les avantages ne redémarrent toutefois pas automatiquement. Pour bénéficier à nouveau de l’ACRE, il faut notamment respecter un délai de 3 ans depuis la fin du précédent bénéfice, ainsi que les autres conditions d’éligibilité. Pour la cotisation foncière des entreprises, une reprise dans un délai de 2 ans peut ne pas être considérée comme une véritable création ouvrant droit à l’exonération de début d’activité : faites vérifier votre cas par le service des impôts des entreprises.
Pour planifier sereinement votre lancement, retenez donc deux repères : déposer un dossier complet suffisamment tôt et attendre la confirmation des identifiants nécessaires à vos premiers clients. L’affiliation sociale et les déclarations de recettes suivent ensuite leur propre calendrier.