Devenir son propre patron sans quitter son emploi trop tôt : du premier client au bon statut
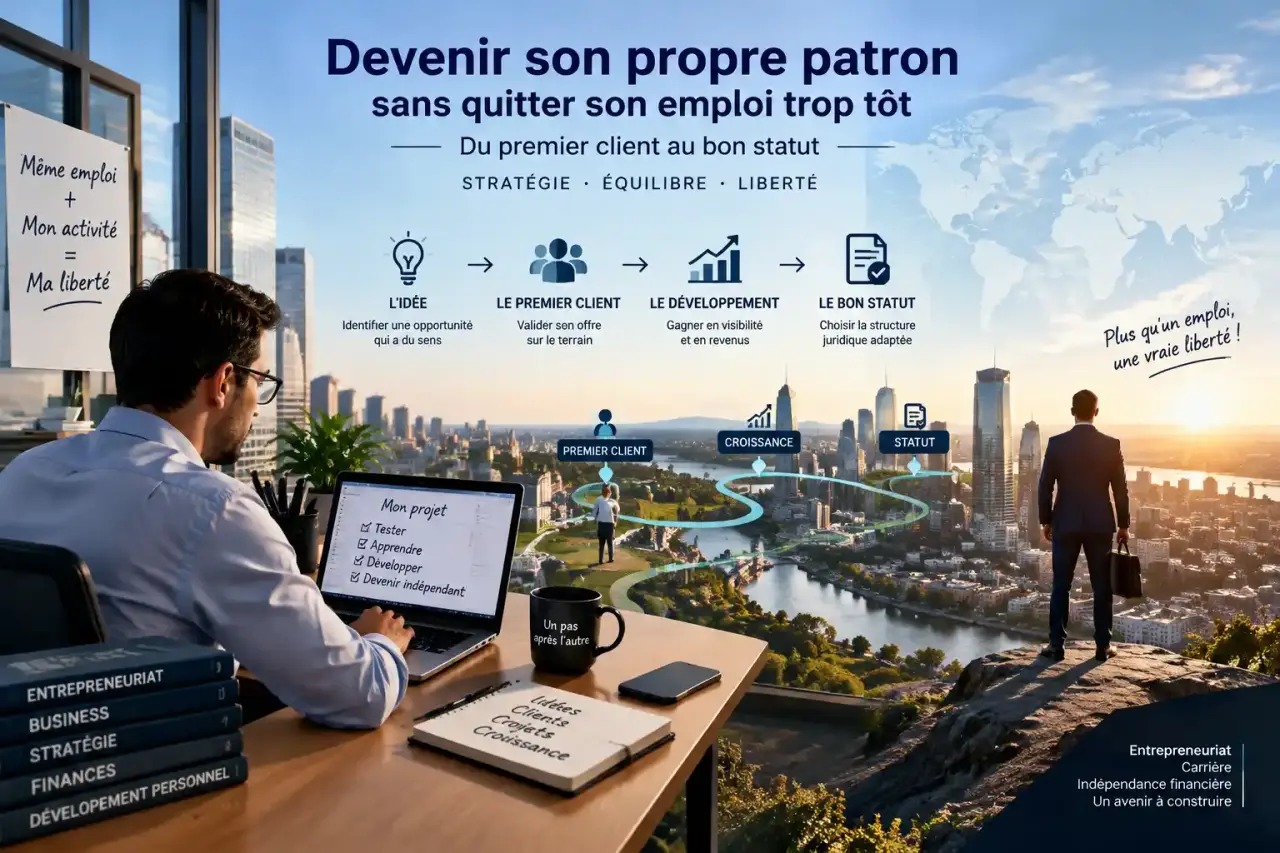
Devenir son propre patron suppose de réunir trois éléments : une offre que des clients souhaitent acheter, un modèle économique viable et un cadre juridique adapté. En France, il est souvent possible de préparer son activité tout en restant salarié. Avant de démissionner ou d’investir, mieux vaut vérifier les conditions d’exercice, tester la demande et chiffrer ce que l’entreprise devra réellement vous rapporter.
Choisir une activité réaliste, pas seulement une nouvelle liberté
Travailler à son compte permet de choisir son positionnement, ses clients et son organisation. Cette autonomie s’accompagne toutefois de nouvelles responsabilités : prospecter, négocier, facturer, suivre les paiements et anticiper les charges. Vous ne supprimez pas les contraintes : vous devenez responsable de leur arbitrage. Les délais clients peuvent ainsi peser davantage que les horaires autrefois imposés.
Partir de ses compétences et vérifier les conditions d’accès
Le conseil, le développement informatique, le graphisme ou la traduction peuvent se pratiquer en indépendant. L’artisanat, le commerce et l’agriculture ouvrent d’autres possibilités, avec des besoins matériels et des réglementations différents. Reprendre une entreprise permet aussi de partir d’une clientèle existante, à condition d’examiner les comptes, les contrats et les investissements nécessaires.
Il n’existe pas de diplôme général obligatoire pour entreprendre. Certaines professions exigent néanmoins une qualification, une autorisation ou une inscription professionnelle. Vérifiez ces exigences avant toute dépense. La capacité juridique compte également : un mineur émancipé peut entreprendre dès 16 ans dans certaines conditions, avec une autorisation spécifique pour être commerçant. Le titre de séjour, lorsqu’il est nécessaire, doit permettre l’activité envisagée, et une interdiction de gérer peut limiter l’accès à certaines fonctions.
Définir ses limites personnelles dès le départ
Fixez votre revenu minimal, vos horaires acceptables et la somme que vous pouvez risquer sans fragiliser votre foyer. Identifiez aussi les compétences à acquérir : vente, gestion, comptabilité ou réglementation. Une formation ciblée et quelques rendez-vous d’accompagnement sont souvent plus utiles qu’une longue préparation sans confrontation aux clients.
Valider la demande et calculer le revenu réellement disponible
Une idée séduisante ne constitue pas encore un marché. Votre étude de marché doit préciser qui achète, pour quel problème, à quel prix et auprès de quels concurrents. Échangez avec des clients potentiels sur leurs pratiques actuelles, leurs budgets et leurs critères de choix, plutôt que de leur demander simplement si votre idée leur plaît.
Formalisez ensuite une offre facile à comprendre : une cible, une prestation ou un produit, un résultat attendu et un prix. Pour trouver vos premiers clients, privilégiez les canaux où ils sont déjà présents : réseau professionnel, prospection directe, partenariats locaux ou plateformes spécialisées. Les ventes doivent être réalisées dans un cadre légal adapté.
Construire un prévisionnel utile aux décisions
Le business plan rassemble votre modèle économique, votre stratégie commerciale et vos besoins financiers. Son budget prévisionnel peut porter sur 3 à 5 ans, mais détaillez surtout les premiers mois : encaissements probables, achats, assurances, logiciels, cotisations, fiscalité et rémunération. Le chiffre d’affaires n’est ni votre bénéfice ni votre revenu personnel.
Imaginez votre trésorerie comme un pont entre la prestation livrée et le paiement reçu. Chaque délai client allonge la traversée, tandis que le loyer, les fournisseurs et les cotisations continuent de tomber. Prévoir un acompte, des échéances intermédiaires et une réserve de trésorerie permet de soutenir ce passage. Une entreprise peut avoir des commandes et pourtant manquer d’argent pour fonctionner.
Calculez enfin votre seuil de rentabilité : le volume de ventes nécessaire pour couvrir vos charges. Pour une prestation, tenez compte des heures non facturables consacrées à la prospection et à l’administration. Un tarif apparemment confortable peut devenir insuffisant lorsque seules certaines journées sont vendues.
Financer le démarrage sans fragiliser son quotidien
Commencez par séparer trois budgets : les dépenses de lancement, le fonctionnement de l’entreprise et les dépenses personnelles. Une activité de service utilisant du matériel déjà disponible peut demander peu d’investissement. Une boutique, un atelier ou une exploitation agricole nécessitent généralement davantage de capitaux.
Devenir son propre patron sans apport important est donc envisageable dans certaines activités, mais se lancer sans aucune marge financière reste risqué. Réduisez les engagements fixes : location ponctuelle plutôt qu’achat immédiat, stock limité, offre resserrée et investissements progressifs. Ne confondez pas absence de capital social minimal élevé et absence de frais.
- L’épargne personnelle apporte de la souplesse, mais préservez une réserve pour le foyer.
- Le prêt bancaire suppose un projet argumenté et une capacité de remboursement crédible.
- Le financement participatif peut soutenir un lancement, mais exige une campagne et parfois des contreparties coûteuses.
- Les aides et prêts d’honneur dépendent du profil, du territoire et du projet : vérifiez leurs conditions avant de les intégrer au budget.
Selon votre situation, examinez également l’ACRE et les dispositifs de France Travail, notamment le maintien partiel de l’allocation ou l’ARCE. Leur accès et leur articulation doivent être vérifiés individuellement. Les chambres consulaires, les réseaux d’accompagnement et un expert-comptable peuvent vous aider à tester plusieurs scénarios, dont un démarrage plus lent que prévu.
Comparer les statuts avant d’effectuer les formalités
Le statut se choisit en fonction des charges, des risques, de la protection sociale et des perspectives d’association. Le terme « freelance » décrit une façon de travailler, pas une forme juridique. De même, la micro-entreprise est un régime simplifié de l’entreprise individuelle, et non une société.
| Forme d’exercice | Intérêt principal | Points de vigilance |
|---|---|---|
| Entreprise individuelle au régime micro | Gestion simplifiée pour une activité éligible avec peu de frais | Cotisations calculées sur le chiffre d’affaires ; charges réelles non déduites pour ce calcul ; plafonds à respecter |
| Entreprise individuelle au réel | Prise en compte des charges réelles, sans créer de société | Comptabilité plus complète ; cotisations et fiscalité à anticiper |
| Société, notamment EURL ou SASU | Organisation distincte, adaptée à certains projets de développement | Statuts, frais de constitution et obligations annuelles ; protection sociale variable selon la forme et la rémunération |
La séparation des patrimoines en entreprise individuelle et la responsabilité limitée en société comportent des exceptions. Une caution personnelle peut notamment vous engager. Comparez aussi la couverture maladie, la prévoyance et la retraite : être dirigeant assimilé salarié ne donne pas automatiquement droit à l’assurance chômage.
Une fois le choix arrêté, préparez les justificatifs, la domiciliation et les éventuelles autorisations. Les formalités passent par le guichet unique des entreprises. En société, s’ajoutent notamment les statuts, le dépôt du capital et l’annonce légale. Organisez ensuite facturation, comptabilité, déclarations et assurances obligatoires selon l’activité.
Organiser la transition depuis le salariat sans brûler les étapes
Le cumul emploi salarié et activité indépendante est souvent possible, sous réserve de votre situation. Examinez votre contrat, votre convention collective et une éventuelle clause d’exclusivité, dont l’application peut être encadrée lors d’une création. Respectez toujours le devoir de loyauté : pas de détournement de clientèle, d’utilisation des moyens de l’employeur ou de concurrence déloyale. Vérifiez également toute clause de non-concurrence applicable après le départ.
Un congé pour création d’entreprise peut offrir une période de transition. Le cadre général prévoit notamment 2 ans d’ancienneté et une durée maximale de 12 mois, renouvelable une fois, sous réserve des dispositions conventionnelles applicables. Les modalités et les possibilités de report ou de refus doivent être examinées avant la demande.
Si vous envisagez la démission-reconversion, contactez un conseiller en évolution professionnelle avant de démissionner. Ce dispositif vise notamment les salariés justifiant de 5 années d’activité salariée continue, selon les règles d’éligibilité. Le caractère réel et sérieux du projet doit être validé avant le départ. Après validation favorable, le délai pour s’inscrire à France Travail et demander l’allocation est de 6 mois.
Le bon moment pour quitter son emploi repose donc sur des preuves : une demande vérifiée, une trésorerie suffisante et une organisation soutenable. Commencez par rédiger votre offre, rencontrer des prospects et chiffrer vos besoins. Ces actions vous aideront davantage à décider qu’une démission prise pour rendre le projet irréversible.