Comptabilité SASU : les obligations à respecter et le choix entre autonomie et accompagnement
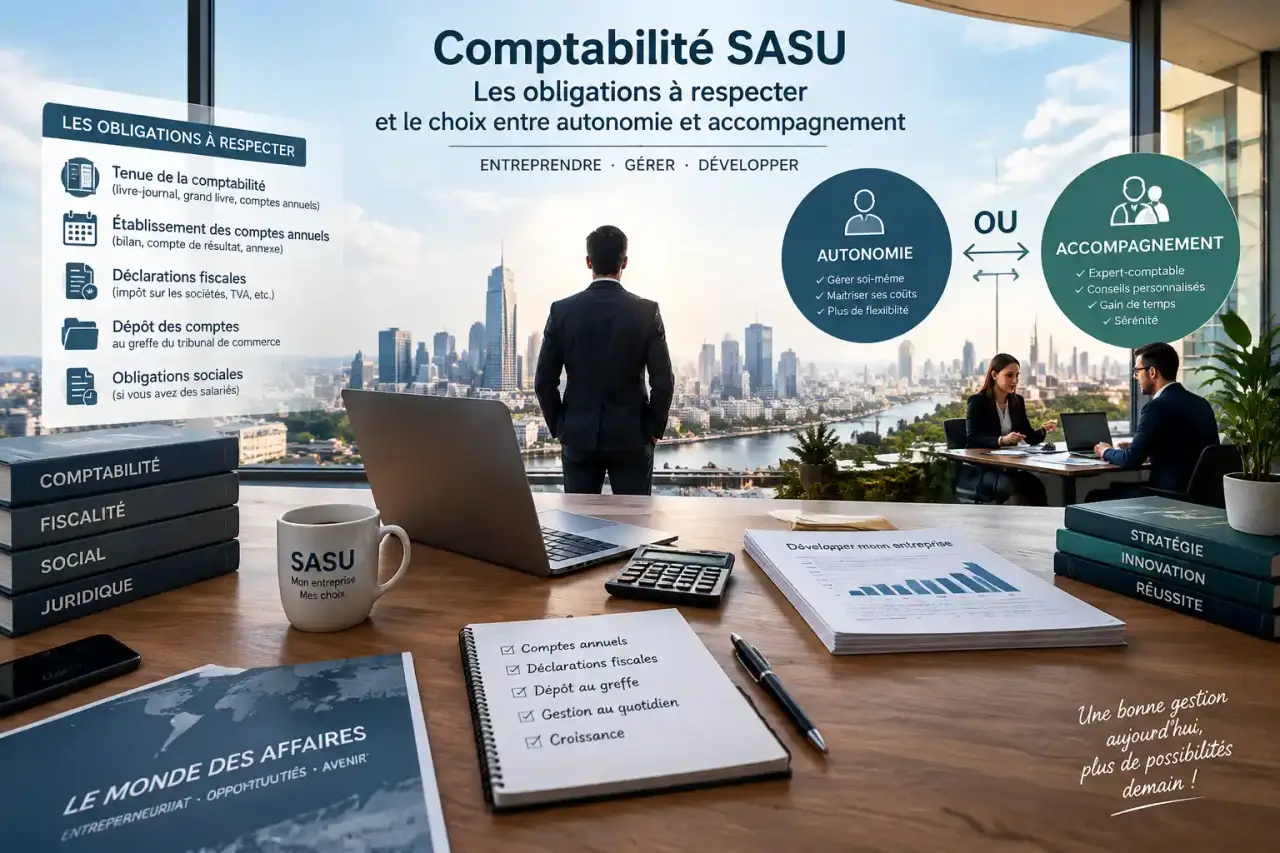
La comptabilité d’une SASU ne consiste pas seulement à classer des factures avant une déclaration de TVA. Dès son immatriculation, la société doit enregistrer ses opérations, conserver ses justificatifs, établir ses comptes annuels et respecter les délais de dépôt. Une organisation régulière permet au président de rester conforme sans devoir reconstituer toute l’activité au moment de la clôture.
Le socle obligatoire : une comptabilité qui retrace réellement l’activité
Une SASU est une société commerciale. Elle doit donc tenir une comptabilité régulière, sincère et donnant une image fidèle de son patrimoine et de son résultat. Chaque mouvement qui affecte l’entreprise doit être enregistré dans l’ordre chronologique : ventes, achats, frais professionnels, salaires, cotisations, emprunts, encaissements et règlements.
Chaque écriture doit être rattachée à une pièce justificative : facture émise ou reçue, relevé bancaire, note de frais, contrat, ticket de caisse ou justificatif de paiement. Ces documents comptables doivent être conservés pendant 10 ans. Une facture absente, une dépense personnelle mélangée aux charges de la société ou une écriture enregistrée plusieurs mois après l’opération fragilise la fiabilité de l’ensemble.
Un compte bancaire dédié pour séparer les flux
La SASU dispose de sa propre personnalité juridique. L’argent de la société ne doit donc pas être confondu avec celui de son associé unique. Un compte bancaire dédié à l’activité facilite le rapprochement bancaire, le suivi de trésorerie et le contrôle des justificatifs. Il permet aussi de distinguer clairement une dépense engagée pour la société d’une dépense personnelle du président.
Cette séparation n’empêche pas le dirigeant d’avancer ponctuellement une dépense pour la SASU. L’opération doit alors être enregistrée dans un compte courant d’associé, avec le justificatif correspondant, au lieu d’être mélangée aux dépenses privées. Les remboursements restent ainsi lisibles et l’entreprise n’a pas à reconstituer son historique financier en fin d’exercice.
Les documents à tenir au fil de l’exercice
La comptabilité d’une SASU repose notamment sur deux registres essentiels. Ils peuvent être tenus au moyen d’un logiciel, à condition que les données soient organisées, traçables et appuyées par des pièces justificatives.
- Le livre-journal enregistre les opérations dans leur ordre de date, avec leur libellé, leur montant et leur imputation comptable.
- Le grand livre reprend ces mouvements compte par compte : banque, clients, fournisseurs, TVA, charges, produits ou immobilisations.
Le livre d’inventaire n’est plus obligatoire depuis le 1er janvier 2016. L’inventaire annuel reste toutefois obligatoire. À la clôture, la société doit contrôler ses créances, ses dettes, ses stocks éventuels, son matériel, ses abonnements courus et les autres éléments actifs ou passifs. Cette vérification évite, par exemple, d’oublier une facture fournisseur reçue tardivement ou de comptabiliser immédiatement en charge un équipement qui doit être immobilisé.
Adopter une routine plutôt qu’un rattrapage annuel
Une petite SASU qui traite peu de factures peut tenir sa comptabilité seule. Elle a toutefois intérêt à instaurer un rythme mensuel : importer les relevés bancaires, classer les justificatifs, émettre les factures, vérifier les paiements clients et contrôler la TVA. La clôture devient alors un travail de vérification, plutôt qu’une reconstitution urgente de douze mois d’activité.
À la clôture, produire puis faire approuver les comptes annuels
Les comptes annuels présentent la situation de la SASU à la fin de son exercice. Ils comprennent généralement le bilan, le compte de résultat et l’annexe légale. Cette annexe peut bénéficier d’allègements ou d’une dispense selon la taille de la société et les conditions applicables.
| Document | Ce qu’il permet de lire |
|---|---|
| Bilan | Ce que la SASU possède, ce qu’elle doit et la structure de ses capitaux à la date de clôture. |
| Compte de résultat | Les produits et les charges de l’exercice, donc le bénéfice ou la perte réalisée. |
| Annexe | Les informations qui expliquent ou complètent certains postes des comptes, lorsque sa production est requise. |
L’associé unique, souvent aussi président de la société, prend la décision d’approbation des comptes et la consigne dans un registre des décisions. Cette approbation doit intervenir dans les 6 mois suivant la clôture de l’exercice, sauf prolongation accordée. Même lorsque la direction et l’actionnariat sont réunis entre les mains d’une seule personne, la SASU reste distincte de son dirigeant.
Déposer les comptes et connaître les options de confidentialité
Après leur approbation, les comptes annuels doivent être déposés au greffe compétent. Le dépôt intervient dans le mois qui suit l’approbation, ou dans les 2 mois lorsqu’il est réalisé en ligne. Les démarches dématérialisées peuvent passer par les services associés au Guichet des formalités des entreprises géré par l’INPI, selon le circuit de dépôt utilisé.
Le dépôt rend en principe les comptes accessibles au public. Certaines petites sociétés peuvent toutefois joindre une déclaration de confidentialité, si elles remplissent les conditions légales. Cette possibilité ne supprime ni l’obligation d’établir les comptes ni celle de les déposer. Elle limite leur diffusion. Il faut donc vérifier ce point avant le dépôt, car l’option dépend notamment de la catégorie de l’entreprise et de sa situation.
Ne pas confondre dépôt des comptes et déclarations fiscales
Le dépôt au greffe ne remplace ni la liasse fiscale ni les déclarations de TVA ou les obligations sociales éventuelles. La comptabilité alimente ces déclarations, mais chacune suit son propre calendrier. Une comptabilité à jour permet de produire les montants déclarés sans incohérence entre les factures, la banque et les comptes annuels.
Comptabilité d’engagement, trésorerie et choix d’accompagnement
Le régime fiscal de la SASU influence la présentation de ses obligations. Au régime réel normal, la comptabilité d’engagement constitue la référence : une vente et une dépense sont enregistrées lorsqu’elles sont acquises ou engagées, même si le paiement intervient plus tard. Cette méthode donne une vision complète des créances clients et des dettes fournisseurs.
Le régime réel simplifié peut permettre des modalités plus allégées en cours d’année, proches d’une comptabilité de trésorerie, avec des régularisations à la clôture. Il ne dispense ni de l’établissement des comptes annuels ni du suivi des opérations. Il n’autorise pas non plus à surveiller uniquement le solde bancaire. Le régime applicable dépend de l’activité, du chiffre d’affaires et des règles fiscales de la société.
Faire seul, utiliser un logiciel ou confier la mission
Le recours à un expert-comptable n’est pas obligatoire pour une SASU. Le président peut gérer lui-même sa comptabilité si l’activité est simple, le volume de pièces limité et ses bases comptables et fiscales suffisantes. Un logiciel de facturation et de comptabilité peut faciliter la saisie, les relances et le rapprochement bancaire. Il ne remplace toutefois pas le contrôle du dirigeant.
L’externalisation devient souvent pertinente lorsque la société gère une TVA complexe, la rémunération du président, des salariés, des immobilisations, du stock ou des opérations internationales. Elle peut aussi accompagner une croissance rapide. Le bon critère n’est pas uniquement le coût, mais la capacité à produire à temps des écritures justifiées et des comptes cohérents. Un commissaire aux comptes peut également devoir être nommé lorsque les seuils légaux ou certaines situations de contrôle sont remplis.
En pratique, la meilleure protection consiste à réunir les justificatifs au fil de l’eau, vérifier la banque chaque mois, anticiper la clôture et n’approuver les comptes qu’après avoir compris les principaux chiffres. Cette discipline réduit le risque d’erreur, de retard de dépôt et de difficulté lors d’un contrôle.