Quels leviers pour optimiser le besoin en fonds de roulement sans fragiliser l’activité ?
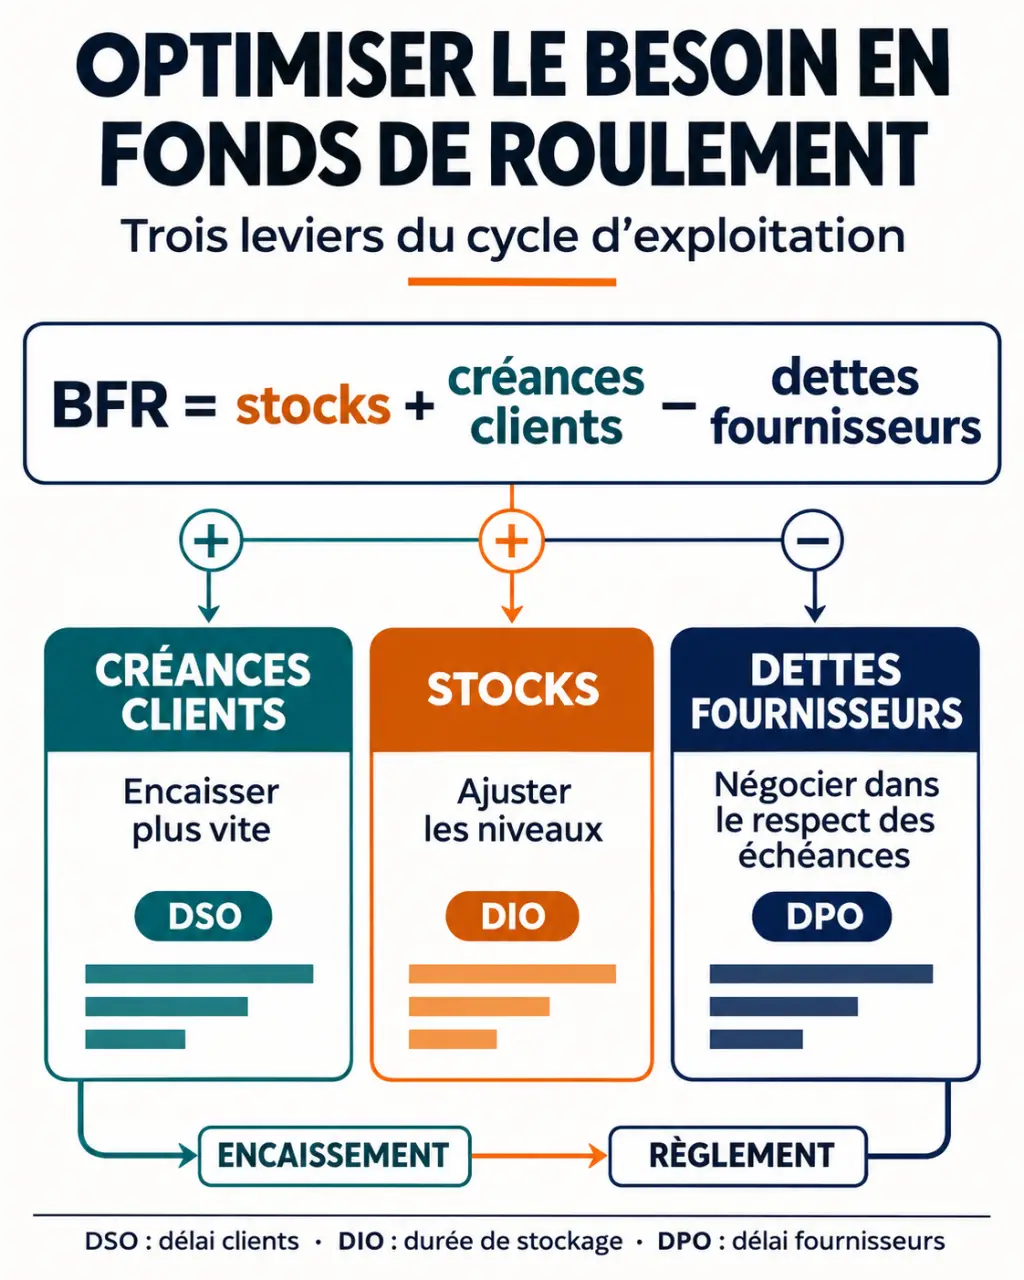
Pour optimiser le besoin en fonds de roulement, trois leviers dominent : encaisser plus vite les créances clients, réduire les stocks inutiles et négocier les échéances fournisseurs. Leur efficacité dépend toutefois des causes du décalage de trésorerie. Une facture bloquée ne se traite pas comme un surstock saisonnier, et retarder un paiement sans accord ne constitue pas une optimisation durable.
Repérer l’argent immobilisé avant de choisir les actions
Le besoin en fonds de roulement, ou BFR, représente le financement nécessaire pour couvrir le décalage entre les dépenses et les recettes d’exploitation. Sa formule simplifiée est : BFR = stocks + créances clients − dettes fournisseurs. Un BFR positif signifie qu’une partie du cycle doit être financée ; un BFR négatif indique que ce cycle dégage une ressource.
Calculer l’effet des leviers sur le BFR
Estimez l’effet d’une variation des délais clients, de stockage et fournisseurs sur le besoin en fonds de roulement et la trésorerie.
Résultats estimés
Formules : BFR = stocks + créances clients − dettes fournisseurs. DSO = créances clients / CA TTC × 365 ; DIO = stocks / achats TTC × 365 ; DPO = dettes fournisseurs / achats TTC × 365. L’effet de trésorerie est l’opposé de la variation du BFR.
Cette lecture doit être adaptée à l’activité. Dans les services, les travaux en cours et les acomptes clients peuvent peser davantage que les stocks physiques, comme le souligne Bpifrance Création. Le calcul détaillé doit également intégrer les autres créances et dettes d’exploitation pertinentes.
Avant d’agir, rapprochez la comptabilité, la balance âgée des clients, les inventaires et les échéanciers fournisseurs. Comparez plusieurs périodes : une photographie de fin de mois peut masquer un pic saisonnier ou une accumulation temporaire de commandes.
| Indicateur | Calcul sur une année | Lecture opérationnelle |
|---|---|---|
| DSO : délai moyen d’encaissement | Créances clients TTC / chiffre d’affaires TTC × 365 | Un délai qui augmente invite à examiner facturation, conditions commerciales et retards. |
| DIO : durée d’écoulement du stock | Stock moyen / coût des achats × 365 | Une hausse peut signaler des achats excessifs ou une rotation ralentie. |
| DPO : délai moyen de règlement fournisseur | Dettes fournisseurs TTC / achats TTC × 365 | Il mesure le crédit effectivement obtenu auprès des fournisseurs. |
Ces formules, présentées notamment par Gestion Crédit Expert, supposent des bases cohérentes. Pour les stocks, adaptez le dénominateur à leur nature : marchandises, matières premières ou produits finis. Bpifrance Création rappelle que les ratios varient selon l’activité. En période de croissance ou de forte saisonnalité, complétez les moyennes par un suivi des échéances réelles.
Accélérer les encaissements en supprimant les blocages
Commencer avant l’échéance de la facture
La réduction du délai client commence dès la commande. Faites valider les conditions de paiement, le destinataire de la facture et les justificatifs attendus. Facturez dès que le contrat le permet, avec les bonnes références et les pièces nécessaires. Un bon de livraison manquant peut immobiliser une créance pourtant incontestée.
Négociez des acomptes lorsque l’entreprise engage des dépenses avant de livrer. Pour les prestations longues, prévoyez une facturation par étapes plutôt qu’un règlement intégral à la fin. Formalisez aussi une politique de crédit : plafond d’encours, conditions accordées selon le risque et validation des exceptions commerciales.
Relancer selon la cause du retard
La balance âgée permet de classer les créances par ancienneté, mais elle doit indiquer également le responsable, le motif du blocage et la prochaine action. Une facture oubliée appelle une relance ; un désaccord sur la prestation exige une résolution commerciale. Automatisez les rappels simples et réservez l’intervention humaine aux litiges et aux montants sensibles.
Considérez le traitement des litiges comme une valve dans le circuit d’encaissement : multiplier les relances en aval ne sert à rien si une validation reste fermée en amont. Pour chaque facture bloquée, identifiez qui peut autoriser sa remise en paiement, quelle pièce manque et à quelle date l’obstacle sera levé. Ce suivi du point de passage évite de confondre pression sur le client et réparation du processus.
Un logiciel de recouvrement peut centraliser les échanges et les engagements de paiement. Un prestataire spécialisé peut prendre le relais lorsque les démarches internes échouent ou mobilisent trop de ressources. Dans les deux cas, comparez le coût, la qualité du suivi et la préservation de la relation client.
Ajuster stocks et achats sans déplacer le risque
Réduire les références dormantes, pas les stocks à l’aveugle
Commencez par fiabiliser l’inventaire physique et informatique. Distinguez les références à forte rotation, les produits saisonniers et les articles dormants. Réduire les réapprovisionnements inutiles libère progressivement de la trésorerie ; écouler un stock ancien peut nécessiter une remise qui affecte la marge.
Délais légaux pour payer une facture en France · Découvrez les délais de paiement entre professionnels, les pénalités applicables et les recours prévus par le droit français.
Révisez les quantités commandées à partir de la demande réelle, du délai d’approvisionnement et de la fiabilité du fournisseur. Le flux tendu n’est pertinent que si la continuité des livraisons reste maîtrisée. Pour une référence critique, conserver un stock de sécurité peut coûter moins cher qu’une rupture et une vente perdue.
Négocier les échéances plutôt que subir des retards
Côté fournisseurs, recherchez des conditions compatibles avec votre cycle d’encaissement. Une meilleure visibilité sur les commandes ou un engagement de volume peut soutenir la négociation. Payez à l’échéance convenue plutôt que systématiquement en avance, sauf si un escompte présente un intérêt économique supérieur.
L’allongement des délais doit être négocié et respecter le cadre légal applicable. Vérifiez les règles générales, les exceptions sectorielles et les stipulations contractuelles avant toute modification. Un retard unilatéral peut entraîner pénalités, suspension de livraison ou perte de confiance. Comparez aussi le gain de trésorerie à une éventuelle hausse des prix.
Chiffrer les gains et distinguer optimisation et financement
Pour estimer l’effet d’une baisse du DSO, utilisez : chiffre d’affaires annuel TTC / 365 × nombre de jours gagnés. Gestion Crédit Expert illustre qu’avec 5 millions d’euros TTC de chiffre d’affaires, un jour représente environ 13 700 euros de trésorerie et cinq jours environ 68 500 euros. Il s’agit d’une estimation, pas d’un bénéfice comptable supplémentaire.
Pour le DPO, appliquez le même raisonnement aux achats annuels TTC. Pour les stocks, utilisez la base de coût retenue dans le calcul du DIO, sans mélanger montants HT et TTC. Retranchez ensuite les frais, remises ou surcoûts nécessaires à l’action pour apprécier son intérêt économique net.
| Levier | Vitesse d’effet possible | Point de vigilance |
|---|---|---|
| Facturation et recouvrement | Rapide sur les créances exigibles et non litigieuses | Résoudre les causes des blocages |
| Stocks et approvisionnements | Progressive, selon le cycle de renouvellement | Préserver la disponibilité et la marge |
| Conditions fournisseurs | Au rythme des accords et échéances | Respecter les règles et sécuriser les livraisons |
L’affacturage, la cession Dailly et l’escompte permettent de mobiliser des créances. Une ligne de crédit peut couvrir un pic saisonnier. Ces solutions apportent du financement, mais ne corrigent pas nécessairement les causes du BFR. Comparez leurs frais, garanties et conditions de recours avant de les retenir.
Installer un pilotage partagé et anticiper la croissance
La direction doit fixer les priorités avec les équipes commerciales, comptables, achats et logistiques. Attribuez à chaque action un responsable, une échéance et un objectif mesurable en euros et en jours. Formez les équipes aux procédures retenues, notamment pour les litiges et les exceptions de paiement.
- Au démarrage : fiabiliser les données et traiter les principaux encours bloqués.
- Ensuite : revoir les conditions commerciales et les paramètres d’approvisionnement.
- Chaque mois : suivre BFR, DSO, DIO, DPO, impayés et ruptures.
Reliez ce tableau de bord aux prévisions de trésorerie. Une activité en croissance peut absorber davantage de liquidités même si les délais restent stables. Anticiper cet effet évite les découverts subis, les investissements reportés et les tensions de paiement. L’objectif n’est donc pas le BFR le plus bas à tout prix, mais un cycle d’exploitation finançable, fiable et compatible avec le développement de l’entreprise.