Fiscalité du PEE : ce qui est imposé, exonéré et à déclarer
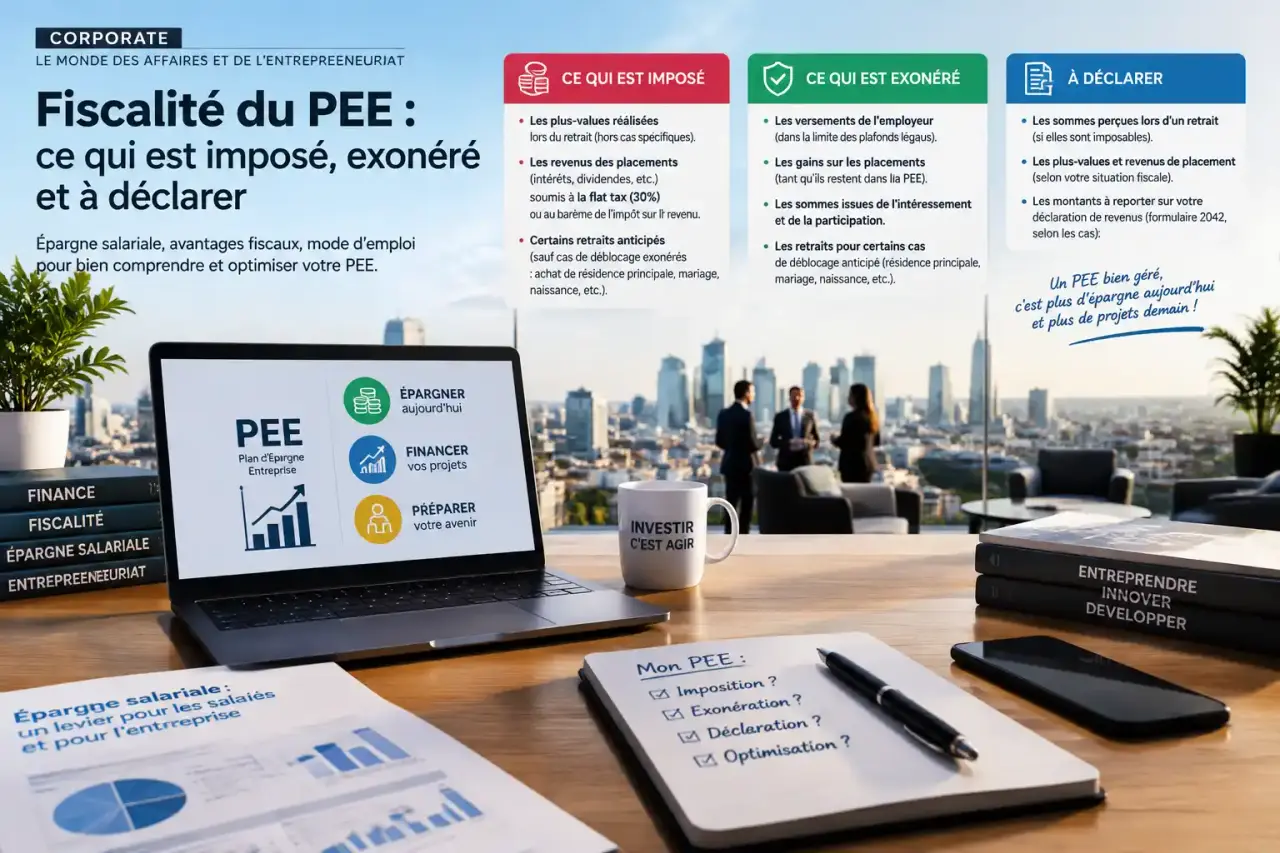
La fiscalité du PEE ne se calcule pas sur le montant total retiré. Pour savoir ce qui est imposable, il faut distinguer l’origine des sommes, le capital investi et les gains réalisés. Cette méthode évite l’erreur la plus fréquente : déclarer tout le retrait comme un revenu.
Le PEE : une épargne bloquée, mais fiscalement encadrée
Le plan d’épargne entreprise (PEE) est un dispositif d’épargne salariale qui permet aux salariés et, dans certains cas, aux dirigeants, de placer des sommes liées à l’entreprise. L’argent est généralement investi dans des fonds d’épargne salariale, comme les FCPE, ou dans des titres prévus par le règlement du plan.
En principe, les droits placés sur un PEE sont indisponibles pendant cinq ans. Ce délai s’apprécie versement par versement. Une prime investie cette année ne devient donc pas forcément disponible à la même date qu’une somme placée plusieurs années auparavant. En contrepartie de cette période de blocage, le PEE bénéficie d’un cadre fiscal spécifique.
Le plan peut recevoir des versements volontaires du salarié, de l’intéressement, de la participation, un abondement de l’employeur, ainsi que certaines sommes issues d’un compte épargne-temps ou d’un transfert autorisé. Le traitement fiscal dépend de la nature de chaque flux, et non de la seule existence du compte.
À l’entrée, l’origine de la somme détermine l’avantage fiscal
Le premier réflexe consiste à identifier ce qui alimente le PEE. Un versement volontaire n’a pas le même traitement qu’une prime d’intéressement, une participation ou un abondement employeur. Le tableau suivant résume les principales règles.
| Origine des sommes | Impôt sur le revenu au moment du versement | Point d’attention |
|---|---|---|
| Versement volontaire du salarié | Pas de déduction du revenu imposable | Le salarié verse une épargne déjà imposée. |
| Intéressement ou participation placés sur le PEE | Exonération d’impôt sur le revenu sous conditions de placement | Le choix du placement doit intervenir dans les délais prévus. |
| Abondement de l’employeur | Exonération d’impôt sur le revenu dans les limites applicables | Il est soumis à ses propres plafonds. |
| Prime de partage de la valeur | Traitement variable selon le régime applicable et le placement | Il faut vérifier l’information remise par l’employeur. |
Les versements volontaires ne réduisent pas l’impôt
Un versement personnel sur un PEE ne se déduit pas du revenu imposable, contrairement à certains versements effectués sur un plan d’épargne retraite. Son intérêt fiscal apparaît plus tard : les gains réalisés dans le plan ne sont pas soumis à l’impôt sur le revenu lors de leur récupération, sous réserve du respect des règles applicables au PEE.
Ces versements sont plafonnés à 25 % de la rémunération annuelle brute. Pour un salarié dont la rémunération est faible ou inexistante sur l’année, le règlement du plan et les règles applicables permettent néanmoins un versement minimal spécifique. Avant d’alimenter le compte, il est donc utile de vérifier le plafond individuel indiqué par le teneur de compte.
Intéressement, participation et abondement : le levier le plus favorable
Lorsque l’intéressement ou la participation sont perçus immédiatement, ils entrent en principe dans le revenu imposable. Lorsqu’ils sont affectés au PEE dans le délai prévu, ils peuvent bénéficier d’une exonération d’impôt sur le revenu. Des prélèvements sociaux peuvent toutefois s’appliquer. Une exonération d’impôt ne signifie donc pas une absence totale de prélèvements.
L’abondement correspond au complément versé par l’employeur, souvent en fonction du versement du salarié ou d’une prime placée. Il est encadré par un plafond multiplicatif et un plafond annuel réglementaire. Il est donc pertinent d’identifier le niveau de versement qui permet d’obtenir l’abondement maximal. Au-delà, immobiliser davantage d’épargne ne procure pas forcément le même avantage immédiat.
Pendant le blocage, le relevé annuel doit être lu différemment
Tant que les sommes restent investies dans le PEE, les arbitrages et l’évolution éventuelle de leur valeur ne créent en principe pas d’impôt sur le revenu à régler chaque année. Le capital peut toutefois augmenter ou diminuer selon les supports choisis. L’avantage fiscal ne supprime donc pas le risque lié au placement.
Le relevé annuel permet de distinguer trois éléments : ce que vous avez versé, ce que l’employeur a ajouté et ce que les placements ont gagné ou perdu. Cette lecture évite de confondre la performance avec l’abondement. Elle aide aussi à vérifier si l’allocation reste adaptée à la date prévue de disponibilité. Une personne qui envisage un achat immobilier prochain n’a pas nécessairement le même besoin de risque qu’une personne qui laisse son épargne se constituer pendant plusieurs années.
Conservez les avis d’option d’intéressement ou de participation, les relevés de situation et les justificatifs de déblocage. Ces documents facilitent la vérification des montants. Ils sont aussi utiles en cas de changement d’employeur ou de demande de retrait anticipé.
À la sortie, le capital n’est pas à déclarer comme un salaire
À l’issue du délai de cinq ans, le retrait du PEE s’effectue en capital. Les sommes récupérées sont en principe exonérées d’impôt sur le revenu, y compris les gains réalisés dans le plan. Le régime diffère ainsi de celui d’un compte-titres ordinaire, dans lequel les gains peuvent relever de la fiscalité des capitaux mobiliers.
Les plus-values et les revenus produits par les placements supportent toutefois les prélèvements sociaux lors de la sortie. Le taux global habituellement appliqué aux revenus du patrimoine est de 17,2 %, sous réserve des règles propres aux sommes et aux périodes concernées. Ces prélèvements ne portent pas sur le remboursement du versement volontaire lui-même, mais sur les gains correspondants.
Un exemple pour éviter une mauvaise déclaration
Supposons qu’un PEE affiche 8 000 € au moment du retrait : 5 000 € proviennent de versements et de primes placées, 2 000 € d’abondement et 1 000 € correspondent à des gains. Le retrait de 8 000 € n’a pas vocation à être ajouté comme un salaire ou une pension dans la déclaration de revenus. Les prélèvements sociaux concernent les 1 000 € de gains, selon le traitement effectué par le teneur de compte lors de la liquidation.
Il faut donc vérifier le récapitulatif de retrait plutôt que reporter mécaniquement le montant total perçu. En cas de doute sur une ligne préremplie ou sur un document fiscal reçu, l’avis d’opération et le relevé du gestionnaire permettent d’identifier la nature exacte du montant.
Déblocage anticipé, départ de l’entreprise et plans comparables
Un retrait avant cinq ans reste possible dans les cas prévus par la loi. Sont notamment concernés le mariage ou la conclusion d’un Pacs, la naissance ou l’adoption d’un troisième enfant, le divorce avec la garde d’au moins un enfant, l’invalidité, le décès, la rupture du contrat de travail, la création ou la reprise d’une entreprise, l’acquisition de la résidence principale et certaines situations de surendettement.
Le déblocage anticipé ne supprime pas, en principe, l’exonération d’impôt sur le revenu attachée au PEE lorsqu’il est demandé pour un motif autorisé. Les prélèvements sociaux sur les gains restent dus. Le départ de l’entreprise permet donc de rendre les sommes disponibles, mais il n’oblige pas à vider le plan. Selon les conditions du dispositif, celui-ci peut être conservé, avec d’éventuels frais de tenue de compte à la charge de l’ancien salarié.
Le PEI et le PEG suivent globalement la même logique fiscale que le PEE. Le PEI est mis en place entre plusieurs entreprises, tandis que le PEG concerne un groupe. Le PER répond à une logique différente : il peut offrir une déduction à l’entrée, mais sa fiscalité de sortie dépend notamment de l’origine des versements. Pour une prime assortie d’un abondement, le PEE est souvent le premier dispositif à examiner. Pour préparer la retraite avec une déduction immédiate, la comparaison avec le PER devient plus pertinente.