Micro-BNC ou déclaration contrôlée : que choisir quand les charges dépassent 34 % ?
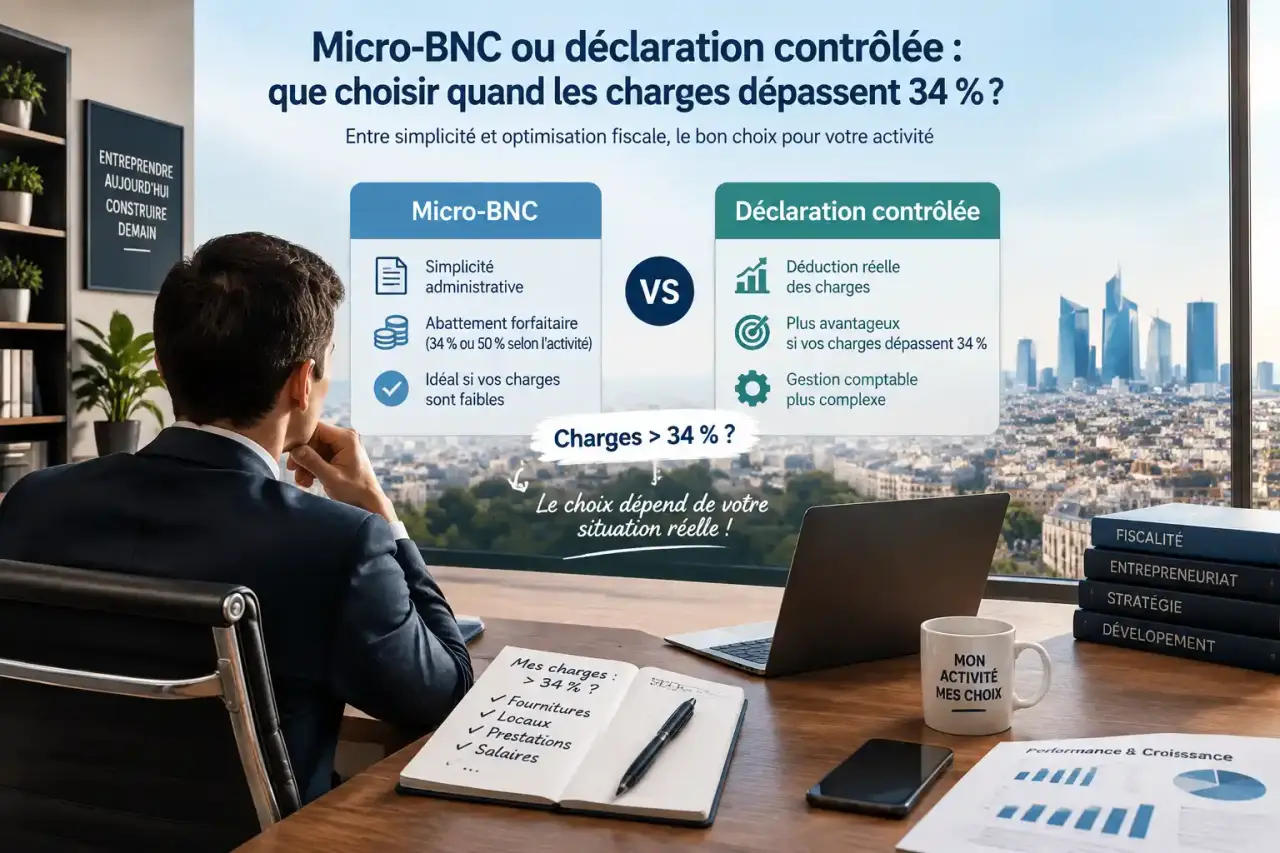
Les bénéfices non commerciaux, ou BNC, correspondent aux revenus tirés d’une activité professionnelle qui n’est ni commerciale, ni artisanale, ni industrielle. Cette catégorie fiscale concerne notamment les professions libérales, les consultants, les formateurs, les artistes et les auteurs. Le régime choisi détermine le calcul du revenu imposable, les justificatifs à conserver et les déclarations à déposer.
Reconnaître une activité relevant des bénéfices non commerciaux
L’article 92 du Code général des impôts rattache aux BNC les bénéfices provenant notamment des professions libérales, des charges et offices, ainsi que des activités intellectuelles ou artistiques exercées de façon indépendante. La nature réelle de l’activité compte davantage que le statut juridique adopté.
Calcul du bénéfice imposable en BNC
Comparez une estimation en micro-BNC avec une estimation en déclaration contrôlée.
Calculs indicatifs : le bénéfice estimé en micro-BNC correspond aux recettes diminuées de l’abattement calculé, et celui en déclaration contrôlée aux recettes diminuées des charges saisies.
Professions libérales, création et conseil
Les médecins, avocats, architectes, psychologues, experts, consultants, coachs, développeurs indépendants et formateurs relèvent généralement des BNC. Il en va souvent de même pour les auteurs qui perçoivent des droits d’auteur et pour certains artistes. Une profession libérale peut être réglementée, comme celle d’avocat, ou non réglementée, comme une activité de conseil. Dans les deux cas, elle peut relever des bénéfices non commerciaux.
Recettes, chiffre d’affaires et bénéfice : ne pas les confondre
Les recettes encaissées sont les sommes effectivement reçues dans le cadre de l’activité. Le chiffre d’affaires sert notamment à apprécier l’accès au régime micro-BNC. Le bénéfice imposable, lui, correspond au résultat retenu pour l’impôt sur le revenu et, selon la situation, pour le calcul des cotisations sociales. Il ne correspond donc pas automatiquement à l’argent disponible sur le compte bancaire professionnel.
Cette distinction est particulièrement utile lorsque les encaissements sont irréguliers. Une trésorerie peut sembler confortable après une mission importante, alors qu’une partie devra financer les charges à venir, les cotisations et l’impôt. Il est donc préférable de réserver progressivement les sommes nécessaires aux prochaines échéances plutôt que de considérer chaque encaissement comme un revenu personnel disponible.
BNC ou BIC : la frontière dépend d’abord de l’activité
Les BNC se distinguent des bénéfices industriels et commerciaux, ou BIC. Les BIC concernent en principe les activités de vente, d’achat-revente, de fourniture de logement, de restauration, de fabrication ou certaines prestations de services commerciales et artisanales. Les BNC correspondent davantage à une prestation personnelle, intellectuelle ou technique exercée de manière indépendante.
| Point de comparaison | BNC | BIC |
|---|---|---|
| Nature habituelle de l’activité | Libérale, intellectuelle, artistique ou non commerciale | Commerciale, artisanale, industrielle ou de vente |
| Exemples | Consultant, thérapeute, formateur, auteur | Commerçant, artisan, restaurateur, vendeur en ligne |
| Logique de revenu | Honoraires, prestations, droits | Ventes, production, prestations commerciales |
Une activité mixte demande une analyse séparée de chaque source de recettes. Un professionnel peut, par exemple, facturer des prestations de conseil relevant des BNC et vendre régulièrement des produits ou du matériel pédagogique. Ces revenus ne doivent pas être regroupés automatiquement sous une seule catégorie. La qualification retenue influence le régime fiscal, la comptabilité et, selon la situation, la TVA.
Choisir entre micro-BNC et déclaration contrôlée
Le choix ne dépend pas uniquement de la simplicité administrative. Il repose surtout sur le niveau de recettes et le poids réel des dépenses professionnelles. Pour les revenus 2026, le seuil du micro-BNC est fixé à 83 600 € de recettes annuelles hors taxes. Les seuils pouvant évoluer, il faut vérifier celui qui s’applique à l’année concernée avant de déclarer.
| Régime | Calcul du revenu imposable | Charges | Déclarations principales |
|---|---|---|---|
| Micro-BNC | Recettes encaissées moins un abattement forfaitaire de 34 % | Pas de déduction au réel | 2042 C Pro |
| Déclaration contrôlée | Recettes moins charges professionnelles déductibles | Déduites pour leur montant justifié | 2035, annexes 2035 A et 2035 B, puis 2042 C Pro |
Le micro-BNC : simple, mais pas toujours avantageux
Le régime micro-BNC applique un abattement de 34 % sur les recettes, avec un minimum de 305 €. Cet abattement est censé couvrir l’ensemble des dépenses professionnelles : matériel, assurance, déplacements, logiciels, loyers ou sous-traitance. Le régime convient surtout lorsque les frais restent faibles et que l’activité nécessite peu d’investissements.
Lorsque les charges réelles dépassent durablement 34 % des recettes, le forfait peut devenir moins favorable. Le professionnel imposé au micro-BNC ne peut pas ajouter ses dépenses réelles à l’abattement. Il conserve donc le forfait, même si ses frais dépassent le montant correspondant à 34 % des recettes.
La déclaration contrôlée : un résultat au plus près de l’activité
La déclaration contrôlée s’applique notamment lorsque le seuil du micro-BNC est dépassé. Elle peut aussi être choisie sur option, y compris lorsque le professionnel pourrait encore relever du micro-BNC. Ce régime permet de déduire les dépenses engagées dans l’intérêt de l’activité, à condition qu’elles soient nécessaires, justifiées et correctement enregistrées.
Les dépenses à usage mixte, professionnel et personnel, ne sont déductibles qu’à hauteur de leur part professionnelle. Le choix demande donc un suivi plus rigoureux, mais il permet de rapprocher le résultat fiscal de la réalité économique de l’activité lorsque les charges sont importantes.
Calculer son bénéfice imposable sans oublier les justificatifs
En déclaration contrôlée, le principe est simple : recettes encaissées moins charges déductibles égale bénéfice net imposable. Les dépenses habituellement admises peuvent comprendre le loyer ou le coworking, les assurances professionnelles, les abonnements, le matériel, les honoraires comptables, les frais de déplacement professionnels et les cotisations obligatoires.
Une dépense personnelle, une amende ou une charge dont le lien avec l’activité n’est pas démontré n’est pas déductible. Pour chaque frais, il faut pouvoir établir sa réalité, son montant et son utilité professionnelle. Les documents comptables doivent donc rester cohérents avec les recettes déclarées et l’activité exercée.
Exemple : un formateur encaisse 57 000 € sur l’année, dont 50 000 € d’honoraires, 5 000 € de ventes de matériel pédagogique et 2 000 € de subvention. Avec 23 000 € de dépenses déductibles, son bénéfice net atteint 34 000 €. Sous micro-BNC, le calcul serait différent : l’abattement forfaitaire remplacerait la déduction de ces 23 000 € de frais réels.
La tenue d’un livre de recettes et le classement méthodique des factures, relevés et notes de frais facilitent le calcul. Conserver les justificatifs pendant 10 ans permet aussi de répondre plus sereinement à une demande de l’administration.
Déclarer ses BNC et limiter le risque de pénalités
Le micro-BNC est reporté sur la déclaration complémentaire de revenus 2042 C Pro. En déclaration contrôlée, il faut d’abord établir une déclaration de résultat n° 2035, accompagnée des annexes 2035 A et 2035 B, puis reporter le résultat sur la 2042 C Pro. La transmission est dématérialisée, selon les cas, via EFI ou EDI-TDFC.
La déclaration 2035 est habituellement attendue au plus tard le deuxième jour ouvré suivant le 1er mai. Un délai supplémentaire de 15 jours s’applique à la téléprocédure. Les dates exactes peuvent varier : il est préférable de les contrôler chaque année dans son espace fiscal professionnel.
- Vérifier la catégorie fiscale de chaque activité exercée ;
- Comparer les charges réelles avec l’abattement de 34 % ;
- Préparer les recettes encaissées et les pièces justificatives ;
- Déposer les formulaires correspondant au régime retenu ;
- Archiver les déclarations et les documents comptables.
En cas de retard, l’administration peut adresser une mise en demeure. Une régularisation dans les 30 jours peut entraîner une majoration de 10 %. Au-delà, ou en cas de manquement délibéré, la majoration peut atteindre 40 %. Elle peut aller jusqu’à 80 % en présence de manœuvres frauduleuses ou d’un abus de droit.
Lorsque les charges sont nombreuses, les recettes diversifiées ou l’activité mixte, l’appui d’un expert-comptable peut aider à fiabiliser la qualification fiscale, le choix entre micro-BNC et déclaration contrôlée, ainsi que la déclaration 2035.