Saisie comptable : pourquoi une écriture équilibrée peut quand même être fausse
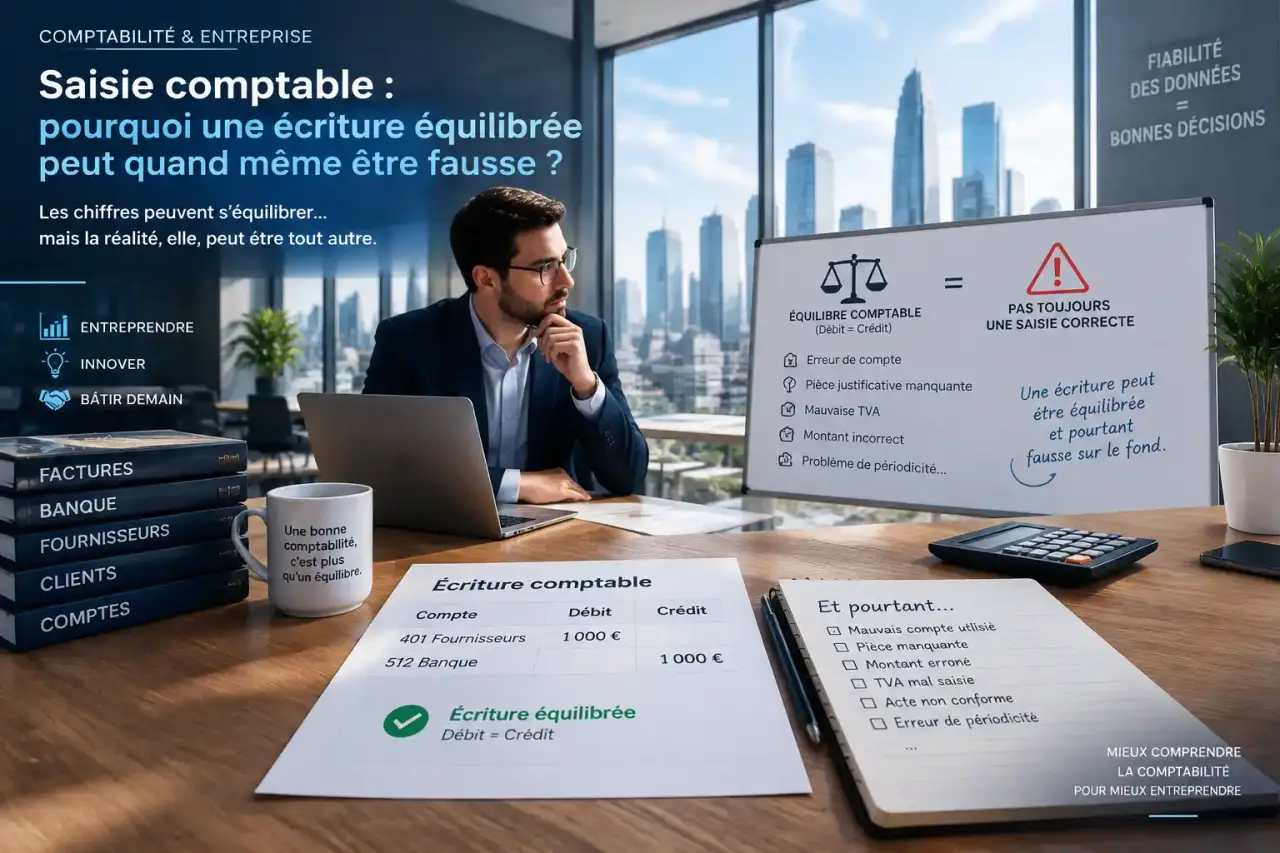
La saisie comptable transforme les opérations réelles de l’entreprise en écritures organisées, justifiées et exploitables. Une facture client, un achat, un relevé bancaire ou une note de frais ne devient utile à la comptabilité qu’après son enregistrement. Cette étape alimente le suivi de trésorerie, la TVA, le bilan et le compte de résultat.
La saisie comptable : enregistrer des faits, pas seulement des documents
La saisie comptable correspond à l’enregistrement chronologique des opérations de l’entreprise dans un journal comptable. Chaque opération doit s’appuyer sur une pièce justificative et recevoir une imputation comptable, c’est-à-dire une affectation aux comptes adaptés du plan comptable général.
Son objectif dépasse le classement administratif. Elle permet de suivre ce que l’entreprise doit, ce qu’elle encaisse, ce qu’elle dépense et ce qu’elle possède. Les écritures sont ensuite reportées dans le grand-livre, puis utilisées pour établir les états financiers, notamment le bilan et le compte de résultat, ainsi que, selon la situation, les déclarations fiscales.
Une différence essentielle entre collecte et comptabilisation
Collecter des factures dans un dossier ou les numériser est utile, mais ce n’est pas encore de la saisie comptable. La comptabilisation suppose d’identifier la date, le montant, la TVA éventuelle, le tiers concerné et les comptes à mouvementer. La saisie purement matérielle retranscrit une information. L’enregistrement avec imputation demande une lecture économique de l’opération.
Cette distinction compte lorsque la tenue comptable est confiée à un tiers. La numérisation, le classement ou la préparation des pièces peuvent être délégués. L’analyse des écritures, les choix de traitement et l’accompagnement comptable demandent, eux, des compétences adaptées. Pour une prestation comptable externalisée, l’intervention d’un expert-comptable apporte un cadre sécurisé.
Quelles pièces doivent être enregistrées ?
Une pièce à saisir doit prouver qu’une opération a eu lieu et permettre d’en déterminer le montant, la date et la nature. Il vaut mieux centraliser les justificatifs au fil de l’eau que reconstituer la comptabilité plusieurs mois plus tard. Les erreurs de classement et les oublis sont alors plus faciles à repérer.
| Document | Traitement comptable habituel | Pourquoi |
|---|---|---|
| Facture d’achat | À enregistrer | Elle constate une charge ou une immobilisation, une dette fournisseur et, le cas échéant, la TVA déductible. |
| Facture de vente | À enregistrer | Elle constate un produit, une créance client et la TVA collectée. |
| Facture d’avoir | À enregistrer | Elle corrige totalement ou partiellement une facture initiale. |
| Relevé bancaire | À rapprocher et enregistrer | Il retrace les encaissements, les prélèvements, les virements et les frais bancaires. |
| Ticket ou note de frais justifiée | À enregistrer | Il peut justifier une dépense professionnelle selon sa nature et les mentions présentes. |
| Devis, bon de commande, bon de livraison | En principe, pas seuls | Ils préparent ou attestent une étape commerciale sans toujours constater une opération comptable définitive. |
Les cas qui demandent une vérification
Un bon de livraison peut aider à contrôler une facture, mais il ne la remplace pas nécessairement. De même, un devis accepté n’est pas une charge ni un produit à enregistrer tant que l’opération n’est pas effectivement réalisée et justifiée. En cas de doute, il faut conserver le document et vérifier s’il correspond à un mouvement réel ou à un engagement à venir.
Le point souvent sous-estimé est la chaîne de preuve. Une dépense réglée par carte bancaire sans facture reste difficile à qualifier correctement. À l’inverse, une facture non payée doit être prise en compte lorsqu’elle correspond à une opération réalisée. La date de paiement et la date de facture ne décrivent donc pas toujours la même réalité comptable.
Comprendre une écriture : débit, crédit et partie double
Une écriture comptable comporte notamment une date, un libellé, un numéro de pièce, un ou plusieurs comptes, ainsi que des montants au débit et au crédit. Elle respecte le principe de partie double : la somme des débits est toujours égale à la somme des crédits. Cette égalité fournit un contrôle de cohérence, mais elle ne garantit pas que l’imputation choisie est correcte.
Un exemple simple de vente
Lorsqu’une entreprise émet une facture de vente, elle enregistre généralement une créance envers son client au débit. En contrepartie, elle crédite un compte de produit et, lorsque la TVA est applicable, un compte de TVA collectée. Quand le client paie, la créance est remplacée par une entrée sur le compte bancaire. Le chiffre d’affaires n’est donc pas enregistré une seconde fois.
Le débit et le crédit ne signifient pas systématiquement « entrée » et « sortie » d’argent. Leur sens dépend de la nature du compte concerné. C’est pourquoi recopier les montants sans comprendre l’opération peut produire une comptabilité équilibrée, mais peu fiable.
Organiser les journaux pour garder une comptabilité lisible
Les écritures sont enregistrées dans l’ordre chronologique, souvent dans des journaux distincts. Cette organisation facilite les contrôles, le suivi des flux et la recherche d’une anomalie. Un logiciel de comptabilité automatise généralement le report dans le grand-livre, mais il ne dispense pas de vérifier les pièces et les affectations.
- Journal des achats : factures fournisseurs, avoirs reçus et dépenses liées à l’activité.
- Journal des ventes : factures clients et avoirs accordés.
- Journal de banque : mouvements figurant sur les relevés bancaires.
- Journal de caisse : espèces encaissées ou décaissées lorsque l’entreprise en utilise.
- Journal des opérations diverses : écritures de régularisation, paie, reports à nouveaux ou opérations qui ne relèvent pas des autres journaux.
Une organisation efficace suit une logique simple : une pièce, une date, un contrôle, puis une validation. Les retards commencent souvent par une facture mise de côté « pour plus tard ». Les documents s’accumulent, les paiements ne sont plus rapprochés, les avoirs passent inaperçus et la trésorerie affichée perd en fiabilité. Une courte routine hebdomadaire limite mieux cette dérive qu’une saisie massive à l’approche de la clôture.
Qui peut réaliser la saisie et comment sécuriser le processus ?
Le dirigeant peut assurer la saisie comptable de son entreprise, notamment au démarrage ou lorsque le volume d’opérations reste limité. Un salarié formé, un comptable interne ou un prestataire peuvent aussi intervenir. Dans tous les cas, l’entreprise doit conserver ses justificatifs, contrôler ses écritures et respecter ses obligations déclaratives.
Choisir entre gestion interne, logiciel et externalisation
La saisie en interne offre une vision immédiate des opérations, à condition d’y consacrer du temps et de maîtriser les règles de base. Un logiciel réduit les tâches répétitives grâce à l’import de relevés bancaires ou à la récupération de factures, mais les propositions automatiques doivent être validées. L’externalisation devient pertinente lorsque le volume augmente, que la TVA se complexifie ou que le dirigeant souhaite se concentrer sur son activité.
Quel que soit le mode choisi, trois contrôles restent nécessaires : vérifier que chaque facture est présente, rapprocher régulièrement la banque avec les écritures et traiter rapidement les écarts. Une saisie comptable régulière ne remplace pas l’analyse financière. Elle lui fournit une base fiable et rend les décisions de gestion plus solides.