Taxation des dividendes : le PFU à 31,4 % n’est pas toujours le meilleur choix
La taxation des dividendes dépend du régime fiscal de la société, du statut de l’associé et de l’option choisie pour l’impôt sur le revenu. Pour une personne physique qui perçoit des dividendes d’une société soumise à l’impôt sur les sociétés, le prélèvement forfaitaire unique est le régime appliqué par défaut. L’option pour le barème progressif peut toutefois réduire l’impôt dans certains foyers. Il faut aussi distinguer l’impôt sur le revenu, les prélèvements sociaux, l’acompte retenu au versement et les éventuelles cotisations sociales.
Du bénéfice distribuable au dividende imposable : le parcours à comprendre
Un dividende correspond à une fraction des bénéfices, ou parfois des réserves distribuables, qu’une société décide de verser à ses associés ou actionnaires. La distribution intervient en principe après l’approbation des comptes et une décision des associés. Un dividende n’est donc ni un salaire ni le remboursement automatique d’un apport au capital.
Dans une société soumise à l’IS, comme une SAS, une SASU, une SARL ou une EURL ayant opté pour cet impôt, le bénéfice est d’abord taxé au niveau de l’entreprise. Le taux normal de l’IS est de 25 %, avec un taux réduit de 15 % sur la fraction de bénéfices éligible jusqu’à 42 500 €. Lorsqu’une partie du bénéfice après IS est ensuite distribuée, l’associé personne physique est imposé à son tour sur les sommes reçues. C’est ce mécanisme qui explique la double imposition économique souvent évoquée.
Le cas très différent des sociétés relevant de l’IR
Dans une société soumise à l’impôt sur le revenu, le bénéfice est directement imposé entre les mains des associés, selon leur quote-part, même s’il n’a pas été effectivement versé. Les sommes retirées ultérieurement ne suivent donc pas le même traitement qu’un dividende classique d’une société à l’IS. Avant tout calcul, il faut identifier le régime fiscal de la société distributrice : c’est la première étape.
La trésorerie joue aussi un rôle concret. Une distribution peut être juridiquement possible parce qu’un bénéfice distribuable existe, mais devenir inopportune si elle fragilise le besoin en fonds de roulement, les investissements ou la capacité à absorber un décalage d’encaissement. Le dividende ne doit pas compenser une rémunération insuffisante. Il rémunère le capital et dépend de résultats réellement distribuables, tandis que le salaire finance la protection sociale et rémunère un travail exercé.
PFU : le régime automatique de la taxation des dividendes
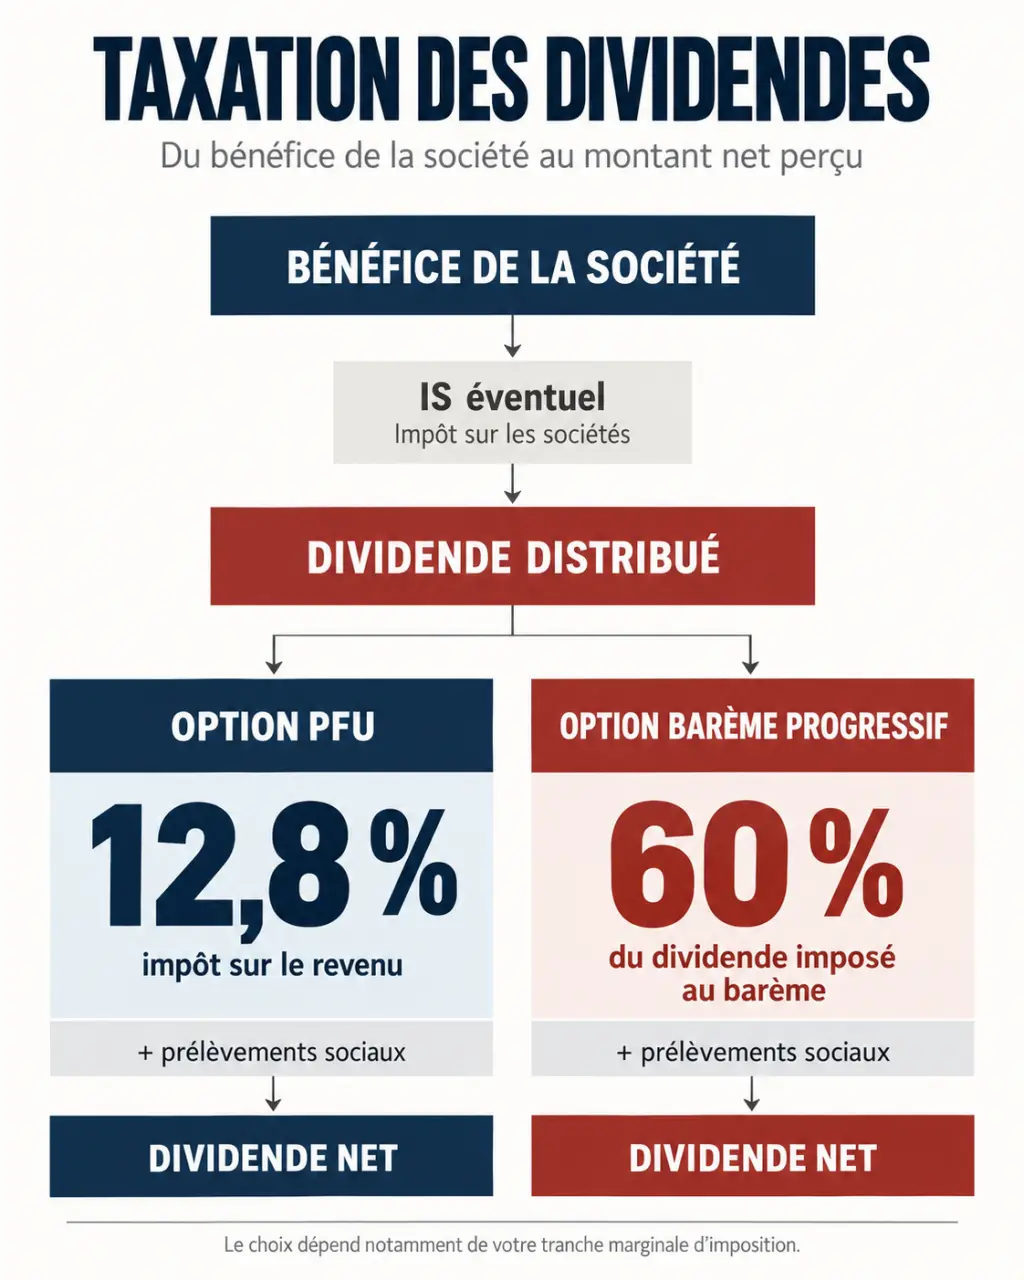
Pour les dividendes perçus par une personne physique, le prélèvement forfaitaire unique, ou PFU, s’applique par défaut. Souvent appelé flat tax, il atteint 31,4 % : 12,8 % au titre de l’impôt sur le revenu et 18,6 % au titre des prélèvements sociaux. Ce taux global permet d’estimer rapidement la taxation d’une distribution, hors particularités sociales liées au statut du dirigeant.
L’acompte de 12,8 % au moment du versement
Lors du paiement des dividendes, l’établissement payeur ou la société prélève en principe 12,8 % au titre du prélèvement forfaitaire non libératoire, aussi appelé PFNL. Malgré son nom, cet acompte ne clôt pas définitivement l’imposition : il est imputé lors de la déclaration annuelle des revenus. Les prélèvements sociaux sont également retenus au moment du versement.
Une dispense de cet acompte d’impôt peut être demandée sous conditions de revenu fiscal de référence. Le RFR de l’année N-2 ne doit pas dépasser 50 000 € pour une personne seule et 75 000 € pour un couple marié ou pacsé. La demande doit être adressée avant le 30 novembre précédant l’année du versement. Cette dispense améliore la trésorerie immédiate, mais elle ne supprime pas l’impôt finalement dû.
Calculer un net indicatif avec le PFU
Dans le cas général, le calcul consiste à appliquer 31,4 % au montant brut. Pour 2 000 € de dividendes bruts, la taxation ressort à 628 €, ce qui laisse un montant net indicatif de 1 372 €. Ce résultat donne un ordre de grandeur utile. Il ne doit toutefois pas être confondu avec le gain réellement disponible pour le dirigeant : il faut aussi tenir compte de l’IS déjà payé par la société et, le cas échéant, des cotisations sociales.
| Dividendes bruts | PFU à 31,4 % | Montant net indicatif |
|---|---|---|
| 2 000 € | 628 € | 1 372 € |
| 10 000 € | 3 140 € | 6 860 € |
Barème progressif ou PFU : comparer au-delà du taux affiché
L’associé peut renoncer au PFU et opter pour le barème progressif de l’impôt sur le revenu. Cette option s’exerce en cochant la case 2OP dans la déclaration. Elle est globale pour les revenus et gains entrant dans son champ : elle ne peut pas être choisie dividende par dividende selon le résultat le plus favorable.
L’abattement de 40 % change la base soumise à l’IR
Avec le barème, les dividendes éligibles bénéficient d’un abattement de 40 % pour le calcul de l’impôt sur le revenu. Seuls 60 % du dividende brut sont alors ajoutés aux autres revenus imposables du foyer. Les prélèvements sociaux de 18,6 % restent dus sur le montant brut. Une fraction de CSG de 6,8 % peut être déductible du revenu imposable dans les conditions applicables.
Le barème mérite d’être comparé au PFU lorsque le taux marginal d’imposition du foyer est faible. À titre illustratif, pour 2 000 € de dividendes, la taxation au barème ressort à 310 € avec une tranche à 0 %, contre 628 € au PFU. Elle atteint 442 € avec une tranche à 11 %, puis 670 € avec une tranche à 30 %. L’intérêt du barème diminue donc à mesure que le taux marginal augmente.
| Situation fiscale | PFU | Barème progressif |
|---|---|---|
| Fonctionnement | 12,8 % d’IR + 18,6 % de prélèvements sociaux | IR selon la tranche sur 60 % du dividende + prélèvements sociaux |
| Abattement de 40 % | Non | Oui, pour l’IR |
| Intérêt fréquent | Foyers dans les tranches élevées ou recherchant la simplicité | Foyers faiblement imposés |
| Option | Régime par défaut | Case 2OP, option globale |
Dirigeant non salarié et associé société : des règles qui changent la donne
Les prélèvements sociaux ne doivent pas être confondus avec les cotisations sociales. Dans certaines structures, notamment pour un gérant majoritaire relevant du statut de travailleur non salarié, la fraction des dividendes qui dépasse 10 % du capital social peut être assujettie aux cotisations sociales. Le calcul et le coût total peuvent alors différer fortement de la flat tax applicable à un actionnaire de SAS ou de SASU ne relevant pas de ce régime.
La forme sociale, la répartition du capital et le statut du bénéficiaire doivent être vérifiés avant toute décision de distribution. Un arbitrage entre rémunération et dividendes ne peut pas reposer sur le seul taux de 31,4 %. Il engage aussi la couverture sociale, les droits à la retraite, la trésorerie de l’entreprise et la régularité du revenu du dirigeant.
Lorsque le bénéficiaire est une autre société
Les dividendes reçus par une personne morale ne relèvent pas de la fiscalité applicable à un associé personne physique. Sous certaines conditions, le régime mère-fille permet une exonération, sous réserve d’une quote-part de frais et charges de 5 %. Dans le cadre de l’intégration fiscale, cette quote-part peut être ramenée à 1 %. Ces mécanismes nécessitent une analyse de la détention du capital et du régime fiscal du groupe.
Déclarer les dividendes sans oublier les étapes utiles
Les dividendes perçus par une personne physique doivent être reportés dans la déclaration annuelle de revenus, généralement la déclaration n° 2042, dans la catégorie des revenus de capitaux mobiliers. Les montants préremplis doivent être contrôlés : dividendes bruts, prélèvement de 12,8 % déjà supporté et prélèvements sociaux. L’option pour le barème progressif est matérialisée par la case 2OP.
Pour sécuriser la démarche, conservez l’attestation fournie par l’établissement payeur ou la société, ainsi que le procès-verbal de décision de distribution. En cas d’activité relevant de l’IR ou de situation professionnelle particulière, la déclaration 2042-C-PRO et la déclaration de résultats 2031 peuvent également être concernées. Une simulation reste utile pour comparer les deux régimes. L’analyse d’un expert-comptable ou d’un conseil fiscal est recommandée dès lors que des cotisations sociales, une holding ou une distribution importante entrent en jeu.