Fiscalité de la voiture électrique en entreprise en 2025 : 70 % d’abattement et 30 000 € d’amortissement
En 2025, la voiture électrique reste la motorisation la plus favorable pour une entreprise, à condition de distinguer les règles applicables au véhicule, à son utilisateur et à sa recharge. Le prix d’achat ne suffit pas à mesurer son intérêt : exonération des taxes annuelles, amortissement, avantage en nature et TVA sur l’électricité influencent directement le coût total de possession d’une flotte.
Les avantages fiscaux qui favorisent encore le 100 % électrique
Pour un véhicule de tourisme entièrement électrique, l’entreprise bénéficie d’un ensemble d’allégements que les motorisations thermiques et, de plus en plus, les hybrides rechargeables ne cumulent plus. Cette différence doit être intégrée dès la comparaison des offres d’achat ou de location longue durée.
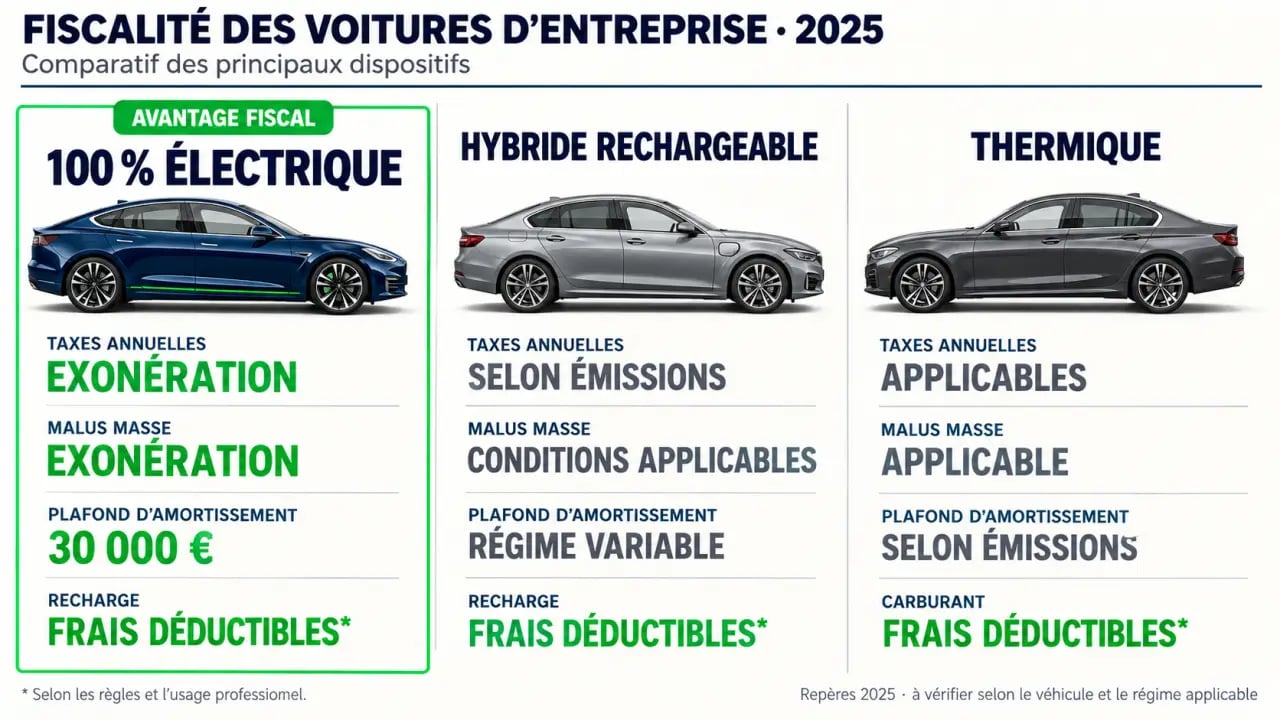
| Poste fiscal | Voiture 100 % électrique | Hybride rechargeable et thermique |
|---|---|---|
| Taxes annuelles sur l’affectation à des fins économiques | Exonération totale | Applicables selon les émissions et les caractéristiques du véhicule |
| Malus masse | Exonération | Peut s’appliquer selon le poids et les règles en vigueur |
| Plafond d’amortissement fiscal | 30 000 € | De 9 900 € à 20 300 € selon les émissions de CO₂ |
| TVA sur l’énergie de recharge | Récupérable sous conditions | Règles moins homogènes selon le carburant |
Les anciennes références à la TVS désignent désormais deux taxes annuelles : la taxe sur les émissions de CO₂ et la taxe sur les polluants atmosphériques. Les véhicules électriques sont exonérés de ces deux prélèvements. Pour une flotte renouvelée progressivement, cette exonération peut peser davantage que la seule remise négociée à l’achat.
Un plafond d’amortissement de 30 000 €
Le plafond fiscal d’amortissement d’une voiture électrique est fixé à 30 000 €. Il est plus élevé que ceux retenus pour les véhicules de tourisme plus émetteurs : 20 300 €, 18 300 € ou 9 900 € selon leur niveau d’émissions. Lorsque la batterie fait l’objet d’une facturation distincte, elle peut être amortie séparément, sans être intégrée au plafond du véhicule. L’entreprise doit donc conserver une documentation contractuelle et comptable claire sur sa valeur.
Cette règle concerne l’amortissement fiscal. Elle ne rend pas la TVA sur l’achat d’une voiture particulière récupérable. Pour un véhicule de tourisme, la TVA sur le prix d’acquisition reste en principe exclue du droit à déduction. Les véhicules utilitaires légers répondent à une logique différente : leur qualification réelle et leur usage professionnel doivent être vérifiés au cas par cas.
Avantage en nature : le changement majeur depuis le 1er février 2025
Lorsqu’un salarié ou un dirigeant peut utiliser une voiture de société à titre privé, l’entreprise doit évaluer un avantage en nature (AEN). Les modalités dépendent notamment de la propriété ou de la location du véhicule, de son âge et de la prise en charge des frais par l’employeur. Pour les véhicules nouvellement mis à disposition depuis le 1er février 2025, le barème a été relevé pour les véhicules thermiques.
Un abattement de 70 % sous condition
Pour une voiture électrique éligible, un abattement de 70 % s’applique sur l’avantage en nature, dans la limite de 4 582 €. L’éligibilité suppose notamment que le véhicule respecte le score environnemental prévu par le dispositif. Une voiture électrique ne bénéficie donc pas automatiquement du régime renforcé du seul fait de sa motorisation.
Pour les véhicules mis à disposition avant cette date, l’abattement était de 50 %, plafonné à 2 000,30 €. Il est donc prudent de suivre séparément les véhicules selon leur date de mise à disposition, plutôt que d’appliquer un taux unique à tout le parc. L’employeur doit aussi distinguer la valorisation du véhicule de celle des dépenses associées, notamment lorsque le contrat prévoit un loyer, l’entretien ou l’assurance.
La recharge ne doit pas devenir un angle mort RH
La recharge est souvent traitée comme un simple poste d’énergie, alors qu’elle touche aussi la gestion des frais et de l’avantage en nature. Une borne sur site, une carte de recharge publique et le remboursement de l’électricité au domicile ne produisent pas les mêmes justificatifs ni les mêmes données. En organisant dès le déploiement les droits d’accès, les relevés de consommation et la séparation des usages professionnels et privés, l’entreprise limite les contestations et obtient une vision plus fiable des kilomètres réellement électrifiables.
La prise en charge par l’employeur des frais d’électricité liés à la recharge d’un véhicule électrique mis à disposition n’est pas assimilée à un avantage en nature dans les conditions prévues par le régime applicable. Il reste nécessaire de formaliser la politique de recharge dans une note interne ou dans la car policy : lieux autorisés, justificatifs attendus, plafond éventuel de remboursement et traitement des bornes installées au domicile.
TVA, bornes et facturation : sécuriser la chaîne de recharge
La TVA sur l’électricité utilisée pour recharger un véhicule est récupérable à 100 % lorsque les conditions générales de déduction sont réunies. En pratique, la dépense doit être engagée pour les besoins de l’activité et justifiée par une facture établie au nom de l’entreprise. La qualité de la facturation compte donc autant que le tarif du kilowattheure.
Sur site, à domicile ou sur une borne publique
Sur le site de l’entreprise, le suivi est généralement plus simple : le contrat d’électricité, les factures et l’infrastructure sont déjà rattachés à la société. Sur une borne publique, une carte professionnelle et une facture détaillée permettent de documenter les consommations. Au domicile du salarié, la situation exige davantage de rigueur. L’entreprise doit disposer d’un mécanisme de remboursement traçable et éviter de confondre la consommation domestique globale avec la recharge professionnelle.
L’installation de bornes ne doit pas être décidée uniquement au regard d’une aide disponible. Il faut d’abord dimensionner les besoins : nombre de véhicules présents simultanément, puissance disponible, temps d’immobilisation, accès visiteurs et évolution prévisible de la flotte. Des aides peuvent exister, notamment via le programme ADVENIR, les certificats d’économies d’énergie ou certaines collectivités. Leurs critères, leurs montants et leurs périodes d’éligibilité évoluent. Une vérification préalable au devis reste indispensable.
Électrique, hybride rechargeable ou thermique : quel arbitrage en 2025 ?
L’hybride rechargeable peut sembler rassurant pour les longs trajets, mais son traitement fiscal est devenu moins protecteur. Les avantages associés aux véhicules à faibles émissions se resserrent et les taxes annuelles reposent davantage sur les émissions réelles ou homologuées. Une entreprise ne doit donc pas choisir un PHEV sur la seule base de son autonomie électrique annoncée.
- Électrique : pertinent lorsque les parcours, les possibilités de recharge et la disponibilité des véhicules sont compatibles. Il cumule l’exonération des taxes annuelles, l’absence de malus masse et un amortissement plafonné à 30 000 €.
- Hybride rechargeable : à réserver aux usages dont la recharge fréquente est réellement contrôlable. Sans recharge régulière, le TCO et les émissions d’usage peuvent s’éloigner du scénario théorique.
- Thermique : utile pour certaines contraintes opérationnelles, mais davantage exposé aux taxes, aux plafonds d’amortissement moins favorables et aux objectifs de verdissement.
Pour les entreprises disposant d’au moins 100 véhicules, la taxe annuelle incitative (TAI) renforce la pression sur le renouvellement du parc. Le taux cible de véhicules à faibles émissions est de 15 % en 2025, puis de 18 % en 2026 et de 25 % en 2027. La décision doit associer direction financière, RH, achats et exploitation. Un véhicule fiscalement attractif, mais impossible à recharger dans les conditions de travail prévues, ne produira pas l’économie attendue.
Une méthode simple pour décider sans sous-estimer le TCO
La bonne comparaison ne consiste pas à opposer un prix catalogue à un autre. Elle consiste à évaluer, sur une durée identique, le loyer ou l’amortissement, l’énergie, l’assurance, l’entretien, les taxes, l’avantage en nature, les coûts de recharge et l’infrastructure. L’entreprise doit aussi segmenter ses véhicules : commerciaux itinérants, véhicules attribués, pool cars, utilitaires et dirigeants n’ont ni les mêmes trajets ni les mêmes contraintes opérationnelles.
- Recenser les kilométrages, les temps d’arrêt et les lieux de stationnement réels.
- Identifier les véhicules soumis à un usage privé et calculer l’AEN selon la date de mise à disposition.
- Comparer les plafonds d’amortissement et les taxes annuelles par motorisation.
- Vérifier la capacité électrique des sites et l’organisation de la recharge à domicile.
- Contrôler les seuils de flotte et les objectifs de véhicules à faibles émissions avant chaque renouvellement.
La fiscalité de la voiture électrique en entreprise offre un levier économique réel, mais elle dépend de la conformité des contrats, de la qualification du véhicule et de la traçabilité des dépenses. Un arbitrage documenté avec l’expert-comptable ou le conseil fiscal permet de sécuriser le choix de la flotte avant la signature.