Leasing auto pour auto-entrepreneur : comment financer votre véhicule sans bilan comptable
Pour un auto-entrepreneur, l'acquisition d'un véhicule est souvent une étape nécessaire pour développer son activité, transporter du matériel ou se déplacer chez les clients. Pourtant, le statut de micro-entrepreneur est parfois perçu comme un risque par les banques traditionnelles. Le leasing auto s'impose alors comme une solution flexible pour financer votre mobilité professionnelle sans impacter lourdement votre trésorerie.
Qu’est-ce que le leasing pour un auto-entrepreneur ?
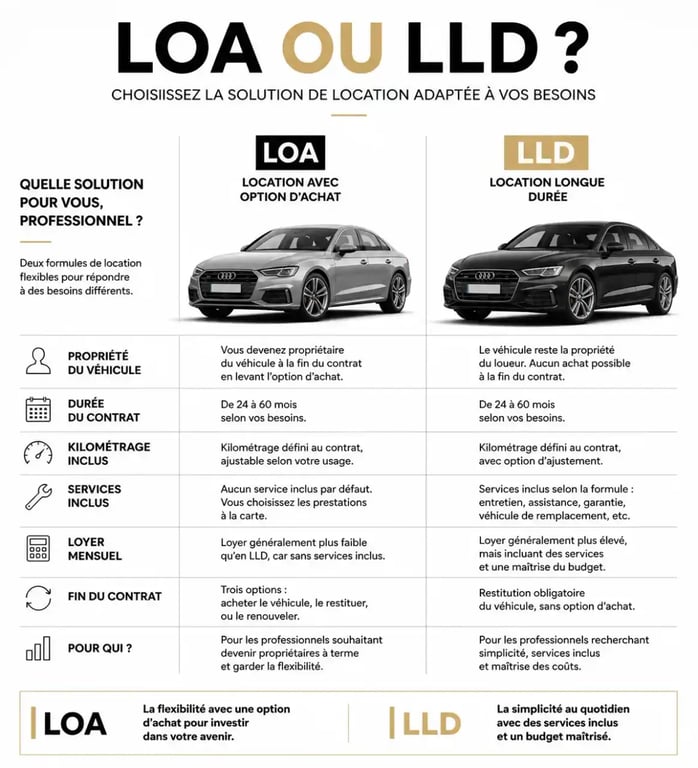
Le leasing, qui regroupe la Location avec Option d'Achat (LOA) et la Location Longue Durée (LLD), permet d'utiliser un véhicule neuf ou d'occasion en échange de loyers mensuels, sans en être propriétaire dès la signature. Contrairement à un crédit bancaire classique qui exige un apport en capital ou un historique financier solide, le leasing évalue principalement votre capacité à honorer les mensualités.
Pour les indépendants, cette formule offre une réelle liberté. Vous pouvez choisir un véhicule utilitaire ou une voiture de société adaptée à vos besoins réels, souvent avec des services inclus comme l'entretien ou l'assistance. C'est un levier efficace pour maintenir une gestion de trésorerie prévisible tout en bénéficiant d'un équipement professionnel récent et fiable.
LOA ou LLD : quelle solution choisir selon votre activité ?
Le choix entre la LOA et la LLD dépend de votre vision à long terme et de votre usage quotidien.
La LOA, pour ceux qui envisagent la propriété
La LOA est une location qui inclut une option d'achat en fin de contrat. Si, après 24 à 60 mois, vous souhaitez conserver le véhicule, vous pouvez en devenir propriétaire en réglant la valeur résiduelle définie à la signature. Cette option est idéale si vous préférez tester le véhicule avant de décider de son sort définitif.
La LLD, pour la souplesse et la sérénité
La LLD est une location pure. À l'issue du contrat, vous restituez le véhicule sans vous soucier de sa revente. Cette solution inclut souvent des prestations comme l'assurance, l'entretien ou le changement de pneus. C'est la formule privilégiée par ceux qui veulent éviter les risques liés à la décote du véhicule et préfèrent changer de modèle régulièrement pour rester à la pointe.
Quelles conditions pour obtenir un leasing sans bilan ?
L'absence de bilan comptable, inhérente au régime de l'auto-entrepreneur, est le frein majeur lors d'une demande de financement. Toutefois, il est possible d'obtenir un leasing en fournissant des justificatifs alternatifs.
Les organismes spécialisés dans le leasing professionnel ne demandent généralement pas de bilan, mais exigent une visibilité sur votre activité. Préparez un dossier incluant votre avis d'imposition, vos trois à six derniers relevés de compte bancaire, une attestation d'immatriculation URSSAF et une pièce d'identité. La clarté de votre gestion est déterminante : démontrer que votre activité génère des revenus réguliers suffit souvent à rassurer le loueur.
Il existe un équilibre à trouver entre vos charges professionnelles et vos revenus déclarés. Une analyse fine de votre gestion permet aux loueurs de valider votre dossier malgré l'absence de comptabilité complexe. En documentant précisément votre historique de revenus et la stabilité de votre clientèle, vous transformez une absence de bilan en une preuve de transparence pour le bailleur.
Les avantages du leasing pour votre trésorerie
Le principal atout du leasing reste la préservation de votre capital. En évitant un achat comptant, vous gardez votre trésorerie disponible pour investir dans d'autres aspects de votre micro-entreprise, comme le marketing, le matériel informatique ou le développement de nouveaux services.
| Avantage | Description |
|---|---|
| Budget prévisible | Loyers fixes connus à l'avance sans surprise. |
| Préservation du capital | Pas d'immobilisation de fonds lourds. |
| Flexibilité | Possibilité de moduler la durée et le kilométrage. |
| Services inclus | Possibilité d'intégrer entretien et assistance. |
Le leasing permet également d'adapter le véhicule à vos besoins ponctuels ou structurels, sans vous soucier de la revente, une étape souvent chronophage et incertaine pour un indépendant seul.
Comment souscrire et en combien de temps ?
Le processus de souscription est aujourd'hui largement dématérialisé. Après avoir effectué une simulation en ligne pour définir le modèle et la durée souhaités, votre dossier est étudié par des experts. Dans de nombreux cas, une réponse peut être obtenue sous 48 heures. Une fois le contrat signé électroniquement, la mise à disposition du véhicule peut se faire sous deux à trois semaines, selon les disponibilités en stock.
Pour optimiser vos chances d'acceptation, assurez-vous que votre dossier est complet dès l'envoi. Un dossier bien structuré, avec des justificatifs récents et lisibles, est le meilleur moyen d'accélérer la décision et de prendre la route au plus vite pour servir vos clients.