Dette senior : priorité de remboursement, risques et fonctionnement dans un LBO
Dans le financement des entreprises, la dette senior occupe une place centrale. Souvent qualifiée de dette « privilégiée », elle constitue le socle des structures de capital, qu'il s'agisse d'un prêt bancaire classique, d'une émission obligataire ou d'une opération de LBO (Leveraged Buy-Out). Sa caractéristique fondamentale réside dans son rang de priorité : en cas de difficultés financières, de liquidation ou de défaut de l'émetteur, les créanciers titulaires d'une dette senior sont les premiers à être remboursés, avant les détenteurs de dettes subordonnées ou les actionnaires.
Comprendre le rang de priorité : la dette senior face aux autres financements
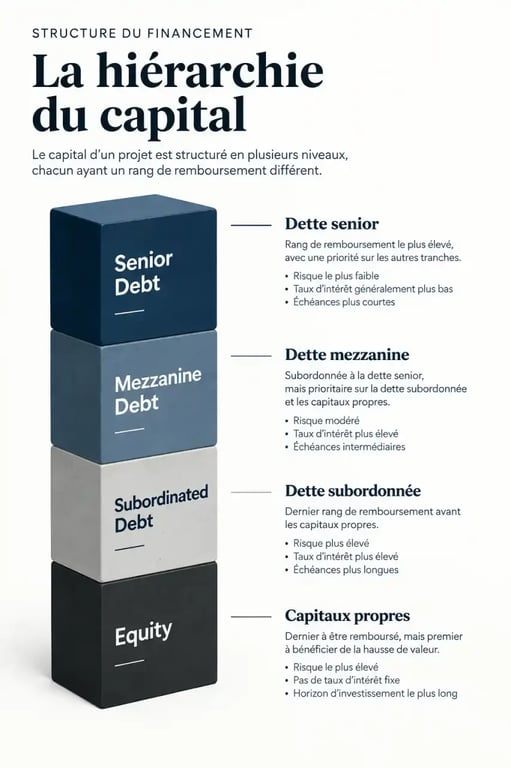
La hiérarchie des créanciers détermine l'ordre de remboursement. Dans la structure du capital d'une entreprise, la dette senior se situe au sommet de la pyramide, juste après les dettes de fonctionnement comme les dettes fournisseurs, sociales et fiscales. Elle est suivie par la dette mezzanine, la dette subordonnée (dette junior) et, enfin, les fonds propres.
| Type de dette | Rang de priorité | Niveau de risque | Rendement attendu |
|---|---|---|---|
| Dette senior | 1er (Privilégié) | Faible | Modéré |
| Dette mezzanine | 2nd (Subordonné) | Moyen | Élevé |
| Fonds propres | Dernier | Très élevé | Potentiellement très élevé |
Cette priorité de paiement est contractuellement protégée. Si une entreprise dépose le bilan, les actifs disponibles servent à désintéresser les créanciers senior. Ce n'est qu'une fois la totalité du principal et des intérêts de cette dette remboursés que les créanciers subordonnés peuvent prétendre à une part des actifs restants.
La dette senior dans les montages LBO
Lors d'une opération de LBO, la dette senior représente la part la plus importante du financement. Elle permet de maximiser l'effet de levier financier tout en conservant un coût de la dette maîtrisé. Elle se divise souvent en plusieurs tranches, chacune répondant à des besoins spécifiques de maturité et d'amortissement.
Directive BRRD : Le cadre européen de résolution bancaire · Accédez au texte officiel de la directive 2014/59/UE définissant les règles de redressement et de résolution des banques en difficulté au sein de l'Union européenne.
Les différentes tranches : TLA, TLB et RCF
Le Term Loan A (TLA) est une tranche amortissable sur une période courte, généralement 5 ans. L'entreprise rembourse une partie du principal chaque année, ce qui réduit progressivement l'encours de dette. Le Term Loan B (TLB) se caractérise par un remboursement bullet : le principal est remboursé en quasi-totalité à l'échéance, souvent fixée à 7 ans, offrant une plus grande flexibilité de trésorerie. Enfin, la Revolving Credit Facility (RCF) est une ligne de crédit de trésorerie flexible, fonctionnant comme un découvert autorisé pour couvrir les besoins saisonniers ou opérationnels.
Le choix de la structure de dette doit être minutieusement étudié. Le travail sur les covenants — ces clauses contractuelles imposant des ratios financiers comme le levier net ou la couverture des intérêts — est exigeant : chaque point doit être placé avec exactitude pour éviter que la structure ne se fragilise sous la pression des cycles économiques. Un mauvais réglage des covenants peut paralyser la gestion opérationnelle, tandis qu'une structuration trop lâche expose les créanciers à des risques inutiles.
Dette senior sur le marché obligataire : Secured vs Unsecured
Sur les marchés financiers, les obligations senior constituent un instrument de financement majeur. Elles se distinguent par la présence ou l'absence de garanties réelles.
Dette senior secured (garantie)
Les obligations senior secured sont adossées à des garanties spécifiques sur les actifs de l'entreprise, comme des hypothèques sur des bâtiments, des gages sur du matériel industriel ou des nantissements sur des actifs incorporels. En cas de défaut, le créancier possède un droit direct sur ces actifs, ce qui renforce sa position de sécurité.
Dette senior unsecured (sans garantie)
À l'inverse, les obligations senior unsecured ne bénéficient d'aucune garantie physique. Le remboursement repose uniquement sur la solidité financière globale de l'émetteur et sa capacité à générer des flux de trésorerie. Bien que leur rang demeure senior par rapport aux autres dettes, l'absence d'actif dédié en fait un placement plus risqué que la version secured.
Régulation bancaire et risque de bail-in
Depuis la mise en place de la directive européenne BRRD (Bank Recovery and Resolution Directive), le paysage de la dette bancaire a évolué avec l'introduction du bail-in, ou renflouement interne.
Senior Preferred vs Senior Non-Preferred
La réglementation a scindé la dette senior bancaire en deux catégories. La Senior Preferred est remboursée avant la dette non-préférée et est considérée comme plus sûre. La Senior Non-Preferred a été créée pour absorber les pertes en cas de résolution bancaire. En cas de crise majeure, les détenteurs de ces titres peuvent être mis à contribution avant les déposants ou les créanciers préférés, via une conversion en actions ou une dépréciation de la valeur.
Risques et rendement : pourquoi choisir la dette senior ?
La dette senior n'est pas un placement « sans risque ». Si le risque de perte en capital est inférieur à celui d'un investissement en actions ou en dette mezzanine, il n'est pas nul. Les risques principaux incluent le risque de crédit (incapacité de l'émetteur à payer), le risque de taux (impact de la remontée des taux sur la valeur des obligations à taux fixe) et le risque de liquidité.
Le rendement de la dette senior est inversement proportionnel à sa sécurité. Comme le risque est mieux maîtrisé par le rang de priorité, les investisseurs exigent une rémunération moindre que pour la dette mezzanine ou junior, qui acceptent de prendre davantage de risques en échange d'intérêts plus élevés ou de bons de souscription d'actions.