Formation en comptabilité : 6333, 6228 ou 6185, le compte dépend de la dépense
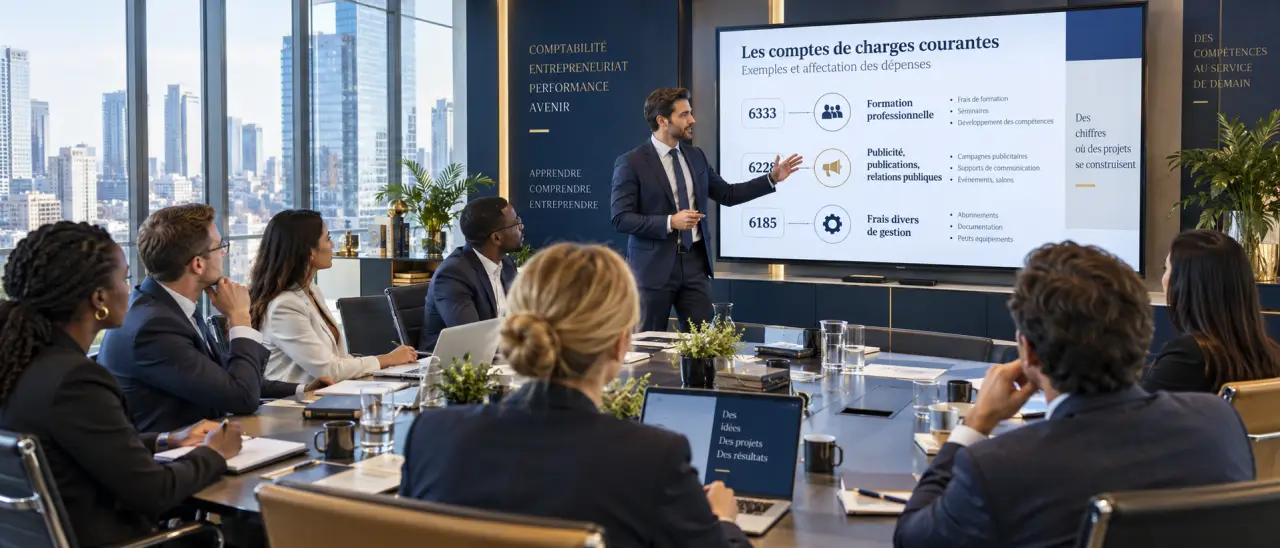 Formation en comptabilité : 6333, 6228 ou 6185, le compte dépend de la dépense
Pour comptabiliser une formation correctement, il ne suffit pas de repérer le mot « formation » sur une facture. Le compte dépend surtout de la nature de la dépense : contribution obligatoire, prestation achetée à un organisme, rémunération d’un salarié ou coût directement nécessaire à la mise en service d’une immobilisation. Cette distinction évite de mélanger impôts et taxes, services extérieurs et charges de personnel.
Commencer par identifier la réalité économique de la dépense
La bonne écriture traduit ce que l’entreprise paie réellement et la contrepartie qu’elle reçoit. Une contribution légale au financement de la formation professionnelle n’a pas le même objet qu’un stage de management commandé pour une équipe. Dans le premier cas, l’entreprise s’acquitte d’une obligation. Dans le second, elle achète une prestation identifiable.
Quiz : comptabiliser une formation
Testez vos connaissances sur les principaux comptes et traitements comptables liés à une formation.
Formation avec contrepartie : une prestation consommée par l’entreprise
Il y a contrepartie lorsque l’entreprise bénéficie d’une action de formation individualisée ou d’un programme défini : inscription d’un salarié à une session, formation intra-entreprise, accompagnement technique, certification ou formation à un logiciel. La facture de l’organisme correspond alors à un service extérieur. Le compte 6228, rémunérations d’intermédiaires et honoraires, est fréquemment retenu pour ce type de dépense, notamment lorsque la formation s’apparente à une prestation intellectuelle.
Le compte 6185, frais de colloques, séminaires, conférences, peut aussi être envisagé lorsque la dépense relève davantage d’un événement, d’un séminaire ou d’une participation à une conférence. Le choix doit rester cohérent d’un exercice à l’autre et refléter le contenu réel de la facture. Une session de formation structurée ne doit donc pas être classée en 6185 uniquement parce qu’elle a lieu dans le cadre d’un événement professionnel.
Formation sans contrepartie directe : une obligation ou une dépense libératoire
Une dépense sans contrepartie individualisable correspond notamment à la participation de l’employeur au financement de la formation professionnelle. Elle peut être enregistrée au compte 6333, participation des employeurs à la formation professionnelle continue. Ce compte ne sert pas à saisir automatiquement toutes les factures de formation : il est réservé à la contribution concernée, et non à l’achat courant de stages ou de modules pour les salariés.
Certains frais peuvent également être classés en frais divers, par exemple via un compte de la famille 628, selon la nature précise de l’opération et les pratiques retenues. L’essentiel est de ne pas utiliser le compte 6333 par réflexe dès qu’une dépense porte le libellé « formation ». Il faut d’abord déterminer si l’entreprise reçoit un service identifiable en échange de la somme versée.
Enregistrer une facture de formation avec une écriture simple et vérifiable
Une facture de formation externe se comptabilise à sa date de réception, dans le compte de charge adapté, avec la TVA déductible lorsqu’elle est effectivement facturée et récupérable. Le fournisseur est crédité dans le compte 401. Si l’entreprise a déjà réglé la formation, le compte de banque sera crédité lors du paiement.
Écriture type pour une prestation de formation
Pour une formation assimilée à une prestation intellectuelle, l’écriture suit généralement cette logique :
| Compte | Libellé | Mouvement |
|---|---|---|
| 6228 | Frais de formation externe | Débit du montant hors taxes |
| 44566 | TVA déductible sur autres biens et services | Débit de la TVA récupérable |
| 401 | Fournisseur, organisme de formation | Crédit du montant toutes taxes comprises |
Si la formation est exonérée de TVA ou si la TVA n’est pas récupérable, il faut adapter l’écriture. La pièce justificative doit être conservée avec le programme, la convention ou le bon de commande lorsque ces documents permettent de comprendre le service reçu.
La facture ne doit pas être isolée de son environnement documentaire. Convention, feuille d’émargement, attestation, facture et décision de prise en charge se complètent. En cas de contrôle ou de revue comptable, cet ensemble permet de relier la charge à son bénéficiaire, à sa période et à son financement, sans devoir reconstituer l’opération plusieurs mois après.
Traiter séparément les contributions, l’OPCO et les frais annexes
La contribution unique à la formation professionnelle et à l’alternance, souvent désignée par l’acronyme CUFPA, ne doit pas être confondue avec les frais de formation engagés auprès d’un prestataire. La première relève de la participation de l’employeur. La seconde est une charge liée à une action de formation précise. Les deux dépenses peuvent coexister dans la même entreprise, mais elles ne répondent pas à la même logique comptable.
Remboursement ou prise en charge par un OPCO
Lorsqu’un OPCO rembourse tout ou partie d’une formation déjà enregistrée en charge, il convient de suivre la nature de la somme reçue. Un remboursement de charge peut être enregistré au compte 649, remboursements de charges de personnel, lorsque la prise en charge concerne des frais de personnel. Dans les autres situations, un compte de produits tel que 758, produits divers de gestion courante, peut être retenu pour matérialiser le remboursement reçu.
Le point central reste la traçabilité. Il faut rattacher le remboursement à la facture initiale et au dossier de financement. La facture fournisseur ne doit pas être diminuée arbitrairement si l’OPCO verse les fonds séparément à l’entreprise. Si l’OPCO règle directement l’organisme, l’écriture fournisseur doit au contraire refléter le montant réellement dû par l’entreprise.
Déplacements, repas et hébergement : ne pas les fondre dans la formation
Les dépenses annexes suivent leur propre nature. Un billet de train, une nuit d’hôtel ou un repas engagé à l’occasion d’une session ne deviennent pas des frais de formation parce qu’ils figurent dans le même dossier RH. Les enregistrer dans les comptes correspondant aux déplacements, missions ou réceptions permet une lecture plus fidèle des comptes et facilite le suivi budgétaire de la politique de formation.
Rémunération du salarié : la formation ne sort pas du cycle de paie
Le salaire versé pendant le temps de formation reste une rémunération. Il est comptabilisé via l’OD de paie dans le compte 641, rémunérations du personnel, avec les cotisations sociales correspondantes en 645, charges de sécurité sociale et de prévoyance. Il ne doit pas être basculé en 6228 ou 6185 au motif que le salarié suit une session de formation.
Le compte 648, autres charges de personnel, peut constituer une solution de présentation pour certains frais de formation assumés au bénéfice des salariés. Son utilisation doit toutefois être justifiée et appliquée de façon homogène. Elle ne remplace pas la logique habituelle de la paie pour les salaires et les cotisations.
Immobilisation : une exception à apprécier avec prudence
Une formation peut être liée à l’acquisition d’un équipement, d’un logiciel ou d’une autre immobilisation. Cela ne signifie pas automatiquement qu’elle doit être incorporée au coût d’acquisition. La question décisive consiste à déterminer si la dépense est directement nécessaire pour mettre l’actif en état de fonctionner conformément à l’usage prévu.
Une formation technique indispensable à la mise en service peut, selon les circonstances, être intégrée au coût de l’immobilisation. En revanche, une formation destinée à améliorer les compétences générales des utilisateurs, à perfectionner leur pratique ou à accompagner un changement d’organisation reste habituellement une charge de l’exercice. Il est prudent de documenter ce choix : une incorporation injustifiée augmente artificiellement la valeur de l’actif et reporte la charge par l’intermédiaire des amortissements.
Les comptes à retenir selon chaque situation
| Situation | Compte généralement mobilisé | Point de vigilance |
|---|---|---|
| Contribution de l’employeur à la formation professionnelle | 6333 | À distinguer des factures de stages ou d’organismes |
| Formation externe avec prestation identifiable | 6228 | Vérifier la TVA et le rattachement à la facture |
| Séminaire, colloque ou conférence | 6185 | Le contenu doit correspondre à la nature du compte |
| Salaire durant la formation | 641 et 645 | À traiter dans l’OD de paie |
| Remboursement OPCO | 649 ou 758 | Choisir selon la nature de la charge compensée |
| Formation directement nécessaire à une mise en service | Coût de l’immobilisation, selon analyse | Exception à justifier, pas une règle automatique |
Avant de comptabiliser une formation, posez trois questions : l’entreprise paie-t-elle une obligation ou une prestation ? Qui reçoit réellement le service ? La dépense crée-t-elle une charge de période, ou est-elle indissociable de la mise en service d’un actif ? Cette méthode limite les erreurs d’affectation et rend les écritures plus faciles à justifier.