Plus-value d’un fonds de commerce : calcul, fiscalité et exonérations à vérifier
La plus-value d’un fonds de commerce correspond au gain réalisé entre sa valeur d’origine et son prix de cession. Elle peut peser fortement dans le coût réel de la vente, mais son imposition n’est ni automatique ni identique pour tous les cédants. Le régime fiscal, la durée d’exploitation, le niveau des recettes, le prix de vente et un éventuel départ à la retraite peuvent modifier le résultat final.
Commencer par identifier ce qui crée réellement la plus-value
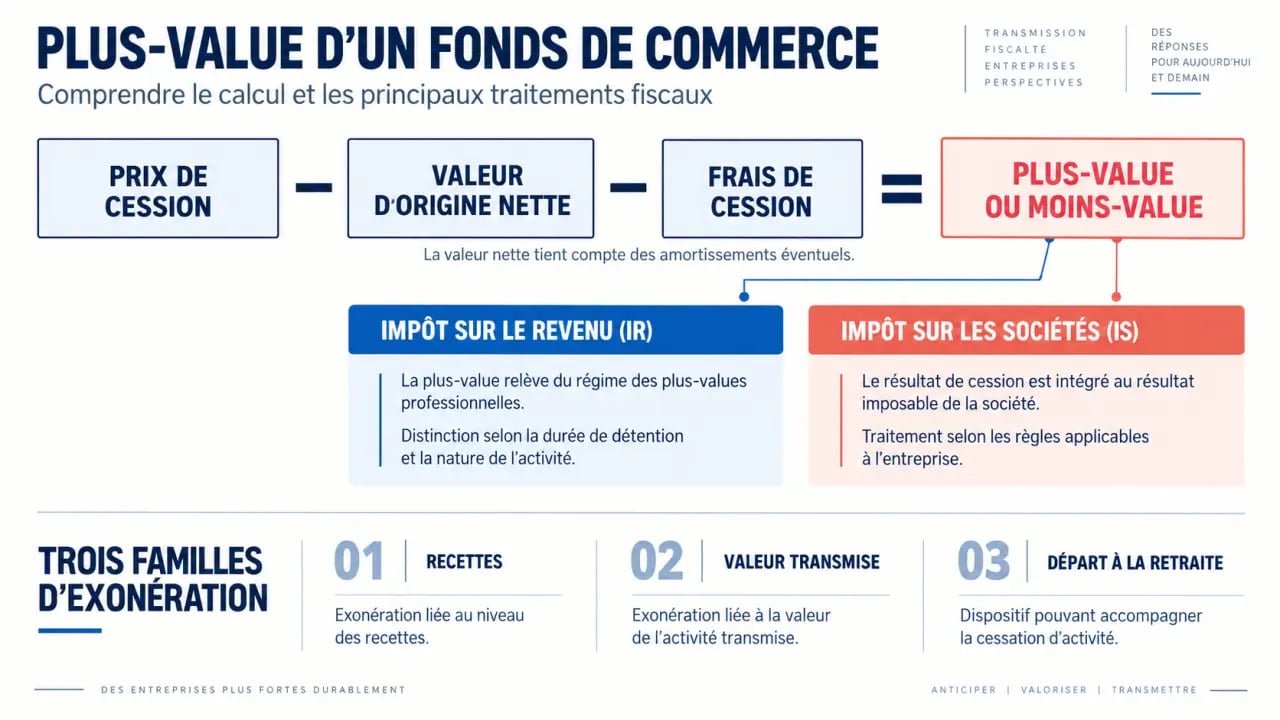
Une plus-value professionnelle apparaît lorsque le prix de cession du fonds est supérieur à sa valeur d’origine. À l’inverse, si le prix de vente est inférieur à cette valeur, l’opération génère une moins-value. Le calcul ne consiste toutefois pas à comparer deux montants inscrits dans l’acte. Il faut d’abord vérifier le périmètre exact de la cession et les frais directement liés à l’opération.
Calcul de la plus-value du fonds de commerce
Estimez la plus-value ou la moins-value brute à partir des montants saisis.
Résultat du calcul
Formule : prix de cession net = prix de cession − frais de cession ; plus-value ou moins-value = prix de cession net − valeur d’origine nette.
Ce résultat ne constitue pas le calcul de l’impôt. Celui-ci dépend notamment du régime IR/IS, de la nature des actifs et des exonérations applicables.
La formule de base et un exemple simple
Le raisonnement est le suivant : prix de cession net – valeur d’origine nette = plus-value ou moins-value. Le prix de cession net correspond au montant effectivement reçu par le vendeur, diminué, le cas échéant, de certains frais supportés pour vendre. La valeur d’origine dépend de la manière dont le fonds a été acquis, créé ou comptabilisé.
Par exemple, un fonds acquis 180 000 euros et revendu 300 000 euros dégage, avant la prise en compte des frais éventuels, une plus-value de 120 000 euros. Si le vendeur a réglé 12 000 euros de frais de cession admis en déduction, la base de calcul est ramenée à 108 000 euros. Cette estimation ne permet pas encore de déterminer l’impôt dû. Elle sert à établir le gain qui devra être analysé selon le régime fiscal applicable.
Le fonds vendu ne comprend pas tous les actifs de l’entreprise
Le fonds de commerce comprend notamment la clientèle, l’enseigne, le nom commercial, le droit au bail et, selon les cas, le matériel ou les marchandises prévus dans l’acte. En revanche, les dettes, les créances et les immeubles sont en principe exclus du fonds. Chacun de ces éléments peut relever d’un traitement distinct. Le prix doit donc être ventilé dans l’acte de cession plutôt que présenté sous la forme d’un montant global imprécis.
La valeur d’un fonds dépend de plusieurs éléments concrets : le chiffre d’affaires, la rentabilité, l’emplacement, la dépendance à l’égard du dirigeant et la qualité du bail commercial. Cette analyse explique pourquoi une valorisation doit être documentée. Les comparables locaux, les comptes récents, l’état du matériel, la durée du bail et l’évolution de la clientèle fournissent des repères pour justifier le prix auprès de l’acquéreur comme de l’administration.
Comprendre le traitement fiscal selon l’IR ou l’IS
La fiscalité de la plus-value d’un fonds de commerce dépend d’abord du mode d’imposition de l’entreprise. Une entreprise individuelle ou une société relevant de l’impôt sur le revenu n’est pas traitée comme une société soumise à l’impôt sur les sociétés.
| Situation du cédant | Logique d’imposition | Point de vigilance |
|---|---|---|
| Entreprise à l’IR | La plus-value professionnelle est imposée chez l’exploitant selon sa qualification. | La durée de détention permet de distinguer court terme et long terme. |
| Société à l’IS | Le gain entre dans le résultat imposable de la société. | La taxation au niveau de la société ne règle pas forcément la fiscalité d’une distribution ultérieure au dirigeant. |
À court terme ou à long terme : la durée change l’analyse
Dans le régime des plus-values professionnelles à l’IR, la détention du bien pendant moins de 2 ans conduit en principe à une plus-value à court terme. Au-delà de 2 ans, une plus-value à long terme peut être identifiée pour les éléments non amortissables. Le fonds de commerce relève généralement de cette dernière catégorie, tandis que certains matériels amortissables obéissent à des règles différentes.
La plus-value à long terme est notamment soumise à l’impôt sur le revenu au taux de 12,8 %, auquel s’ajoutent les prélèvements sociaux, soit un taux global de 31,4 % avant la prise en compte d’éventuels dispositifs d’exonération. Une analyse ligne par ligne reste nécessaire lorsque la cession porte aussi sur du matériel, des stocks ou des droits distincts. Le même acte peut donc regrouper plusieurs éléments soumis à des règles différentes.
Pour une société soumise à l’IS
Dans une société à l’IS, le gain réalisé lors de la cession est en principe intégré au résultat ordinaire et taxé au taux normal de 25 %. Un taux réduit de 15 % peut s’appliquer sur une fraction du bénéfice pour les PME qui remplissent les conditions prévues. Le point souvent oublié concerne la sortie du produit de la vente : si le dirigeant souhaite ensuite le percevoir, une seconde couche de fiscalité peut intervenir lors de la distribution.
La vente du fonds et la vente des titres de la société ne produisent donc pas le même résultat patrimonial. Avant de signer, il faut comparer le montant réellement disponible après imposition, et pas seulement le prix indiqué dans l’acte. Le régime de la société, la nature de l’opération et le choix de conserver ou de distribuer le produit de cession peuvent modifier l’analyse.
Les exonérations à vérifier avant de signer
Plusieurs mécanismes peuvent réduire, voire effacer, l’imposition de la plus-value. Ils répondent à des conditions précises : activité exercée depuis au moins 5 ans, nature de l’activité, niveau des recettes, valeur des éléments transmis ou situation personnelle du cédant. Ces régimes ne se cumulent pas toujours. Ils doivent être étudiés avant de fixer définitivement le calendrier de vente.
BOFiP : exonération des plus-values professionnelles · Découvrez les règles officielles de calcul et d’exonération des plus-values et moins-values professionnelles, avec des exemples chiffrés.
- Exonération selon les recettes : pour certaines activités de vente, l’exonération peut être totale lorsque les recettes annuelles n’excèdent pas 250 000 euros, puis dégressive jusqu’à 350 000 euros. Pour les prestations de services, les seuils sont de 90 000 euros et 126 000 euros hors taxe.
- Exonération liée à la valeur transmise : la cession d’une entreprise ou d’une branche complète d’activité peut ouvrir droit à une exonération totale jusqu’à 500 000 euros de valeur des éléments transmis, puis partielle entre 500 000 euros et 1 000 000 euros.
- Départ à la retraite : un dirigeant qui cesse ses fonctions et fait valoir ses droits à la retraite peut, sous conditions, bénéficier d’un régime d’exonération. L’opération doit être préparée avec attention, notamment en ce qui concerne les délais et la poursuite éventuelle de l’activité.
Ces seuils ne doivent pas être examinés séparément du reste du dossier. Une entreprise rentable peut être éligible à l’exonération liée aux recettes sans l’être à celle fondée sur la valeur de cession, ou inversement. Le prix retenu, la nature des éléments transmis et la situation du cédant doivent être étudiés ensemble.
Avant de négocier le prix, il est donc utile de comparer les scénarios de vente, de donation ou de transmission familiale avec un professionnel du chiffre ou du droit. Cette préparation permet de mesurer l’impact de chaque option et d’éviter qu’une condition d’exonération soit écartée à cause d’un calendrier mal maîtrisé.
Après la cession : délais, TVA et prix défendable
La signature de l’acte ne met pas fin aux obligations du vendeur. La cessation d’activité impose de déposer les déclarations de résultat dans un délai de 60 jours. Les obligations relatives à la TVA doivent également être régularisées. Un délai de 30 jours peut s’appliquer pour la déclaration correspondante selon la situation. Les formalités de publicité et d’enregistrement doivent être coordonnées avec l’acte et avec la situation de l’entreprise.
La cession d’un fonds peut être exonérée de TVA lorsqu’elle porte sur une universalité totale ou partielle de biens et que le repreneur poursuit l’activité. Cette exonération ne dispense pas d’examiner les autres coûts de l’opération. Les droits d’enregistrement sont généralement supportés par l’acquéreur, sauf clause contraire, mais ils influencent directement la négociation du prix global.
Le vendeur doit aussi pouvoir défendre la valeur retenue. Un prix artificiellement bas constitue un risque important. Si la valeur vénale ne correspond pas aux performances, à l’emplacement ou aux transactions comparables, l’administration peut contester l’évaluation et procéder à un redressement, avec intérêts et majorations en cas de mauvaise foi.
Conserver les évaluations, les comptes, les éléments de marché et le détail des négociations permet de sécuriser la cession. Ces documents servent à expliquer le prix retenu et à défendre la plus-value déclarée. Ils complètent les éléments figurant dans l’acte, surtout lorsque la valeur du fonds s’écarte des références habituellement observées dans le secteur.