Différence comptable et expert-comptable : qui peut tenir vos comptes en externe ?
La différence entre un comptable et un expert-comptable ne se limite pas au diplôme ou au tarif. En France, un comptable peut tenir les comptes de l’entreprise qui l’emploie. En revanche, prendre en charge la comptabilité d’autres entreprises à titre indépendant relève d’une profession réglementée : celle d’expert-comptable. Cette distinction détermine qui peut vous accompagner, pour quelles missions et avec quelles garanties.
Le véritable point de séparation : salarié de l’entreprise ou professionnel indépendant
Un comptable et un expert-comptable peuvent travailler sur les mêmes documents : factures, relevés bancaires, déclarations fiscales ou comptes annuels. Pourtant, ils n’interviennent pas dans le même cadre juridique. C’est le premier élément à comprendre avant de recruter ou de confier sa comptabilité à un prestataire.
Quiz : comptable ou expert-comptable ?
Testez vos connaissances sur les différences entre ces deux professions.
Remarque : aucun article source n’étant joint à la demande, ce quiz s’appuie uniquement sur les thèmes et éléments explicitement indiqués dans la consigne.
Le comptable exerce généralement au sein d’une entreprise
Le comptable salarié réalise les travaux comptables de son employeur. Selon son expérience et l’organisation du service, il enregistre les opérations, suit les règlements, prépare les déclarations et participe à la clôture annuelle. Un comptable unique peut assurer une grande partie de ces tâches dans une petite structure ; dans un groupe, elles sont souvent réparties entre plusieurs spécialistes.
Le titre de comptable ne correspond pas à une inscription à l’Ordre des experts-comptables. Les compétences varient selon la formation, l’expérience et les responsabilités confiées. Un comptable expérimenté peut donc posséder une excellente maîtrise technique sans avoir le statut d’expert-comptable.
L’expert-comptable peut exercer pour des clients
L’expert-comptable est un professionnel réglementé. Pour exercer à titre indépendant les missions relevant de cette profession, il doit être inscrit à l’Ordre des experts-comptables. Il peut notamment tenir, réviser, apprécier et organiser les comptabilités des entreprises clientes, dans le cadre d’une mission définie.
Un prestataire ne peut pas contourner cette réglementation en se présentant simplement comme « comptable indépendant ». Avant de lui confier la tenue de vos comptes, vérifiez son inscription à l’Ordre et l’identité de la structure qui contracte avec vous. La saisie comptable externalisée n’est pas une activité libre dès lors qu’elle relève des travaux réservés.
Des tâches qui se croisent, mais des missions à distinguer
Il serait trompeur de résumer la différence à « le comptable saisit, l’expert-comptable conseille ». Le métier de comptable peut comporter de l’analyse et du pilotage. À l’inverse, un cabinet d’expertise comptable peut assurer la tenue quotidienne des comptes, grâce à ses collaborateurs et sous la responsabilité d’un expert-comptable.
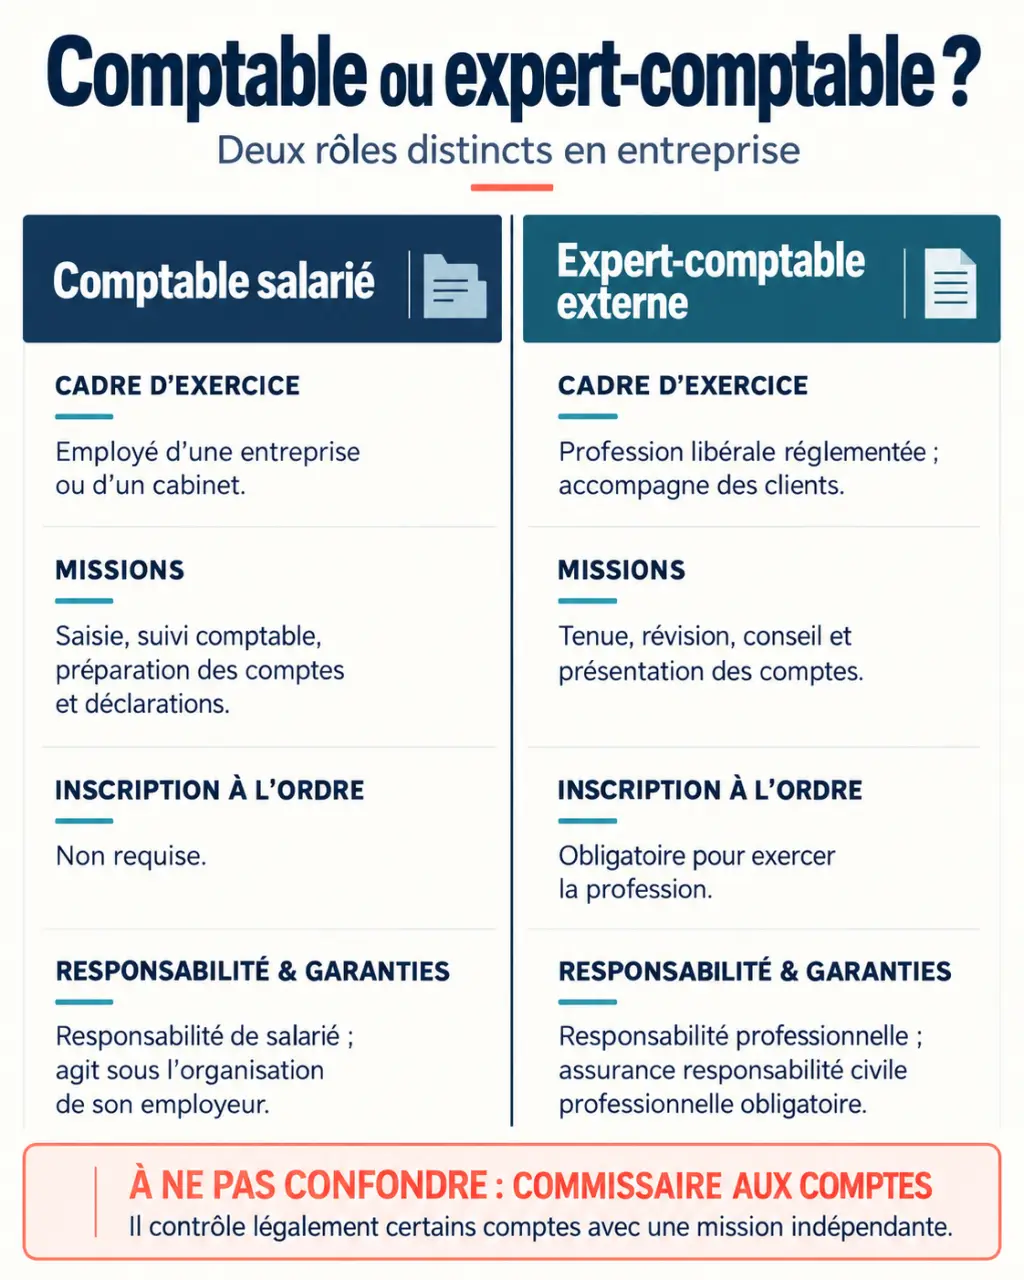
| Besoin de l’entreprise | Comptable salarié | Expert-comptable externe |
|---|---|---|
| Enregistrer les opérations et rapprocher les comptes bancaires | Oui, pour son employeur | Oui, si la mission le prévoit |
| Préparer les déclarations fiscales | Oui, selon ses compétences et son poste | Oui, dans le périmètre convenu |
| Participer à l’établissement des comptes annuels | Oui, selon l’organisation interne | Oui, selon la mission confiée |
| Analyser les marges et la trésorerie | Oui, selon ses responsabilités | Oui, si cet accompagnement est prévu |
| Émettre une attestation dans le cadre d’une mission de présentation des comptes | Non, pas en qualité d’expert-comptable | Oui, selon les normes applicables à cette mission |
Le contenu précis de l’intervention compte donc davantage qu’une promesse générale d’« accompagnement complet ». La paie, les tableaux de bord, les prévisions de trésorerie ou l’assistance lors d’un contrôle fiscal ne sont pas automatiquement inclus dans toutes les prestations.
Autre distinction importante : l’expert-comptable n’est pas, par sa seule qualité, le commissaire aux comptes de l’entreprise. La certification légale des comptes relève du commissariat aux comptes, une mission distincte. Dire qu’un expert-comptable « certifie systématiquement le bilan » entretient donc une confusion.
Formation, responsabilité et garanties : ce que le statut change
Des parcours de formation différents
Un comptable peut notamment être formé par un BTS Comptabilité et gestion, un diplôme de comptabilité et de gestion ou d’autres parcours adaptés. Il n’existe pas un diplôme unique imposé à tous les postes de comptable salarié. Le niveau attendu dépend des travaux à effectuer et de l’autonomie nécessaire.
Le parcours classique vers l’expertise comptable passe par le DCG, le DSCG, puis un stage professionnel de trois ans et le diplôme d’expertise comptable, le DEC. Il correspond généralement à huit années après le baccalauréat. Toutefois, détenir le DEC ne suffit pas à lui seul pour exercer en indépendant : l’inscription à l’Ordre reste déterminante.
Un cadre professionnel qui protège la relation avec le client
L’expert-comptable est soumis à des règles déontologiques, au secret professionnel et à des obligations de compétence et d’indépendance. Il doit disposer d’une assurance de responsabilité civile professionnelle. Ces garanties encadrent sa prestation, sans pour autant faire disparaître toute possibilité d’erreur ou de désaccord.
Le comptable salarié intervient, lui, dans le cadre de son contrat de travail et de l’organisation de son employeur. Les mécanismes de responsabilité ne sont donc pas identiques à ceux d’un professionnel libéral qui facture une mission à un client.
Faire appel à un cabinet ne décharge pas non plus le dirigeant de toutes ses obligations. Il doit transmettre des informations fiables, remettre les pièces nécessaires et prendre les décisions qui lui appartiennent. La qualité des comptes repose aussi sur cette coopération.
Comptable interne, cabinet ou combinaison des deux : choisir selon son fonctionnement
Le recours à un expert-comptable n’est pas une obligation générale pour toutes les entreprises. Une entreprise peut organiser sa comptabilité en interne, à condition de respecter ses obligations. Le choix dépend surtout du volume d’opérations, de la complexité de l’activité et du besoin de disponibilité au quotidien.
Annuaire officiel pour trouver un expert-comptable · Trouvez rapidement un expert-comptable grâce à l’annuaire officiel de l’Ordre des experts-comptables.
- Une petite activité avec peu d’opérations peut privilégier un cabinet pour externaliser les travaux et disposer d’un interlocuteur technique.
- Une entreprise avec de nombreux flux quotidiens peut avoir intérêt à recruter un comptable pour suivre rapidement les factures, les encaissements et les échéances.
- Une structure en développement peut combiner une équipe interne et un expert-comptable chargé de la révision, de la clôture ou de missions de conseil ciblées.
Dans cette dernière configuration, pensez au circuit comptable comme à un réseau équipé d’une valve : tout ne doit pas remonter au cabinet, mais les anomalies importantes doivent pouvoir passer sans attendre la clôture. Définissez des seuils d’alerte pour les impayés, les écarts bancaires ou les pièces manquantes. Cette circulation organisée de l’information évite qu’un problème repéré en interne reste bloqué jusqu’au bilan.
Pour comparer les coûts, ne mettez pas simplement un salaire mensuel face à des honoraires annuels. Un salarié apporte une disponibilité interne ; un cabinet fournit un périmètre de prestations. Intégrez le temps de préparation des documents, les logiciels, les travaux conservés en interne et les interventions facturées séparément.
Les vérifications à faire avant de confier sa comptabilité
Le bon interlocuteur est celui dont le statut, les compétences et l’organisation correspondent à votre besoin réel. Pour un cabinet, commencez par vérifier son inscription dans l’annuaire de l’Ordre des experts-comptables. Précisez ensuite la répartition des tâches avant de signer la lettre de mission.
- Délimitez les travaux confiés : tenue, révision, déclarations, comptes annuels, paie ou conseil.
- Identifiez votre interlocuteur : qui traite les dossiers courants et quand l’expert-comptable intervient-il ?
- Fixez les échéances : transmission des pièces, réponses aux questions et restitution des comptes.
- Clarifiez les honoraires : prestations incluses, suppléments éventuels et conditions de révision.
- Anticipez la fin de mission : préavis, récupération des documents et restitution des données comptables.
Pour un recrutement interne, évaluez plutôt l’autonomie du candidat sur vos opérations réelles : rapprochements bancaires, fiscalité courante, clôture et outils utilisés. Au fond, la différence entre comptable et expert-comptable sert d’abord à répartir correctement les responsabilités : un professionnel intégré à l’entreprise pour son suivi quotidien, un professionnel réglementé pour les missions externalisées, ou les deux lorsque l’activité le justifie.