Taxe formation continue : 0,55 % ou 1 %, le seuil de 11 salariés qui change tout
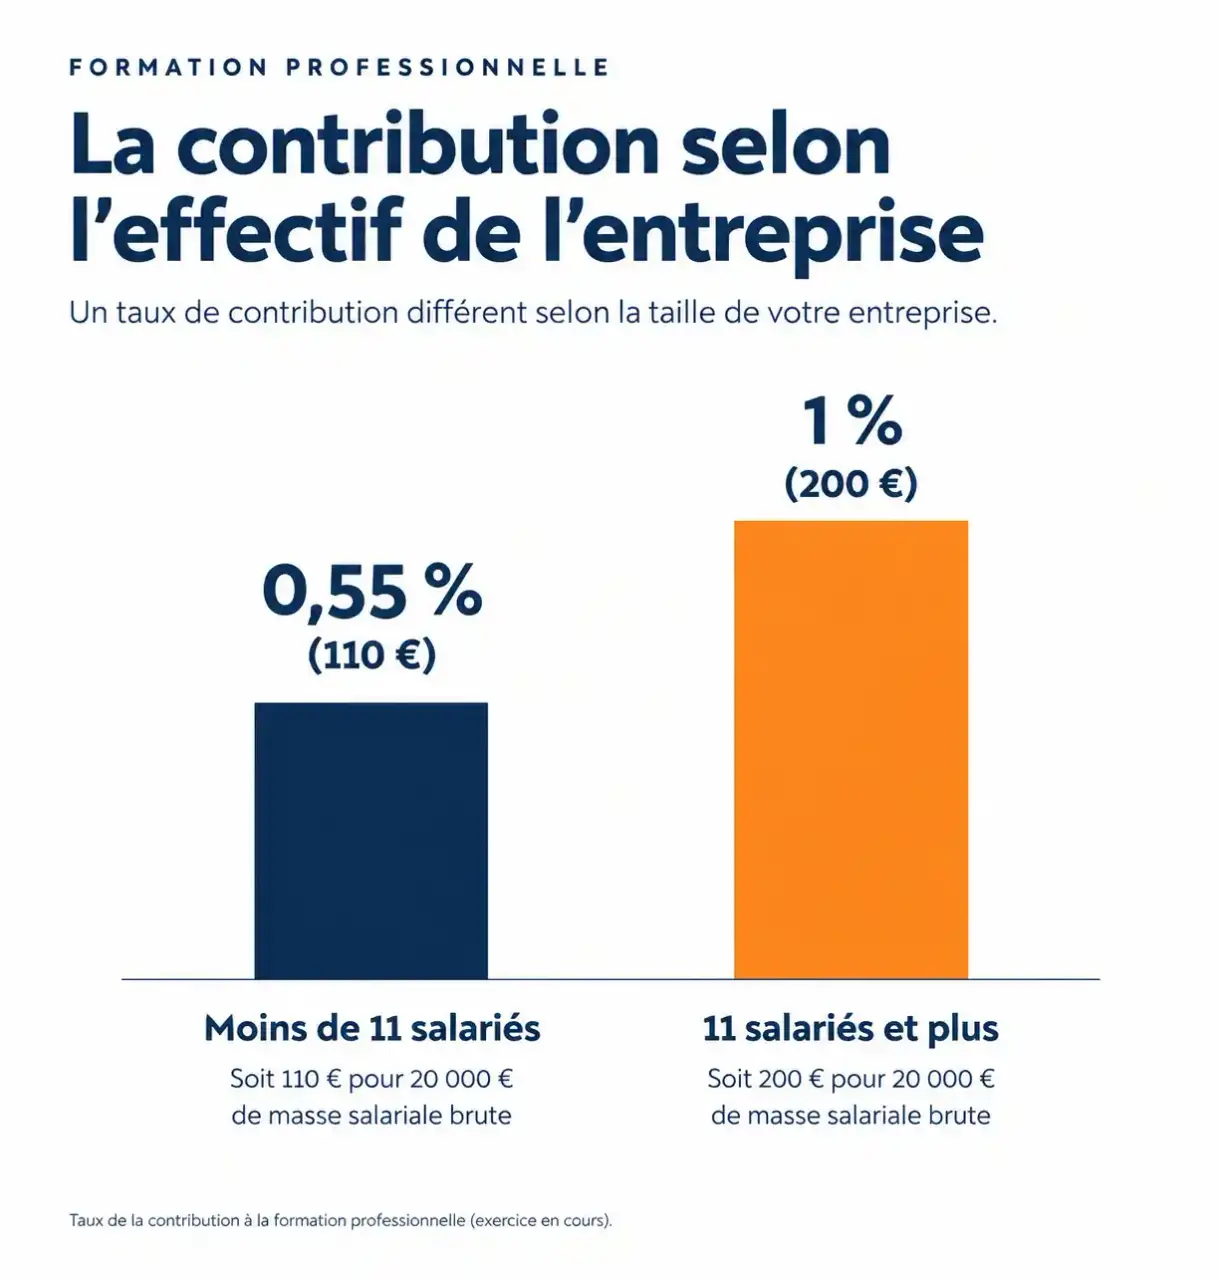
La taxe formation continue, que l'administration appelle contribution à la formation professionnelle (CFP), est due par la quasi-totalité des employeurs. Son taux est de 0,55 % de la masse salariale brute pour les entreprises de moins de 11 salariés, et de 1 % à partir de 11 salariés. Elle se déclare chaque mois en DSN et elle est collectée par l'Urssaf. Voici comment déterminer votre cas, calculer le montant et éviter les erreurs de déclaration.
À quoi sert la contribution et qui doit la payer
Un financement mutualisé de la formation continue
La CFP finance les dispositifs d'accès à la formation continue, pour les salariés comme pour les demandeurs d'emploi. Il s'agit d'un prélèvement obligatoire, et non d'un budget que l'entreprise dépenserait elle-même à sa guise. Les fonds sont collectés par l'Urssaf, puis répartis vers France Compétences et les opérateurs de compétences (OPCO), qui les redistribuent selon leurs missions.
Les employeurs concernés
Tout employeur qui verse des salaires est en principe redevable : sociétés, entreprises individuelles employant du personnel, associations. Le taux ne dépend pas de la forme juridique mais de l'effectif et, dans certains cas, du secteur d'activité. Un dirigeant qui débute avec un premier salarié entre donc dans le dispositif dès la première paie.
Quel taux appliquer : effectif, assiette et exemple chiffré
Les deux taux du cas général
| Effectif | Taux de la CFP | Assiette |
|---|---|---|
| Moins de 11 salariés | 0,55 % | Masse salariale brute |
| 11 salariés et plus | 1 % | Masse salariale brute |
L'assiette correspond aux rémunérations brutes soumises à cotisations, ou au revenu d'activité retenu pour la déclaration. Les taux ci-dessus valent pour le cas général : certains secteurs ont leurs propres règles, détaillées plus bas.
Un exemple pas à pas
Prenons une entreprise de 8 salariés dont la masse salariale brute mensuelle atteint 20 000 €. Sa CFP du mois s'élève à 20 000 × 0,55 % = 110 €. Une entreprise de 15 salariés avec la même masse salariale paierait 20 000 × 1 % = 200 €. À masse salariale égale, le seuil de 11 salariés fait donc presque doubler la contribution. C'est la raison pour laquelle le calcul de l'effectif ne doit jamais être fait à la légère.
Le noyau de départ : trois informations à verrouiller
Avant de calculer quoi que ce soit, identifiez le noyau de données dont dépend tout le reste : votre effectif moyen annuel, l'identifiant de convention collective (IDCC) de votre branche, et la présence ou non de CDD dans vos contrats. Ces trois éléments déclenchent en cascade le taux de la CFP, l'éventuelle contribution conventionnelle et la contribution CPF-CDD. Une erreur sur l'IDCC, par exemple, fausse le rattachement à l'OPCO sans que le montant de la CFP change, ce qui rend l'anomalie difficile à repérer. Dans la pratique, ce contrôle prend dix minutes en début d'année et évite des régularisations bien plus longues.
Cas particuliers : CDD, intérim, BTP, spectacle et contributions conventionnelles
La contribution CPF-CDD
Les employeurs qui recrutent en CDD doivent, en plus de la CFP, s'acquitter de la contribution CPF-CDD au taux de 1 %, calculée sur la masse salariale des salaires versés aux seuls salariés concernés. Elle finance le compte personnel de formation de ces salariés. Elle s'ajoute à la CFP sans la remplacer : un CDD génère donc les deux contributions. Tous les CDD ne sont toutefois pas concernés, et la liste des exceptions figure dans les consignes de l'Urssaf.
Les secteurs à règles spécifiques
Le travail temporaire, le bâtiment et les travaux publics, ainsi que le spectacle disposent de règles propres. Elles s'appliquent à la place ou en complément du cas général, avec des taux et des organismes collecteurs qui leur sont particuliers (Pro-BTP et CCCA-BTP pour le bâtiment, par exemple). Si votre activité relève de l'un de ces secteurs, ne reprenez pas les taux du tableau ci-dessus sans vérifier : consultez la fiche dédiée de l'Urssaf ou du Service Public.
Légale, conventionnelle, volontaire : ne pas confondre
- Contribution légale : celle fixée par la loi, c'est-à-dire la CFP et la CPF-CDD.
- Contribution conventionnelle : imposée par un accord de branche étendu ou un accord professionnel national. Elle dépend de votre IDCC. À partir du 1er janvier 2026, son prélèvement est assuré par l'Urssaf.
- Versement volontaire : une somme que l'entreprise choisit de verser à son OPCO pour financer davantage de formation. Rien ne l'y oblige.
Les entreprises multi-activités doivent être particulièrement attentives : elles peuvent relever de plusieurs règles à la fois et doivent vérifier laquelle s'applique à chaque partie de leur masse salariale.
Déclarer et verser la CFP en DSN
Une déclaration mensuelle
La CFP ne fait plus l'objet d'une déclaration annuelle séparée : elle est intégrée à la déclaration sociale nominative (DSN) mensuelle, via un code type personnel (CTP). Les codes à connaître sont 959, 971 et 987. Leur correspondance exacte avec chaque contribution figure dans les consignes déclaratives de net-entreprises.fr et dans le BOSS (Bulletin officiel de la sécurité sociale), à consulter avant de paramétrer votre logiciel de paie. Le paiement suit le rythme de la DSN, en même temps que les autres cotisations.
Erreurs fréquentes à contrôler
- Appliquer 0,55 % alors que l'effectif a durablement dépassé le seuil.
- Oublier la contribution CPF-CDD sur les contrats concernés.
- Saisir un IDCC erroné, ou ne pas déclarer l'OPCO correct.
- Reprendre un taux du cas général pour une activité de BTP, d'intérim ou de spectacle.
Si vous ne connaissez pas votre OPCO, l'Urssaf propose un outil de recherche, « Connaître son Opco pour sa DSN », qui permet de le retrouver à partir de votre convention collective.
Seuils d'effectif : calculer l'EMA et gérer le franchissement
Comment calculer l'effectif moyen annuel
Le seuil de 11 salariés s'apprécie sur l'effectif moyen annuel (EMA) de l'entreprise, et non sur le nombre de personnes présentes un jour donné. Il se fonde sur l'effectif calculé tout au long de l'année civile, avec ses règles de décompte propres selon les types de contrats. Un pic ponctuel d'embauches en fin d'année ne fait donc pas basculer à lui seul l'entreprise dans la catégorie supérieure.
Franchissement à la hausse ou à la baisse
Le franchissement d'un seuil n'a pas d'effet immédiat. Il est pris en compte après 5 années civiles consécutives au cours desquelles l'effectif reste de l'autre côté du seuil. Concrètement, une entreprise qui passe de 10 à 12 salariés ne paiera pas 1 % dès l'année suivante, et symétriquement, une entreprise qui redescend sous 11 salariés ne retrouve pas tout de suite le taux de 0,55 %. Cette règle lisse l'effet de seuil, mais elle impose de suivre l'évolution de l'effectif année après année pour anticiper le changement de taux.
En résumé : identifiez votre effectif moyen annuel, votre IDCC et vos contrats en CDD, appliquez le taux correspondant, puis vérifiez les codes CTP avant chaque DSN. Pour tout cas sectoriel ou situation inhabituelle, les pages de l'Urssaf et du Service Public restent la référence à jour.