Pourquoi externaliser la direction financière de son entreprise ? Trésorerie, coûts et limites
Externaliser la direction financière permet d’accéder à une expertise de pilotage sans recruter immédiatement un directeur financier à temps plein. L’intérêt est concret : anticiper les besoins de trésorerie, comprendre la rentabilité et éclairer les décisions d’investissement. Cette solution convient surtout lorsque les enjeux financiers dépassent les compétences disponibles en interne, sans justifier une présence permanente. Encore faut-il définir les missions, comparer les coûts réels et organiser la collaboration.
Un renfort de pilotage, pas simplement une comptabilité déléguée
Une direction financière externalisée consiste à confier tout ou partie du pilotage financier à un professionnel extérieur. Le DAF, ou directeur administratif et financier, intervient selon un périmètre et un rythme convenus. À temps partagé, il accompagne plusieurs entreprises et consacre à chacune une partie de son activité, sur site, à distance ou selon une organisation mixte.
Estimer le coût annuel d’une organisation financière
Saisissez vos montants annuels, ou mensuels pour les honoraires externalisés. Les champs vides sont considérés comme égaux à 0 €.
Résultats estimés
Écart annuel (coût interne − coût externalisé) : 0,00 €
Les deux estimations sont égales.
Formules utilisées
Externalisé = honoraires mensuels × 12 + frais d’outils + diagnostic initial + interventions hors périmètre.
Interne = rémunération + charges + recrutement + outils et moyens.
Son rôle dépasse la production des comptes : il transforme les informations financières en décisions opérationnelles. Il peut construire un budget, analyser les marges, établir des projections et préparer les échanges avec les financeurs. L’externalisation apporte une capacité d’analyse et d’anticipation, pas seulement des tableaux supplémentaires.
Une fonction complémentaire de l’expert-comptable
L’expert-comptable accompagne notamment la tenue ou la révision des comptes et les obligations comptables et fiscales, selon sa lettre de mission. Le DAF utilise ces informations pour piloter l’activité : une dépense est-elle soutenable ? Pourquoi la marge recule-t-elle ? Quand un financement devient-il nécessaire ? Les périmètres peuvent se recouper selon les prestations ; leur répartition doit donc être explicitée pour éviter les doublons et les tâches oubliées.
Le dirigeant conserve les arbitrages stratégiques. Le DAF prépare les analyses, formule des recommandations et suit les actions décidées, dans les limites du mandat qui lui est confié.
Passer des chiffres constatés aux décisions anticipées
Une entreprise peut afficher un résultat positif tout en manquant de liquidités. Elle peut aussi développer son chiffre d’affaires sans améliorer sa rentabilité. La direction financière aide à distinguer ces situations et à identifier leurs causes avant qu’elles ne bloquent l’activité.
Rendre les tensions de trésorerie visibles
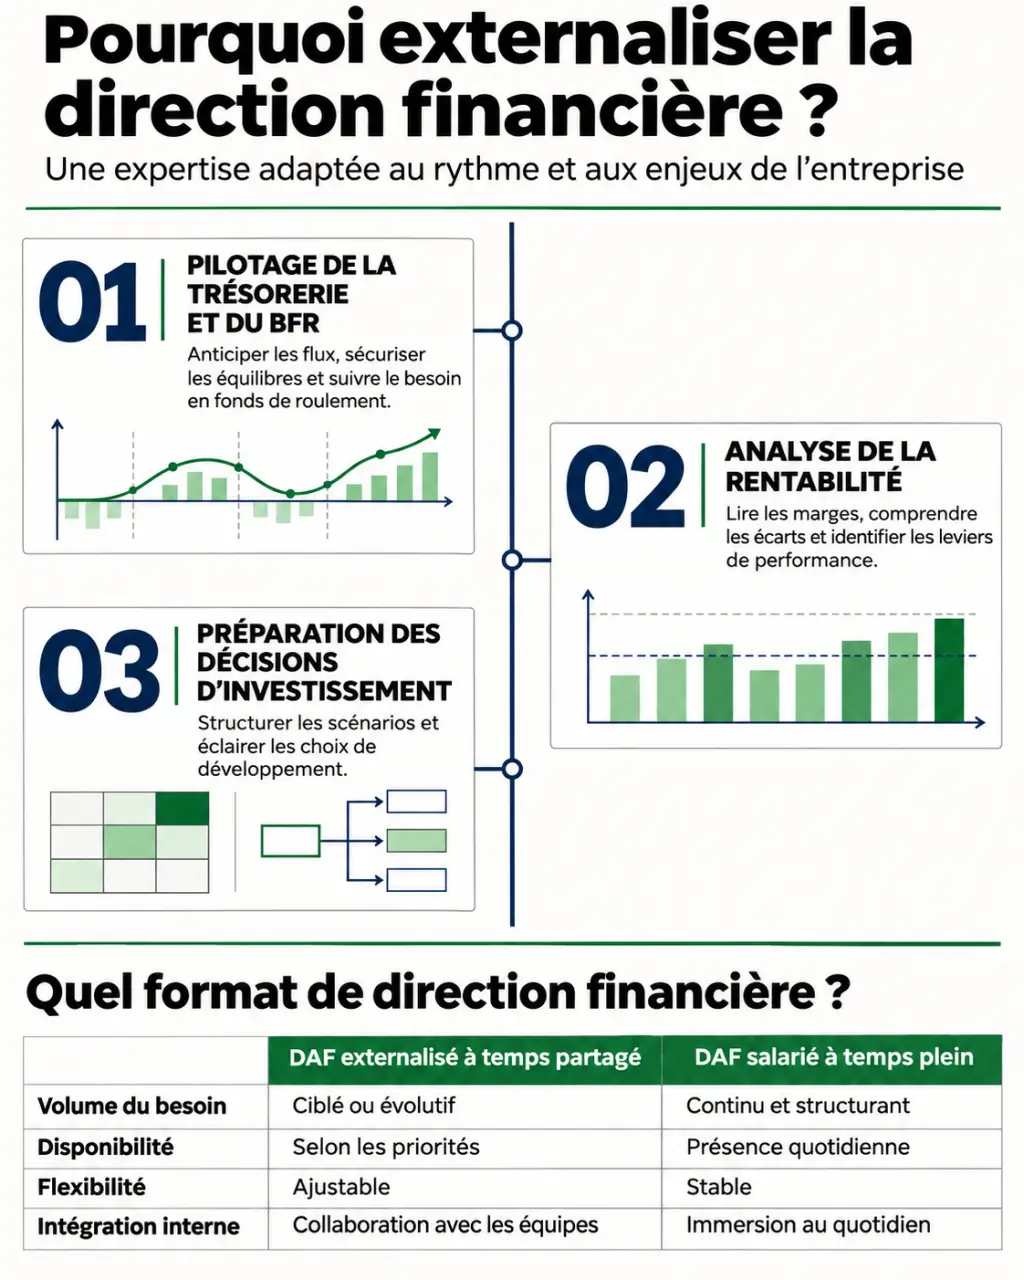
Le suivi rapproche les encaissements attendus des décaissements prévus : paiements fournisseurs, salaires, échéances fiscales, remboursements et investissements. Il permet de repérer un décalage, de vérifier les hypothèses d’encaissement et de préparer une réponse. Celle-ci peut passer par des relances clients mieux organisées, une négociation des échéances ou la recherche d’une facilité de trésorerie, sans garantie d’obtention.
Le besoin en fonds de roulement, ou BFR, correspond au financement nécessaire pour couvrir les décalages du cycle d’exploitation, notamment entre stocks, créances clients et dettes fournisseurs. Une hausse des ventes peut augmenter ce besoin si les dépenses précèdent les règlements. Le DAF aide à mesurer ce décalage plutôt qu’à confondre croissance et argent disponible.
Relier le budget à des actions concrètes
Un tableau de bord financier utile suit des indicateurs adaptés à l’entreprise : marge par activité, charges, retards de paiement, trésorerie prévisionnelle et écarts au budget. L’enjeu n’est pas d’accumuler les indicateurs, mais d’expliquer les écarts et de décider : revoir un prix, différer une dépense, ajuster un recrutement ou corriger une organisation coûteuse.
La trésorerie peut aussi être pensée comme un cocon opérationnel : une réserve qui protège le temps nécessaire pour agir. Plutôt que de fixer un montant rassurant au hasard, le dirigeant peut demander au DAF d’identifier les dépenses incompressibles, les encaissements fragiles et les délais de réaction. Cette lecture aide à définir une marge de sécurité cohérente avec l’activité, sans immobiliser inutilement des liquidités.
Externaliser ou recruter : comparer le besoin avant le prix
L’argument économique tient surtout à la proportionnalité : mobiliser une expertise selon le besoin plutôt que financer d’emblée un poste permanent. Il ne signifie pas qu’une prestation externe est toujours moins chère. Une intervention fréquente, complexe ou mal délimitée peut devenir coûteuse.
Pour comparer, examinez les honoraires, les outils éventuels, le diagnostic initial et les interventions hors périmètre. Côté recrutement, intégrez la rémunération, les charges, le recrutement et les moyens nécessaires au poste. Comparez surtout un niveau de service et une disponibilité équivalents.
| Critère | DAF externalisé | DAF salarié |
|---|---|---|
| Volume du besoin | Adapté à un besoin partiel ou ciblé | Pertinent pour une charge permanente suffisante |
| Disponibilité | Définie par le contrat et le planning | Intégrée à l’organisation quotidienne |
| Évolution des missions | Ajustable selon les conditions convenues | Organisée dans le cadre du poste |
| Connaissance interne | Nécessite un travail d’intégration | Se construit par une présence continue |
La prudence face à l’embauche peut également peser dans cet arbitrage. Altoneo cite un recul de 12,5 % des intentions d’embauche, selon France Travail, par rapport à l’année précédente. Cet indicateur général ne suffit toutefois pas à justifier l’externalisation : la décision doit rester fondée sur la charge financière réelle et les compétences nécessaires.
Lorsque le management d’équipe, les arbitrages quotidiens et la complexité des opérations exigent une présence continue, un recrutement interne peut être préférable. L’externalisation peut alors constituer une transition plutôt qu’une organisation définitive.
Reconnaître les situations où l’appui extérieur est pertinent
La taille de l’entreprise ne suffit pas à trancher. Une petite structure avec des flux complexes peut avoir davantage besoin de pilotage qu’une société plus importante dont l’activité est stable. Le bon signal est l’écart entre les décisions à prendre et la capacité interne à les préparer.
- Croissance : les ventes progressent, mais les besoins de financement et les marges restent difficiles à anticiper.
- Tensions de trésorerie : les paiements sont gérés dans l’urgence, sans prévision consolidée.
- Investissement ou financement : le dirigeant doit tester la faisabilité d’un projet et présenter des hypothèses cohérentes.
- Manque de ressources : l’équipe comptable produit les chiffres, mais personne ne dispose du temps nécessaire pour les analyser.
Le gain de temps suppose néanmoins une délégation organisée. Si les informations restent dispersées ou si les recommandations ne sont jamais arbitrées, l’intervention apporte peu de progrès. Le dirigeant doit réserver des échanges réguliers et désigner des interlocuteurs capables de fournir les données.
Cadrer la mission pour conserver la maîtrise
Avant de choisir un prestataire, vérifiez son expérience de votre secteur, sa capacité à expliquer ses analyses et sa disponibilité réelle. Demandez des exemples de livrables anonymisés et précisez qui interviendra effectivement. Une expertise pertinente ne compense pas une présence insuffisante aux moments critiques.
Le cadrage doit couvrir les points suivants :
- Les priorités : trésorerie, budget, rentabilité, financement ou organisation financière.
- Les livrables : prévisions, tableau de bord, analyse des écarts et plan d’action, avec leurs échéances.
- La collaboration : interlocuteurs, accès aux outils, présence sur site et traitement des urgences.
- Les protections : confidentialité, droits d’accès, stockage des données et continuité de service.
- La sortie : restitution des fichiers, documentation et transfert des connaissances.
La conformité mérite une attention explicite : le DAF peut contribuer au suivi des échéances, au contrôle des procédures et à la coordination avec les spécialistes compétents. Il ne garantit pas, à lui seul, l’absence de risque ni le respect de toutes les obligations. Les responsabilités doivent rester clairement réparties.
Une mission réussie rend finalement l’entreprise plus autonome : des chiffres compréhensibles, des alertes identifiées et des décisions mieux préparées. C’est sur ces progrès observables, autant que sur les honoraires, qu’il faut juger l’intérêt d’externaliser sa direction financière.