Trésorerie d’une startup : un bénéfice ne paie pas les salaires
Une startup peut afficher un bénéfice et ne plus avoir assez d’argent pour payer ses salariés. La raison : les ventes comptabilisées ne sont pas nécessairement encaissées, alors que les dépenses arrivent à échéance. La trésorerie est donc plus importante que le bénéfice pour la survie à court terme : elle permet de tenir ses engagements et de financer les prochaines étapes. La rentabilité reste indispensable pour construire un modèle durable, mais elle ne garantit pas la disponibilité immédiate des fonds.
Le bénéfice mesure une performance, la trésorerie permet de payer
Le résultat comptable correspond à la différence entre les produits et les charges d’une période. Lorsqu’il est positif, l’entreprise réalise un bénéfice. Ce calcul suit les règles comptables, pas uniquement les mouvements du compte bancaire : une vente peut être enregistrée avant son règlement.
Prévoir l’évolution de sa trésorerie
Saisissez votre trésorerie de départ, puis les encaissements et décaissements estimés pour les six prochains mois. Les montants sont exprimés en euros.
| Période | Encaissements (€) | Décaissements (€) | Solde initial (€) | Solde final (€) |
|---|
Calcul appliqué : solde final = solde initial + encaissements − décaissements. Le runway est estimé en divisant la trésorerie initiale par la consommation nette mensuelle moyenne, lorsque celle-ci est positive. Il s’agit d’un outil pédagogique, et non d’un conseil financier personnalisé.
Inversement, certaines sorties d’argent ne réduisent pas immédiatement le résultat du même montant. Un équipement immobilisé est généralement amorti sur sa durée d’utilisation, alors que son paiement peut intervenir dès l’achat. Le remboursement du capital d’un emprunt consomme également des liquidités sans constituer une charge comptable.
| Indicateur | Ce qu’il mesure | Sa limite |
|---|---|---|
| Chiffre d’affaires | Les ventes réalisées sur une période | Il ne renseigne ni sur la marge ni sur l’encaissement. |
| Résultat comptable | Les produits moins les charges ; positif, il constitue un bénéfice | Il ne représente pas l’argent disponible. |
| Trésorerie disponible | Les liquidités mobilisables à une date donnée | Elle ne montre pas seule les échéances futures. |
| Flux de trésorerie | Les encaissements moins les décaissements sur une période | Un flux positif peut provenir d’un financement, pas de l’activité. |
| BFR | Le financement nécessaire aux décalages du cycle d’exploitation | Il doit être analysé avec les délais et le rythme des ventes. |
Le solde bancaire n’est donc qu’un point de départ. Pour apprécier la trésorerie nette, il faut notamment tenir compte des concours bancaires à court terme. Pour décider d’une dépense, il faut aussi regarder ce qui devra être payé prochainement.
Une activité rentable peut absorber tout l’argent disponible
Le décalage entre vente et règlement
Prenons un exemple simplifié, hors TVA, impôts et autres mouvements. Une startup commence le mois avec 10 000 euros. Elle réalise et facture 30 000 euros de prestations, payables ultérieurement, et supporte 20 000 euros de charges à régler immédiatement. Son bénéfice sur ces opérations atteint 10 000 euros, mais ses liquidités initiales ne couvrent que la moitié des paiements. Le bénéfice existe ; l’argent manque à la date utile.
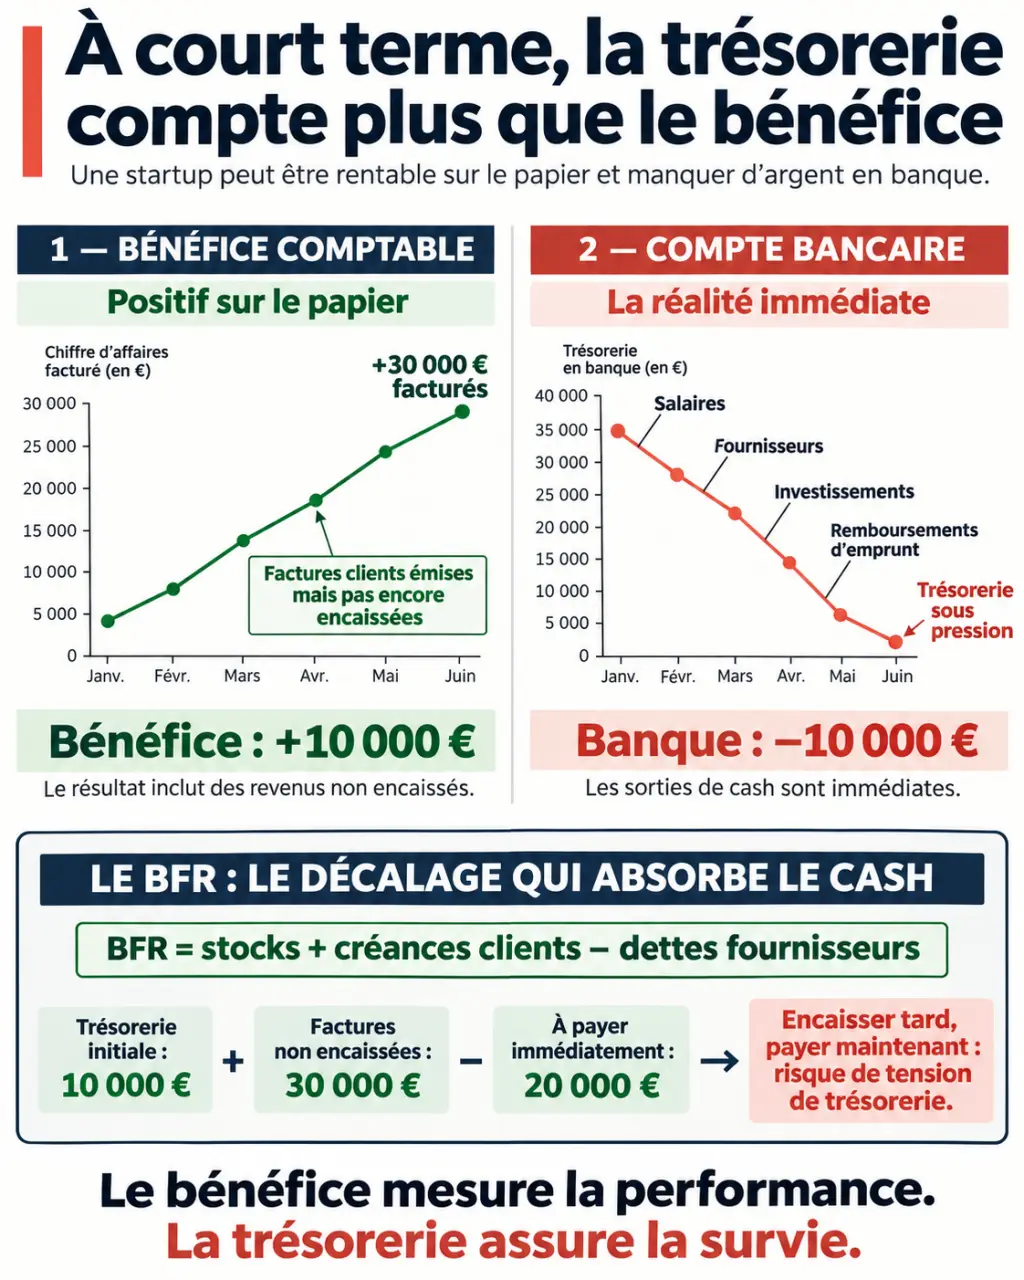
La cessation des paiements désigne précisément l’impossibilité de faire face au passif exigible avec l’actif disponible. Elle ne se déduit donc pas d’un résultat déficitaire ou bénéficiaire. Si des échéances ne peuvent plus être honorées, il faut solliciter rapidement un conseil professionnel pour évaluer la situation et les démarches nécessaires.
La croissance augmente parfois le besoin avant les recettes
Le besoin en fonds de roulement, ou BFR, provient notamment des stocks et des créances clients, diminués des dettes d’exploitation. Dans une présentation simplifiée : BFR = stocks + créances clients − dettes fournisseurs. Une augmentation de ce besoin absorbe des liquidités.
Une startup qui vend davantage peut devoir acheter plus de marchandises, recruter ou avancer des frais techniques avant d’encaisser. Dans les services, l’absence de stocks ne supprime pas ce risque : les salaires précèdent parfois largement les règlements. À l’inverse, un abonnement payé d’avance peut favoriser la trésorerie, mais impose encore de financer la prestation future.
Une matrice simple aide à arbitrer la croissance : classez chaque offre selon sa marge et son délai d’encaissement. Une prestation très rentable mais payée tard peut nécessiter un financement ; une offre moins margée, réglée d’avance, peut soutenir l’exploitation. Ce croisement révèle quels contrats consomment du capital de travail et lesquels en libèrent : le classement commercial par chiffre d’affaires ne suffit pas.
Un prévisionnel utile montre la prochaine tension, pas seulement le solde actuel
Le plan de trésorerie traduit les décisions commerciales et opérationnelles en dates de paiement. Sa formule de base est simple : solde final = solde initial + encaissements − décaissements. Le solde final d’une période devient le solde initial de la suivante.
Construisez une prévision glissante, détaillée par semaine lorsque les liquidités sont tendues, puis par mois pour les échéances plus lointaines. Un budget annuel, comme celui évoqué par Intelectium, donne une trajectoire ; il ne remplace pas le suivi rapproché des paiements.
- Encaissements : règlements clients attendus, acomptes, remboursements et financements, selon leur date probable de réception.
- Décaissements : salaires, cotisations, fournisseurs, loyers, logiciels, TVA et impôts selon le régime applicable.
- Investissements et financement : équipements, remboursements d’emprunts et autres sorties exceptionnelles.
Reprenez les trois scénarios proposés par KER Conseil : nominal, optimiste et prudent. Le scénario prudent peut combiner le retard d’un client important, une baisse des ventes et une levée de fonds décalée. Ne traitez pas un financement espéré comme de l’argent acquis.
Suivez ensemble le point bas prévisionnel, les factures échues, les paiements à venir et l’écart entre prévision et réalisé. Si la startup consomme des liquidités, son runway correspond à son autonomie estimée : trésorerie disponible divisée par consommation nette mensuelle. Ce ratio devient trompeur si les dépenses accélèrent ou si de grosses échéances approchent.
Agir sur les flux avant de chercher de nouveaux fonds
Le premier levier consiste à raccourcir le temps entre la livraison et le paiement. Facturez dès que les conditions contractuelles le permettent, vérifiez les coordonnées de facturation et formalisez la validation des prestations. Un acompte ou une facturation par étapes peut réduire l’avance supportée par la startup.
Suivez les créances par échéance et par client. KER Conseil propose des relances dès le premier jour de retard : une pratique utile pour repérer rapidement un oubli, un litige ou une difficulté de paiement. Surveillez aussi la concentration des créances : dépendre d’un seul règlement important fragilise tout le calendrier.
Côté décaissements, négociez les échéances fournisseurs avant de vous engager, dans le respect des règles applicables. KER Conseil évoque notamment 60 jours date de facture ou 45 jours fin de mois ; ces modalités restent soumises aux conditions légales, contractuelles et sectorielles. Retarder un paiement unilatéralement n’est pas une stratégie de financement.
Enfin, distinguez les dépenses indispensables, celles qui peuvent être différées et celles dont le rendement reste incertain. Un tableur peut suffire au départ ; un outil connecté facilite ensuite le rapprochement bancaire. L’expert-comptable aide à fiabiliser les hypothèses, mais un responsable interne doit rester chargé du suivi et des décisions.
Dimensionner la réserve et financer le bon besoin
Les repères ne répondent pas tous au même objectif. KER Conseil suggère environ 3 mois de charges fixes en réserve de sécurité, tandis que Les Échos Entrepreneurs rapportent une recommandation d’au moins 6 mois de visibilité financière. Une réserve est un montant ; la visibilité est un horizon de prévision. Aucun de ces repères ne constitue un seuil universel.
Dimensionnez votre réserve selon le déficit cumulé du scénario prudent, les dépenses incompressibles et le temps nécessaire pour agir. Les Échos Entrepreneurs rappellent qu’une levée de capitaux peut prendre plusieurs mois, parfois un an. Attendre le dernier moment réduit donc les possibilités de négociation.
Un découvert autorisé ou l’affacturage peut répondre à un décalage temporaire, sous réserve d’éligibilité, de coûts et de conditions acceptables. Un prêt, des investisseurs ou certains programmes publics peuvent financer des besoins plus durables. Comparez remboursement, garanties et dilution éventuelle : aucun financement ne corrige à lui seul un modèle structurellement déficitaire.
La priorité n’est pas de choisir définitivement entre trésorerie et bénéfice. Elle est de préserver assez de liquidités pour atteindre une rentabilité durable, sans confondre ventes promises, résultat comptable et argent réellement disponible.