Financer la croissance d’une entreprise sans apport : trésorerie, crédit ou capital ?
Sans apport personnel ne signifie pas sans ressources
Une entreprise en activité dispose d’un avantage sur un projet de création : elle peut présenter des ventes, des marges, des clients et un historique de remboursement. Ces éléments permettent au financeur d’évaluer la croissance sur des résultats concrets, plutôt que sur des prévisions seules.
L’apport personnel correspond à l’argent que le dirigeant investit. Les fonds propres comprennent notamment le capital et les bénéfices conservés dans l’entreprise. Vous pouvez donc ne pas réinjecter d’épargne personnelle tout en disposant de fonds propres solides. La capacité d’autofinancement, elle, mesure les ressources générées par l’activité pouvant contribuer aux investissements et aux remboursements.
Une garantie de prêt couvre une partie du risque du prêteur ; elle ne verse pas de trésorerie à l’entreprise et n’efface pas sa dette. La caution personnelle engage, quant à elle, le dirigeant dans les limites prévues au contrat.
Les repères d’apport évoqués pour la création ne sont pas des obligations universelles : l’Adie mentionne généralement 10 à 30 % du projet, et le Crédit Mutuel souligne qu’un apport de 20 à 30 % peut faire la différence. Pour financer une croissance, la rentabilité, l’endettement existant et les flux de trésorerie restent déterminants.
Choisir le financement selon la dépense à couvrir
Une machine utilisée durablement et des salaires à payer avant les premiers encaissements ne se financent pas de la même manière. Faites d’abord correspondre la durée du financement à celle du besoin.
| Besoin | Solutions à examiner | Point de vigilance |
|---|---|---|
| Matériel, véhicule, équipement | Prêt professionnel, crédit-bail | Échéances, premier loyer éventuel et coût total |
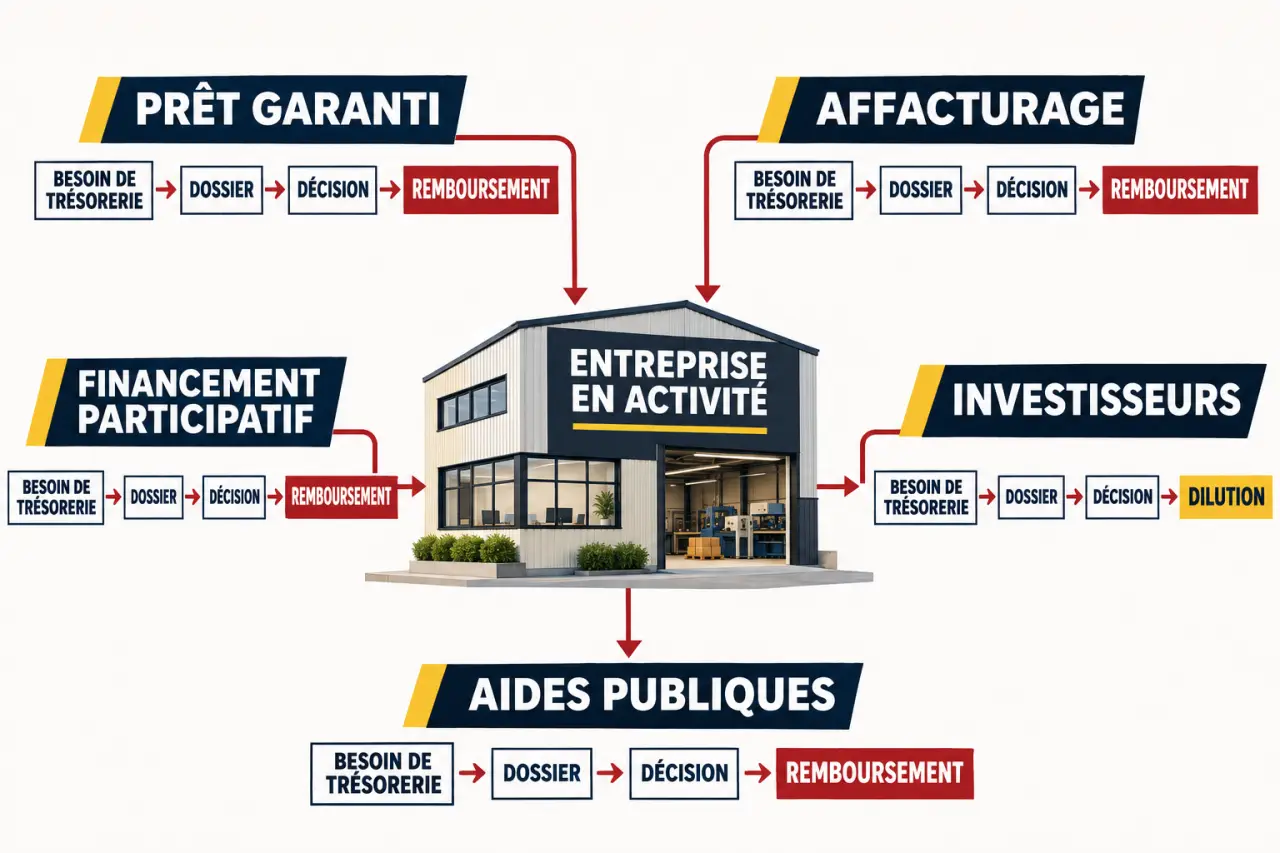
| Factures clients non encaissées | Affacturage, mobilisation de créances | Éligibilité des factures, commissions et recours éventuels |
| Stock et décalages d’exploitation | Crédit de trésorerie, financement du BFR | Caractère temporaire ou permanent du besoin |
| Recrutement et développement commercial | Prêt de développement, capital, autofinancement | Délai avant les recettes supplémentaires |
| Innovation ou expansion risquée | Aides ciblées, investisseurs, financement participatif | Éligibilité, calendrier et contreparties |
Le besoin en fonds de roulement (BFR) provient des décalages entre dépenses d’exploitation et encaissements. Une hausse des commandes peut ainsi consommer du cash : vous achetez davantage, constituez du stock et payez les équipes avant d’être payé. N’utilisez pas une facilité de caisse temporaire comme seule réponse à un besoin durable.
Considérez votre prévisionnel comme une lanterne : il doit éclairer le passage le plus sombre, pas seulement l’arrivée. Repérez le mois où la trésorerie sera au plus bas, entre les premières dépenses de croissance et les règlements clients. Ce creux, souvent masqué par un chiffre d’affaires annuel encourageant, aide à déterminer le montant à sécuriser et la date à laquelle les fonds doivent être disponibles.
Combiner les solutions bancaires, solidaires et participatives
Crédit, garanties et réseaux d’accompagnement
Un prêt bancaire sans nouvel apport peut être envisageable si les remboursements sont compatibles avec les ressources de l’entreprise. Des garanties proposées notamment par Bpifrance peuvent faciliter certains dossiers, sous réserve d’éligibilité et d’accord bancaire. Demandez explicitement si une caution personnelle reste exigée, pour quel montant et quelle durée.
Garanties Bpifrance : démarches et documents de contre-garantie · Consultez les informations utiles pour bénéficier des garanties Bpifrance et accéder aux documents liés à votre contre-garantie.
Le microcrédit professionnel, notamment auprès de l’Adie, constitue une piste pour les entrepreneurs ayant difficilement accès au crédit classique. Il peut concerner le développement d’une activité existante selon les conditions applicables. Ce n’est pas automatiquement un financement sans garantie ni un crédit gratuit.
Les prêts d’honneur sont accordés au porteur de projet, généralement sans garantie personnelle et souvent à taux zéro. Initiative France et Réseau Entreprendre peuvent proposer des parcours liés au développement selon leurs programmes locaux. Vérifiez l’ancienneté admise, les perspectives d’emploi et les éventuelles exigences de cofinancement : tous les dispositifs ne couvrent pas la croissance.
Financement participatif, investisseurs et proches
Le financement participatif peut prendre la forme de préventes, de prêts ou d’investissement au capital. Les préventes conviennent surtout à une offre identifiable et à une communauté mobilisable ; elles imposent ensuite de livrer. Le prêt crée des échéances, tandis que l’investissement entraîne une dilution et des droits à négocier.
Un business angel ou un fonds peut financer une croissance ambitieuse sans remboursement mensuel du capital investi. En contrepartie, vous partagez la propriété et parfois certaines décisions. Cette solution convient davantage à un projet offrant des perspectives de développement et de sortie qu’à une simple tension passagère de trésorerie.
La love money peut prendre la forme d’un don, d’un prêt ou d’une participation. Pour un prêt entre proches, prévoyez un écrit au-delà de 1 500 €. Une déclaration via le formulaire n° 2062 est requise lorsque le montant dépasse 5 000 €, y compris dans certaines situations de cumul annuel. Le défaut de déclaration ou certaines omissions peuvent entraîner une amende de 150 €. Confirmez les formalités auprès du service des impôts des entreprises et formalisez toujours les conditions de remboursement.
Présenter un dossier qui résiste à un scénario moins favorable
Sans apport, votre dossier doit expliquer précisément ce que l’argent financera et comment l’activité supportera les engagements supplémentaires. Une commande signée, une marge démontrée ou un investissement documenté sont plus convaincants qu’une prévision de ventes isolée.
- Chiffrez l’ensemble du besoin : équipement, stock, recrutement, charges annexes et trésorerie de sécurité.
- Réunissez les justificatifs : comptes disponibles, situation comptable récente, devis, commandes et échéancier des dettes.
- Construisez un plan de financement : distinguez les ressources confirmées de celles encore demandées.
- Préparez une trésorerie mensuelle : intégrez les délais clients, les paiements fournisseurs, les prélèvements et les nouvelles échéances.
- Testez un scénario prudent : ventes retardées, marge réduite ou encaissements plus lents.
Comparez ensuite les offres sur le coût total, les frais, les assurances, les garanties, les conditions de remboursement anticipé et les délais de déblocage. Un différé reporte certaines échéances ; il ne supprime pas le coût ni la dette.
Solliciter les bons interlocuteurs avant d’engager les dépenses
Commencez par votre expert-comptable et votre banque pour valider le besoin et la capacité de remboursement. Selon votre situation, sollicitez ensuite l’Adie, Initiative France, Réseau Entreprendre ou Bpifrance. Les Chambres de Commerce et d’Industrie et les Chambres de Métiers et de l’Artisanat peuvent vous orienter vers des accompagnements et aides territoriales.
Les aides publiques ciblent souvent un territoire, un investissement, l’innovation ou une catégorie d’entreprise. Vérifiez les dépenses admissibles et le calendrier avant de signer : certaines demandes doivent précéder l’engagement des dépenses. Une subvention attendue ne constitue pas de la trésorerie immédiatement disponible.
L’ACRE, l’ARCE et le maintien de l’ARE concernent principalement des situations de création ou de reprise ; ils ne financent pas automatiquement l’expansion d’une entreprise établie. Faites vérifier vos droits auprès de France Travail lorsque votre situation le justifie.
La bonne combinaison reste celle que l’entreprise peut supporter. Si le scénario prudent ne permet pas de rembourser, fractionnez le développement, réduisez le besoin ou recherchez du capital plutôt que d’empiler des crédits.