Levée de fonds en France : en 2025, moins d’opérations et des capitaux plus concentrés
Les startups françaises ont levé 7,39 milliards d’euros au cours de 618 opérations en 2025, selon un bilan annuel qui fait apparaître un recul des montants et du nombre de tours de table par rapport à 2024. Derrière ce total, le marché se concentre : quelques grandes opérations, les logiciels et l’intelligence artificielle pèsent fortement sur les résultats. Pour préparer une levée ou suivre le capital-risque français, le volume investi ne suffit donc pas à mesurer l’accès réel au financement.
Un bilan annuel à lire avec son périmètre de comptage
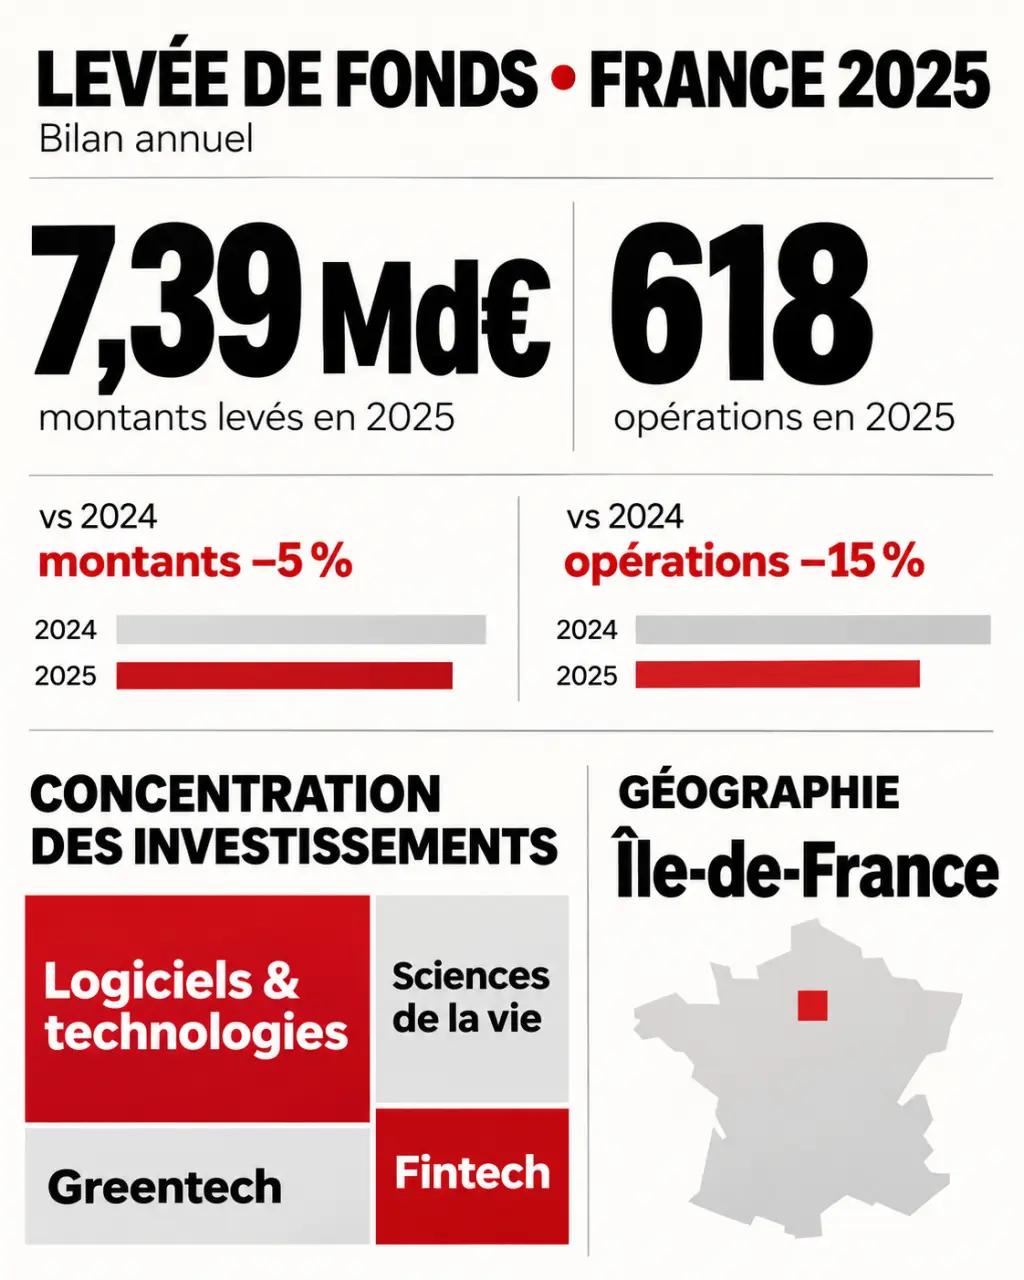
Le bilan de 7,39 milliards d’euros et 618 opérations se compare à 7,8 milliards d’euros et 723 opérations en 2024. Il traduit une baisse d’environ 5 % des montants et de 15 % du nombre d’opérations. Le billet moyen progresse de 11 % : les capitaux se répartissent entre moins d’entreprises, avec des tours de table plus importants en moyenne.
Une autre série de suivi fait état de 7,15 milliards d’euros pour 486 opérations, avec une évolution positive de 3,6 % sur son périmètre. Ces deux lectures ne doivent pas être fusionnées. Un bilan peut varier selon les entreprises retenues, les instruments financiers inclus, la date d’enregistrement ou le traitement des opérations annoncées sans montant public.
| Indicateur | 2024 | 2025 | Évolution annoncée |
|---|---|---|---|
| Montants levés | 7,8 milliards d’euros | 7,39 milliards d’euros | −5 % |
| Nombre d’opérations | 723 | 618 | −15 % |
| Billet moyen | Base de comparaison | En progression | +11 % |
La règle essentielle : comparer des séries homogènes. Une augmentation de capital, un financement bancaire, une subvention et une cession de titres existants ne représentent pas le même apport à une startup. Avant de reprendre un total annuel, vérifiez si le baromètre isole les fonds propres ou agrège plusieurs formes de financement.
Le ticket moyen mérite aussi une précision : le montant moyen d’un tour de table n’est pas le chèque moyen signé par chaque investisseur. Un financement peut réunir plusieurs fonds et business angels autour d’un investisseur chef de file.
Les méga-levées changent la lecture des secteurs financés
Les logiciels et technologies réunissent 3,3 milliards d’euros, devant la greentech, à 1 milliard d’euros, les sciences de la vie, à 970 millions d’euros, et la fintech, à 543 millions d’euros. Ces montants décrivent une hiérarchie, mais pas une facilité uniforme à lever dans chaque secteur.
La fintech et la greentech connaissent un repli, tandis que les sciences de la vie affichent une meilleure résilience. Pour une entreprise de santé, les jalons scientifiques et cliniques restent déterminants. Dans les logiciels, les investisseurs peuvent davantage examiner la récurrence des revenus, la fidélisation des clients et les coûts d’acquisition.
Mistral AI illustre le poids des opérations exceptionnelles
Avec 1,7 milliard d’euros, Mistral AI occupe une place majeure dans le bilan. D’autres opérations marquantes concernent Adcytherix, avec 105 millions d’euros, Knave et Alice & Bob, avec 100 millions d’euros chacun, ainsi que Nabla, avec 70 millions d’euros. Ces exemples montrent que des financements importants concernent aussi la santé ou les technologies quantiques.
Pour comprendre la dynamique sous-jacente, il faut lire le marché avec et sans ses plus grosses opérations. Un total annuel soutenu par une méga-levée ne signifie pas que les startups en amorçage trouvent plus facilement des investisseurs. Le nombre de tours, leur médiane et leur répartition par taille complètent utilement le montant global.
L’IA ressemble ici à la nervure d’une feuille : elle traverse plusieurs branches plutôt qu’elle ne constitue une catégorie isolée. Une entreprise peut relever à la fois de la santé, du logiciel et de l’intelligence artificielle. Pour éviter les doubles comptes, attribuez-lui un secteur principal, puis un attribut « IA ». Cette distinction permet de mesurer la diffusion technologique sans additionner artificiellement les mêmes capitaux.
La concentration géographique renforce les écarts d’accès au capital
L’Île-de-France concentre 74 % des montants levés, contre 67 % en 2024. La progression de cette part souligne la centralisation des financements, mais elle doit être rapprochée du poids des grandes opérations franciliennes. Une seule levée exceptionnelle peut modifier sensiblement la carte annuelle des capitaux.
Par ailleurs, 85 % des levées sont localisées dans trois régions : l’Île-de-France, l’Auvergne-Rhône-Alpes et l’Occitanie. Ce chiffre porte sur la localisation des opérations ; il ne faut pas le confondre avec la part des montants. Une région peut accueillir de nombreux tours modestes tout en représentant une fraction plus réduite du financement total.
Le siège social ne décrit pas non plus toute l’empreinte économique d’une startup. Ses laboratoires, ses équipes techniques ou ses installations industrielles peuvent se trouver ailleurs. Pour analyser un écosystème régional, il est donc utile de distinguer adresse juridique, implantation opérationnelle et destination des investissements.
Pour un fondateur installé en région, cette concentration invite à élargir la prospection : investisseurs locaux pour leur connaissance du terrain, fonds nationaux pour leur spécialisation, puis investisseurs internationaux lorsque la maturité du projet le justifie. Le critère décisif reste l’adéquation entre le mandat du fonds et le besoin de l’entreprise.
Suivre les mois sans confondre annonces et tendance durable
Les analyses mensuelles d’Eldorado font notamment état de 677 millions d’euros en janvier, 343,7 millions en février, 356 millions en juillet, 608 millions en septembre, 741 millions en octobre et 418 millions en novembre. Ces publications constituent des repères de suivi, mais ne doivent pas être additionnées à des opérations issues d’un autre baromètre sans rapprochement préalable.
Le montant de septembre montre l’importance de cette prudence : une série mensuelle affichant 608 millions d’euros ne peut pas être interprétée comme intégrant automatiquement une opération de 1,7 milliard d’euros. La date d’annonce, la date de finalisation et le périmètre retenu doivent être vérifiés avant toute conclusion sur un pic d’activité.
Pour une veille exploitable, combinez une revue hebdomadaire des annonces et une consolidation mensuelle. Les moteurs de recherche de levées, comme ceux proposés par Licorne Society, les listes de J’aime les startups et les analyses mensuelles d’Eldorado répondent à des usages complémentaires : repérer, vérifier, puis mettre en perspective.
- Conservez la date d’annonce et, lorsqu’elle est connue, celle de finalisation.
- Séparez fonds propres, dette et aides publiques.
- Identifiez les extensions d’un tour déjà recensé pour éviter les doublons.
- Comparez les mêmes périodes et indiquez la date d’arrêté de votre tableau.
Transformer les chiffres du marché en préparation de levée
Le stade de financement est un filtre plus utile que le seul secteur. Le pre-seed finance généralement la validation initiale et les premiers développements. Le seed accompagne la construction du produit et les premiers signaux commerciaux. La série A vise une accélération sur un modèle mieux démontré ; les séries B et C soutiennent le changement d’échelle. Ces appellations ne correspondent toutefois pas à des seuils universels de montant.
Construisez votre comparaison autour d’entreprises proches par maturité, modèle économique et besoins financiers. Une société industrielle ne se compare pas directement à un logiciel par abonnement : dépenses d’équipement, délais commerciaux et besoins en trésorerie diffèrent.
Enfin, qualifiez les investisseurs avant de les contacter : stade ciblé, taille de chèque, spécialisation, capacité à mener le tour et réserves pour les financements suivants. Dans un marché plus sélectif, le montant recherché doit financer des jalons précis : validation technique, revenus récurrents, autorisation réglementaire ou déploiement commercial. C’est cette trajectoire démontrable, davantage que la taille des levées médiatisées, qui rend un dossier crédible.