Pourquoi opter pour l’impôt sur les sociétés plutôt que sur le revenu ? Réinvestir sans tout imposer au foyer
Opter pour l’impôt sur les sociétés plutôt que sur le revenu peut être pertinent lorsque l’entreprise dégage plus de bénéfices que le dirigeant n’en a besoin pour vivre. L’IS permet de conserver une partie du résultat dans l’activité sans l’intégrer immédiatement aux revenus personnels. Mais si tout le bénéfice doit être retiré, l’avantage peut diminuer : il faut additionner l’impôt de la société, la fiscalité personnelle et les prélèvements sociaux.
Le vrai changement : séparer le bénéfice de votre revenu personnel
À l’impôt sur le revenu, le bénéfice professionnel est imposé chez l’entrepreneur ou chez les associés, selon leur quote-part. Il relève notamment des BIC, des BNC ou des bénéfices agricoles selon l’activité. L’imposition ne dépend pas nécessairement de l’argent effectivement retiré. Laisser le bénéfice sur le compte de l’entreprise ne suffit donc pas à éviter son imposition personnelle.
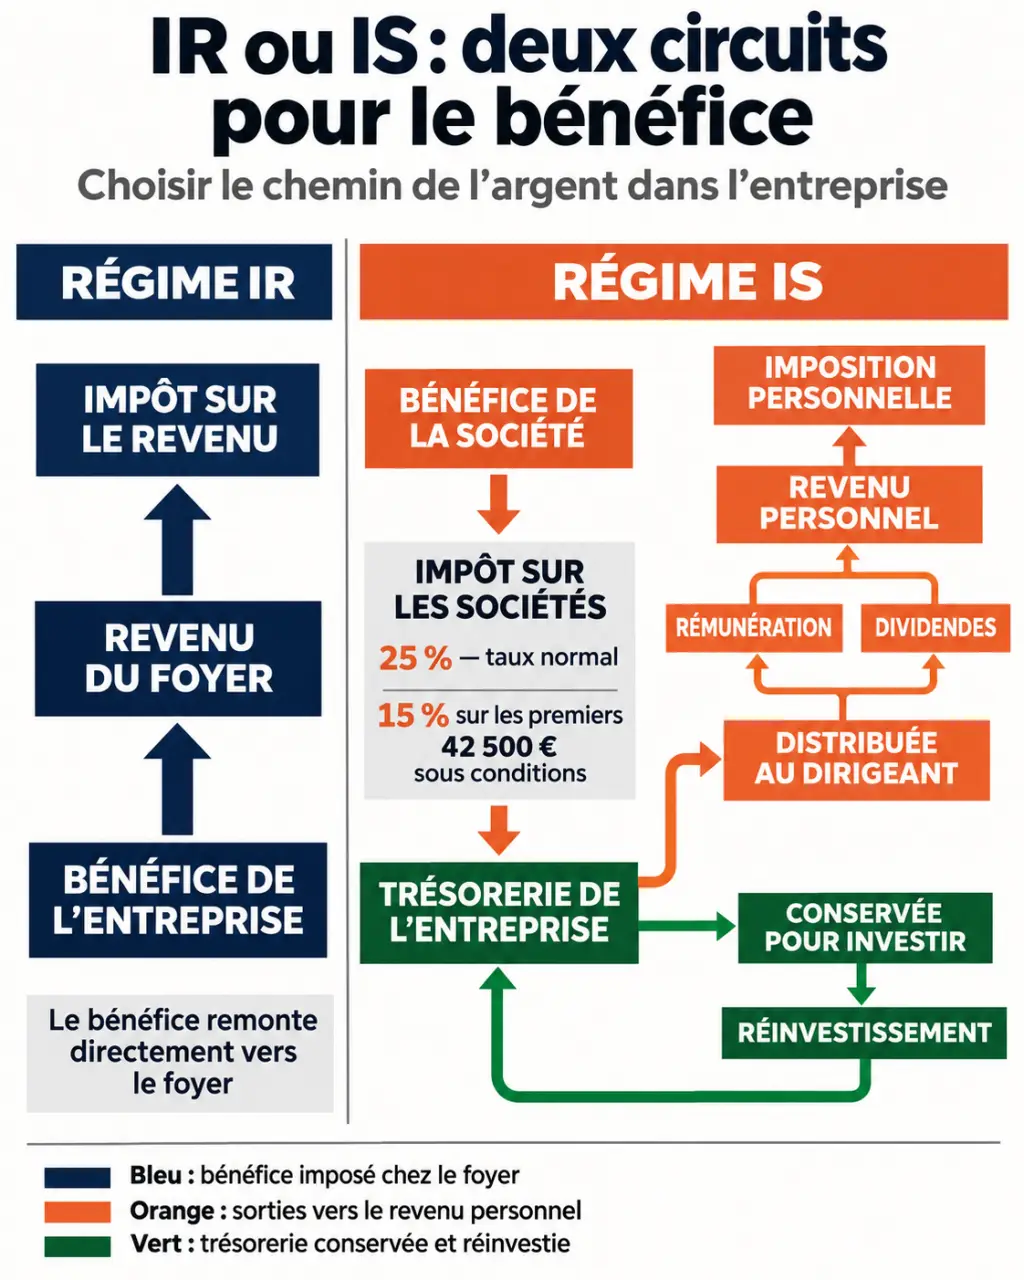
À l’impôt sur les sociétés, l’entreprise acquitte l’impôt sur son résultat fiscal. Le dirigeant est ensuite imposé personnellement sur sa rémunération et, s’il est associé, sur les dividendes qu’il perçoit, selon les règles propres à chaque revenu. Les bénéfices conservés dans la société ne deviennent pas automatiquement des revenus de son foyer.
| Critère | IR | IS |
|---|---|---|
| Qui paie l’impôt sur le bénéfice ? | L’entrepreneur ou les associés | La société |
| Bénéfice conservé dans l’activité | En principe imposé personnellement | Soumis à l’IS, sans imposition personnelle immédiate |
| Rémunération du dirigeant associé | Généralement non déductible du bénéfice lui revenant | Déductible sous conditions |
| Sommes distribuées | Bénéfice déjà imposé selon le régime applicable | Fiscalité supplémentaire des dividendes |
Cette séparation fiscale ne rend pas la trésorerie sociale librement utilisable à titre privé. Une dépense personnelle doit avoir un traitement approprié : le compte bancaire de la société n’est pas celui du dirigeant.
Conserver davantage de ressources pour investir
Un taux connu, mais soumis à des conditions
Le taux normal de l’IS est de 25 %. Les entreprises éligibles bénéficient d’un taux réduit de 15 % sur les premiers 42 500 € de bénéfice, pour un exercice de douze mois. L’accès dépend notamment d’un chiffre d’affaires n’excédant pas 10 millions d’euros, d’un capital entièrement libéré et d’une détention d’au moins 75 % par des personnes physiques, directement ou par l’intermédiaire de sociétés répondant aux conditions légales.
À titre d’illustration, pour 60 000 € de bénéfice fiscal et une entreprise remplissant ces conditions, l’IS atteint 10 750 € : 6 375 € sur la première tranche, puis 4 375 € sur les 17 500 € restants. Il subsiste 49 250 € après IS. Ce montant n’est toutefois pas nécessairement disponible en banque : bénéfice comptable et trésorerie sont deux notions différentes.
Réinvestir sans déclencher immédiatement l’impôt du foyer
Les ressources conservées peuvent financer du matériel, une embauche, un développement commercial ou une réserve de sécurité. Les bénéfices réinvestis ne sont pas exonérés d’IS : l’intérêt réside dans l’absence d’imposition personnelle immédiate sur les sommes non distribuées. Le traitement fiscal d’un investissement dépend ensuite de sa nature, notamment de son éventuel amortissement.
Pensez à la trésorerie conservée comme à un pont entre deux cycles d’activité : celui où vous facturez et celui où vous devez payer salaires, fournisseurs ou équipements avant d’encaisser les prochaines ventes. Pour comparer IR et IS, mesurez aussi la longueur de ce passage : délais clients, saisonnalité et dépenses engagées. Un régime qui laisse davantage de ressources dans l’entreprise peut sécuriser cette traversée, même si votre revenu personnel immédiat n’augmente pas.
Rémunération et dividendes : calculer le coût des sorties d’argent
À l’IS, la rémunération du dirigeant peut réduire le résultat imposable si elle correspond à un travail effectif et n’est pas excessive. Les cotisations associées suivent leurs règles de déduction. En contrepartie, cette rémunération supporte une imposition personnelle et des cotisations sociales selon le statut du dirigeant.
Les dividendes, eux, ne sont pas déductibles du résultat : ils proviennent de bénéfices ayant déjà supporté l’IS. Leur versement entraîne une seconde imposition au niveau de l’associé. Il s’agit d’une double imposition économique, pas d’une anomalie de calcul.
SociC présente un prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Ces paramètres doivent être contrôlés pour l’année de distribution. L’option globale pour le barème progressif peut ouvrir droit à un abattement de 40 % sur les dividendes éligibles pour le calcul de l’IR, sans supprimer les prélèvements sociaux.
Pour certains travailleurs non salariés, notamment des gérants majoritaires de SARL, une fraction des dividendes relève des cotisations sociales au-delà d’un seuil lié au capital, aux primes d’émission et au compte courant d’associé. L’arbitrage ne se résume donc pas à « dividendes contre salaire ». Le régime fiscal ne détermine pas, à lui seul, la protection sociale ; réduire sa rémunération peut aussi réduire certains droits.
Les profils qui gagnent à comparer sérieusement les deux régimes
Il n’existe pas de seuil universel de bénéfice rendant l’IS préférable. La fourchette de 40 000 à 50 000 € parfois avancée n’est qu’un repère indicatif. Le besoin de revenus privés et la situation du foyer peuvent inverser le résultat.
- Bénéfices élevés et réinvestissement important : l’IS mérite une simulation, surtout si le foyer dispose déjà d’autres revenus.
- Bénéfices modestes et foyer peu imposé : l’IR peut rester plus favorable grâce au barème progressif.
- Besoin de retirer presque tout le résultat : l’avantage de capitalisation à l’IS diminue ; les prélèvements sur les sorties deviennent déterminants.
- Pertes de démarrage : certains déficits professionnels à l’IR peuvent s’imputer sur le revenu global, sous conditions.
À l’IS, les déficits restent au niveau de la société. Ils peuvent être reportés en avant et, sous conditions, faire l’objet d’un report en arrière, ou carry-back. Ils ne réduisent pas directement les autres revenus du foyer.
Enfin, comparer une tranche marginale d’IR pouvant atteindre 45 % au seul taux de 25 % d’IS est trompeur. Le taux marginal n’est pas le taux moyen appliqué à tous vos revenus, et l’IS ne représente pas toujours la dernière étape d’imposition.
Vérifier l’option juridique avant de décider
Les SAS et SASU relèvent normalement de l’IS, comme les SARL. L’EURL détenue par une personne physique relève en principe de l’IR, avec une option possible pour l’IS. L’entrepreneur individuel peut également accéder à l’IS par un mécanisme d’assimilation fiscale, sous conditions. Le régime micro ne se combine pas directement avec l’IS.
Des options pour l’IR existent pour certaines sociétés soumises normalement à l’IS, sous conditions et parfois pour une durée limitée. Pour une SCI, l’analyse doit intégrer la revente : les amortissements pratiqués à l’IS peuvent alourdir le résultat taxable lors de la cession.
Un changement de régime peut entraîner des conséquences sur les résultats, les déficits et les plus-values latentes. Certaines options pour l’IS permettent une renonciation dans une fenêtre liée aux cinq premiers exercices ; passé le délai applicable, elles deviennent irrévocables.
Avant d’opter, faites comparer par un expert-comptable trois scénarios : retirer l’essentiel du bénéfice, conserver une part importante pour investir, puis céder ou arrêter l’activité. La bonne décision maximise les ressources utiles après impôts, cotisations et frais de gestion, tout en préservant votre revenu personnel et vos projets.