Pourquoi faire appel à des business angels au démarrage ? Fonds propres, réseau et pouvoir partagé
Faire entrer un business angel au capital permet de financer les premiers développements sans supporter les échéances d’un prêt, tout en bénéficiant d’expérience et de contacts. Mais cet apport a une contrepartie : vous cédez une part de votre entreprise et acceptez de partager certaines décisions. L’intérêt dépend donc autant de votre ambition de croissance que de la qualité de l’investisseur choisi.
Financer un cap précis, avec davantage que de l’argent
Un business angel est une personne physique qui investit une partie de son patrimoine dans une entreprise. Il devient généralement actionnaire minoritaire. Contrairement à une banque, il ne compte pas principalement sur des intérêts : il espère réaliser une plus-value en revendant sa participation si l’entreprise prend de la valeur. Il peut aussi percevoir des dividendes lorsque la situation et les décisions de l’entreprise le permettent.
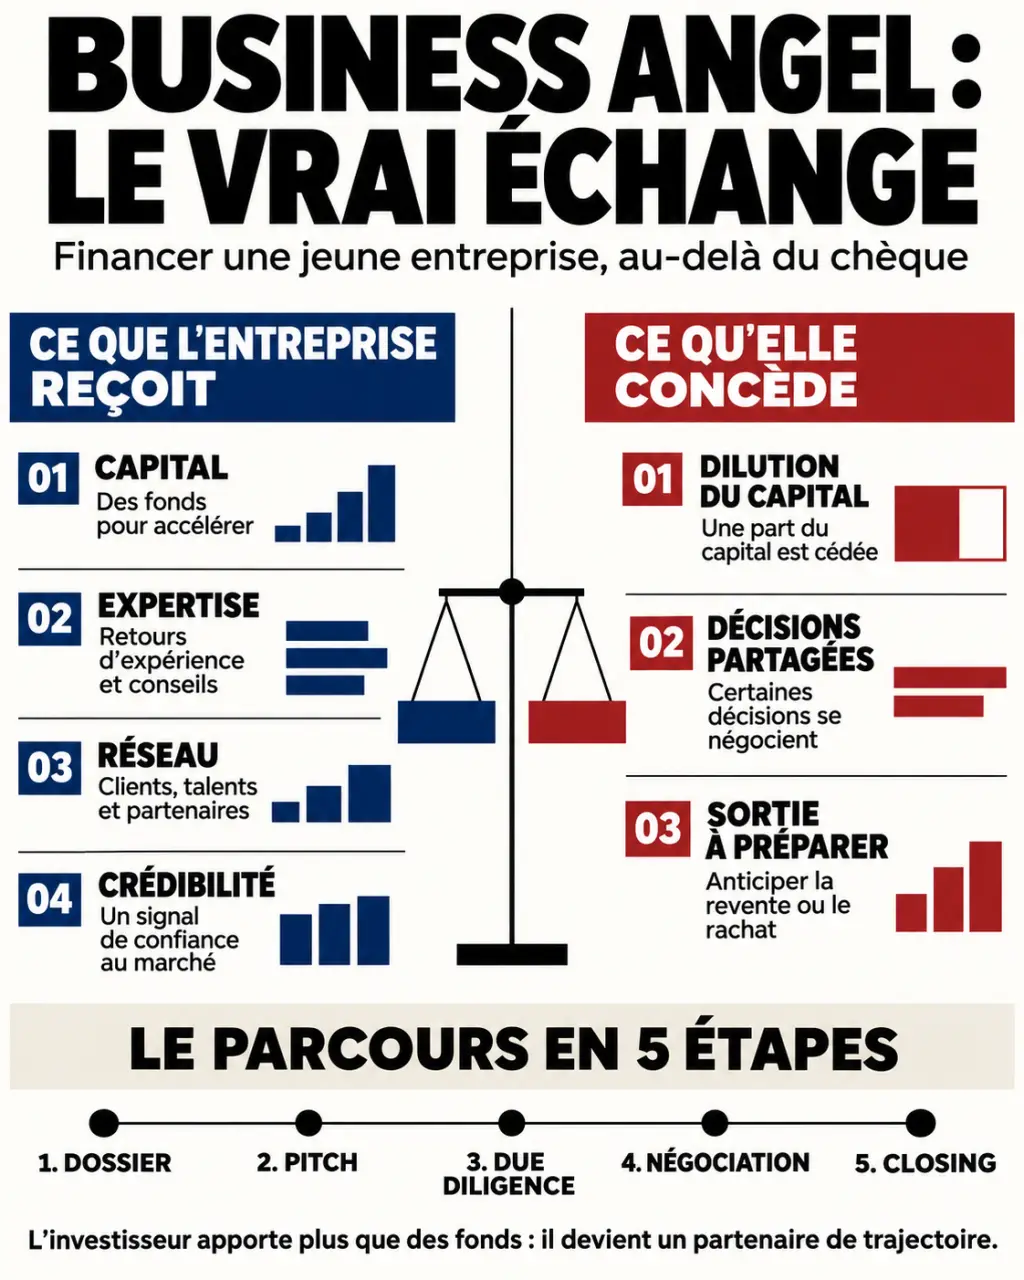
L’investissement en capital ne crée pas d’échéances de remboursement comparables à celles d’un prêt. Il peut financer un prototype, des recrutements ou un lancement commercial alors que l’entreprise manque encore d’historique pour convaincre un établissement bancaire. L’investisseur assume un risque de perte, sans pour autant supprimer les risques supportés par les fondateurs.
Son expérience peut également aider à structurer une démarche commerciale, anticiper un recrutement difficile ou éviter une dépense prématurée. Son réseau ouvre parfois des portes auprès de clients, de partenaires et d’autres financeurs. Sa présence peut renforcer la crédibilité du projet, mais ne garantit ni contrat commercial ni crédit bancaire.
Le réseau fonctionne aussi comme une chambre d’écho : une présentation convaincante peut circuler rapidement, tout comme une promesse excessive. Avant de demander des introductions, préparez un message que votre investisseur pourra transmettre fidèlement : problème résolu, preuve obtenue et interlocuteur recherché. Cette discipline transforme un carnet d’adresses en mises en relation ciblées, plutôt qu’en rendez-vous sans suite.
Vérifier que votre projet correspond à cette logique d’investissement
Les business angels recherchent surtout des projets innovants à fort potentiel de croissance. L’innovation peut concerner l’offre ou le modèle économique ; elle doit surtout s’accompagner d’un marché crédible et d’une perspective de création de valeur. Une activité rentable, mais volontairement limitée à son dirigeant, peut être excellente sans correspondre à cette attente.
Le bon moment n’est pas nécessairement celui de l’immatriculation. Dans le témoignage publié par la CCI Paris Île-de-France, les investisseurs interrogés interviennent le plus souvent entre 0 à 3 ans. Ce repère décrit leur pratique, pas une condition universelle. Un prototype, des essais clients ou des premières ventes rendent généralement le projet plus facile à évaluer qu’une idée seule.
- L’équipe : dispose-t-elle des compétences nécessaires et identifie-t-elle ses manques ?
- Le marché : quels clients ont réellement exprimé un besoin ou accepté de payer ?
- Le modèle économique : comment l’entreprise générera-t-elle des revenus et financera-t-elle sa croissance ?
- L’usage des fonds : quel résultat concret l’investissement doit-il permettre d’atteindre ?
Comparez aussi cette solution aux alternatives. Le prêt d’honneur peut renforcer votre financement personnel de départ ; le prêt bancaire convient davantage à un besoin compatible avec des remboursements ; le financement participatif peut mobiliser une communauté, selon sa forme. Si vous souhaitez conserver intégralement le capital et n’envisagez pas de cession future, ces pistes méritent d’être étudiées en priorité.
Mesurer les montants possibles et le prix de l’ouverture du capital
Il faut distinguer l’apport d’un investisseur du montant réuni par plusieurs. Bpifrance Création indique un ticket moyen annuel de 10 000 € à 20 000 € par business angel et des montants moyens de 300 000 € à 500 000 € lorsqu’ils se groupent. Les investissements ne dépassent généralement pas 1 million d’euros. Ces repères ne constituent ni un minimum accessible ni une promesse de financement.
Selon Bpifrance Création et le ministère de l’Économie, la participation attribuée aux business angels représente en moyenne moins de 20 % du capital. Votre dilution dépend cependant du montant levé et de la valorisation négociée. Elle réduit la proportion détenue par les associés existants, même si l’objectif est d’accroître la valeur de leur participation.
À titre d’illustration, pour une valorisation avant investissement de 800 000 € et un apport de 200 000 €, la valorisation après opération atteint 1 million d’euros. Dans cette hypothèse simplifiée, l’investisseur détient 20 % et les associés historiques conservent ensemble 80 %. Le calcul doit être adapté si d’autres titres ou mécanismes interviennent.
Le pourcentage ne suffit pas à mesurer le partage du pouvoir. Les droits d’information, les décisions soumises à accord et les règles de gouvernance comptent également. Comparez les propositions sur ces points, pas seulement sur la valorisation. Un investisseur minoritaire peut obtenir un droit de regard important sur certaines décisions.
Préparer une candidature et un calendrier réalistes
Commencez par cibler des investisseurs dont le secteur, le montant d’intervention et le stade privilégié correspondent à votre entreprise. France Angels, Femmes Business Angels ou EuroQuity constituent des pistes pour identifier des interlocuteurs. Une candidature ciblée permet d’expliquer pourquoi leur expertise serait utile, au-delà du financement.
Préparez un résumé opérationnel, une présentation du projet et un business plan cohérents. Le ministère de l’Économie décrit notamment des projections mois par mois sur 18 mois ; Bpifrance évoque une vision à 3 ans. Faites apparaître vos hypothèses, vos besoins de trésorerie et les résultats attendus, plutôt qu’une courbe de croissance sans justification.
- Dossier et présélection : présenter l’équipe, le marché, l’offre et le besoin financier.
- Pitch : exposer clairement le projet, puis répondre aux objections.
- Examen approfondi : permettre la vérification des éléments commerciaux, financiers et juridiques ; c’est la due diligence.
- Négociation : discuter de la valorisation, des droits et des conditions d’investissement.
- Finalisation : signer les documents et organiser le versement des fonds.
La CCI mentionne un pitch de 5 à 10 minutes, contre 10 à 15 minutes maximum devant le premier jury chez Bpifrance. Adaptez-vous au format demandé. Côté calendrier, Bpifrance indique 5 à 9 mois entre le premier contact et la lettre d’intention, environ 3 mois pour préparer le plan d’affaires et 1 mois pour finaliser la levée et verser les fonds. Ces étapes peuvent s’articuler différemment : ne comptez pas sur cette levée pour régler une urgence imminente.
Choisir un associé et organiser sa sortie dès le départ
Avant de signer, vérifiez les références de l’investisseur, son expérience sectorielle et sa disponibilité réelle. Demandez quel accompagnement il envisage : rendez-vous réguliers, introductions commerciales, appui au recrutement ou participation à un comité. Un conseil permanent non sollicité peut devenir aussi problématique qu’une absence totale d’implication.
Formalisez la relation dans un pacte d’associés ou d’actionnaires, avec un accompagnement juridique adapté. Il doit notamment encadrer les droits de chacun, l’information, les décisions sensibles et les modalités de cession. Si plusieurs investisseurs participent, identifiez vos interlocuteurs : l’exemple présenté par la CCI évoque 10 business angels avec une ou deux personnes référentes.
Enfin, discutez de la sortie sans la considérer comme garantie. Bpifrance et le ministère de l’Économie mentionnent un horizon de 3 à 5 ans, mais une revente peut prendre davantage de temps ou ne pas se réaliser. Elle peut passer par la cession des titres à un repreneur, le rachat de l’entreprise ou, dans certains cas, une introduction en bourse.
Le bon accord finance donc un cap tout en alignant les attentes : croissance recherchée, rôle de chacun et perspective de sortie. Si ces objectifs divergent dès les premiers échanges, mieux vaut revoir le montage que choisir un associé uniquement pour son apport financier.